1996выпуск C011-2
Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
Эпизоды 1987 и 1990 фиксируют, как экстремумы на smoothed-advance-decline-oscillator рассматривались как alert-spikes, отмены и confirmation-spikes. Редакторское прочтение TradersWeek использует два этих отрезка как лабораторию two-print суждения о режиме: один экстремум — лишь алерт, а второе значение или price-breadth-divergence решает, сменился ли режим.
- Alert-spike на smoothed-advance-decline-oscillator предварительно отмечал бычье или медвежье состояние и мог быть отменён более поздним противоположным экстремумом.
- Confirmation-spike, второй экстремум в том же направлении, рассматривался как установление режима trend-change, а не как one-print алерт.
- Operating-norms были локальными: спайки 1986 года затрудняли задание границ 1987, а более поздние полосы около +300 и -200 держались до сентябрьского подтверждения.
- Price-breadth-divergence в росте 1990 года, со сужающимися максимумами осциллятора к рыночной вершине, была второй проверкой того, сменился ли режим.
Two-print прочтение экстремумов широты
Этот архивный кейс опирается на smoothed-advance-decline-oscillator: осциллятор рыночной широты, построенный по растущим против падающих бумаг и затем сглаженный, чтобы крупные положительные или отрицательные значения можно было сопоставлять с локальным рабочим диапазоном. В зафиксированном рабочем процессе alert-spike предварительно отмечал бычье или медвежье состояние и мог быть отменён более поздним противоположным экстремумом. Confirmation-spike был вторым экстремумом осциллятора в том же направлении, который в этом кейсе рассматривался как установление режима trend-change, а не как one-print алерт.
Редакторское прочтение TradersWeek рассматривает эпизоды 1987 и 1990 как лабораторию этого теста two-print. Один экстремум осциллятора — лишь алерт. Второе значение или price-breadth-divergence решает, сменился ли режим на самом деле.
Как значения 1986 года усложнили границы 1987
Выбор границ осциллятора 1987 года был осложнён тем, что 1986 дал четыре спайка выше +400, четыре ниже -400 и одно сентябрьское значение -649. Operating-norms — это локальная полоса типичных максимумов и минимумов осциллятора, по которой судят, является ли более позднее значение обычным колебанием или экстремумом alert-class. Кластер 1986 года означал, что эти нормы было трудно задать на следующий год.
Сентябрьский экстремум 1986 рассматривался как едва удовлетворяющий критериям bearish-alert, и ни один второй спайк не рассматривался как объявление смены тренда.
Алерты, отмены и сентябрьское подтверждение 1987
Январское значение 1987 года +550 отменило предыдущий медвежий алерт. Позднейшие максимумы в среднем были около +200, а минимумы опускались ниже -75, в то время как S&P прошёл от 250 до 300 к марту. Апрельское значение 1987 года -753 при S&P 280 отменило январский бычий алерт и рассматривалось как новый медвежий алерт.
После марта-мая 1987 границы около +300 по максимумам и -200 по минимумам держались, пока значение -644 в начале сентября около S&P 315 не было рассмотрено как медвежье подтверждение. После этого сентябрьского подтверждения 1987 S&P вырос до 327 в конце сентября. Августовский максимум 1987 составил 336.
Сглаженный осциллятор роста-падения через крах 1987 года
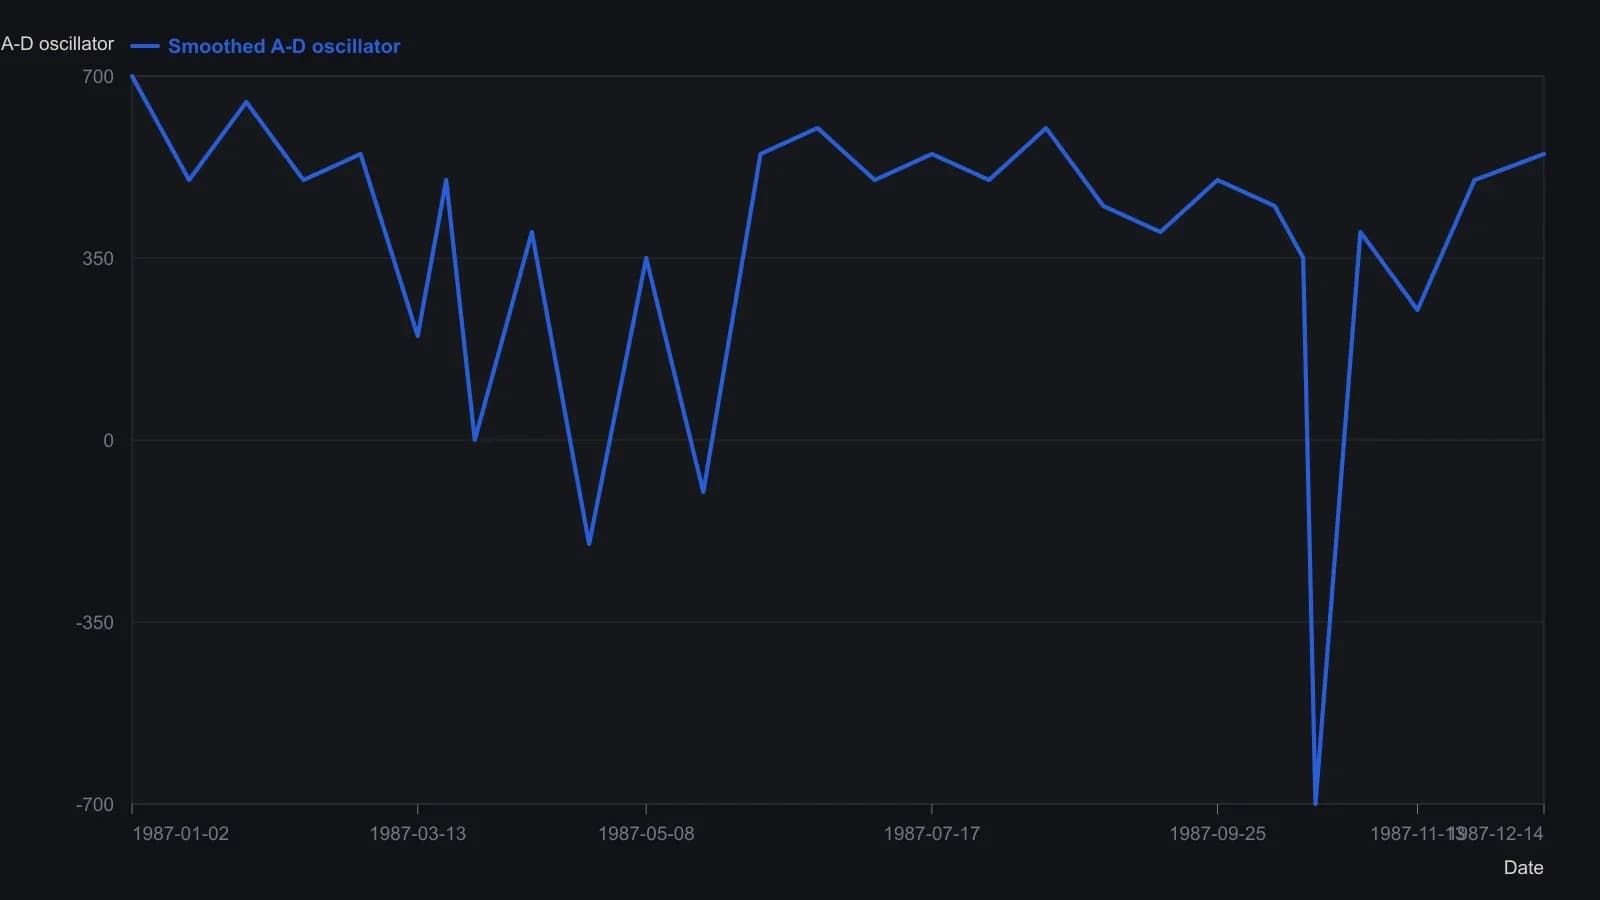
Приближённые значения по небольшому отсканированному дневному рисунку. Уровни осциллятора округлены до ближайших 50 пунктов; дневные колебания внутри каждого диапазона не разрешены.
От спокойной половины 1989 к парным спайкам 1990-91
1989 перешёл от первой половины всего с четырьмя минимумами осциллятора ниже нуля, самый глубокий на -330, к октябрьскому bearish-alert спайку около -500. Декабрьский минимум -370 не рассматривался как спайк trend-change.
Январь 1990 дал бычий алерт +400, который развернул сентябрьский медвежий алерт 1989 и сразу был сменён медвежьим алертом -500. Рост февраля-апреля 1990 был ограничен медвежьим спайком около -500. Рост мая-июля затем показал ухудшающуюся серию максимумов осциллятора к рыночной вершине. Этот отрезок совпадает с определением price-breadth-divergence в кейсе: ценовой индекс продолжал расти, тогда как последовательные максимумы осциллятора сужались.
Август 1990 дал парные медвежьи спайки, второй на -910. Январь 1991 затем дал парные спайки выше +600. Значения выше +625 были определены как exception-high, отменяющие другие спайк-алерты, когда они следовали за экстремальным спайк-минимумом.
Редакторское прочтение правила two-print
Редакторское прочтение TradersWeek: в обоих эпизодах первый экстремум оставался alert-spike, пока confirmation-spike в том же направлении, противоположное отменяющее значение или price-breadth-divergence не переклассифицировали режим. Последовательность 1986-87 показывает, почему operating-norms должны быть локальными, а не переноситься из шумного предыдущего года. Последовательность 1989-91 сохраняет ту же логику two-print и добавляет правило exception-high после экстремального спайк-минимума.
Редакторское прочтение TradersWeek также рассматривает сжатие максимумов осциллятора в мае-июле 1990 как второй путь решения в этой лабораторной постановке. Расхождение цены и широты, а не только второй спайк, может говорить о том, что режим сменился.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой