2005выпуск C031-6
Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
Этот разбор рассматривает пятиминутную сессию индексных фьючерсов как трёхчастную гипотезу: дождаться экстремума стохастика, который цена не подтверждает, наращивать объём только после появления следующей волны и использовать ширину рынка, чтобы удерживать, подтягивать или выходить, а не чтобы открывать сделку.
- Покупка или продажа определяется только после того, как импульс сессии печатает экстремум, который цена не подтверждает, а сделка берётся только после разворота этого стохастика.
- Максимумы и минимумы сессии служат ориентиром и для сетапа, и для стопа по экстремуму сессии, поэтому неудачный вход рассчитан на выход вблизи заранее заданной отмены гипотезы.
- Ширина рынка обновляется на том же пятиминутном интервале, что и график, и используется после входа: удерживать, когда она усиливается, подтягивать, когда ослабевает, и быстро фиксировать прибыль, когда она около равновесия.
- Дробное наращивание допускается только после того, как позиция уже глубоко в прибыли, из консолидации вроде флага, и каждое наращивание остаётся меньше исходного, чтобы безубыток не гнался за ценой.
Архив описывает фьючерсный метод, построенный для пятиминутного тайминга индексных фьючерсов. Те же сетапы также представлены как пригодные для тайминга входов на более длинных горизонтах.
Дневной тренд плюс заранее размеченные поддержка и сопротивление — обязательный контекст для пятиминутной гипотезы. Входы задуманы у противоположного экстремума сессии, чтобы неудачная сделка всё равно выходила вблизи заранее заданной отмены гипотезы.
Как определяются сетапы
Сетап на покупку определяется, когда импульс сессии печатает минимум, который цена не подтверждает. Это расхождение — дивергенция. Лонг берётся только после того, как этот импульс разворачивается вверх.
Сетап на продажу определяется, когда импульс сессии печатает максимум, который цена не подтверждает. Шорт берётся только после того, как этот импульс разворачивается вниз.
Максимумы и минимумы сессии рассматриваются как опорные экстремумы и для сетапа, и для защитного стопа. На сетапе на покупку стоп по экстремуму сессии стоит на минимуме сессии. На сетапе на продажу он стоит на максимуме сессии. Гипотеза опровергается, если цена позднее подтверждает экстремум импульса.
Быстрый и медленный стохастик как измеритель импульса
И быстрый, и медленный стохастик-осциллятор используются как измеритель импульса сессии. Медленная линия рассматривается как более строгий фильтр меньшей частоты. Быстрая линия — более частая, но более шумная альтернатива.
Архив описывает медленный стохастик как дающий меньше сделок и более близкий стоп по экстремуму сессии на сетапе на продажу.
Пятиминутная сессия S&P 500 с 20-периодной экспоненциальной скользящей средней
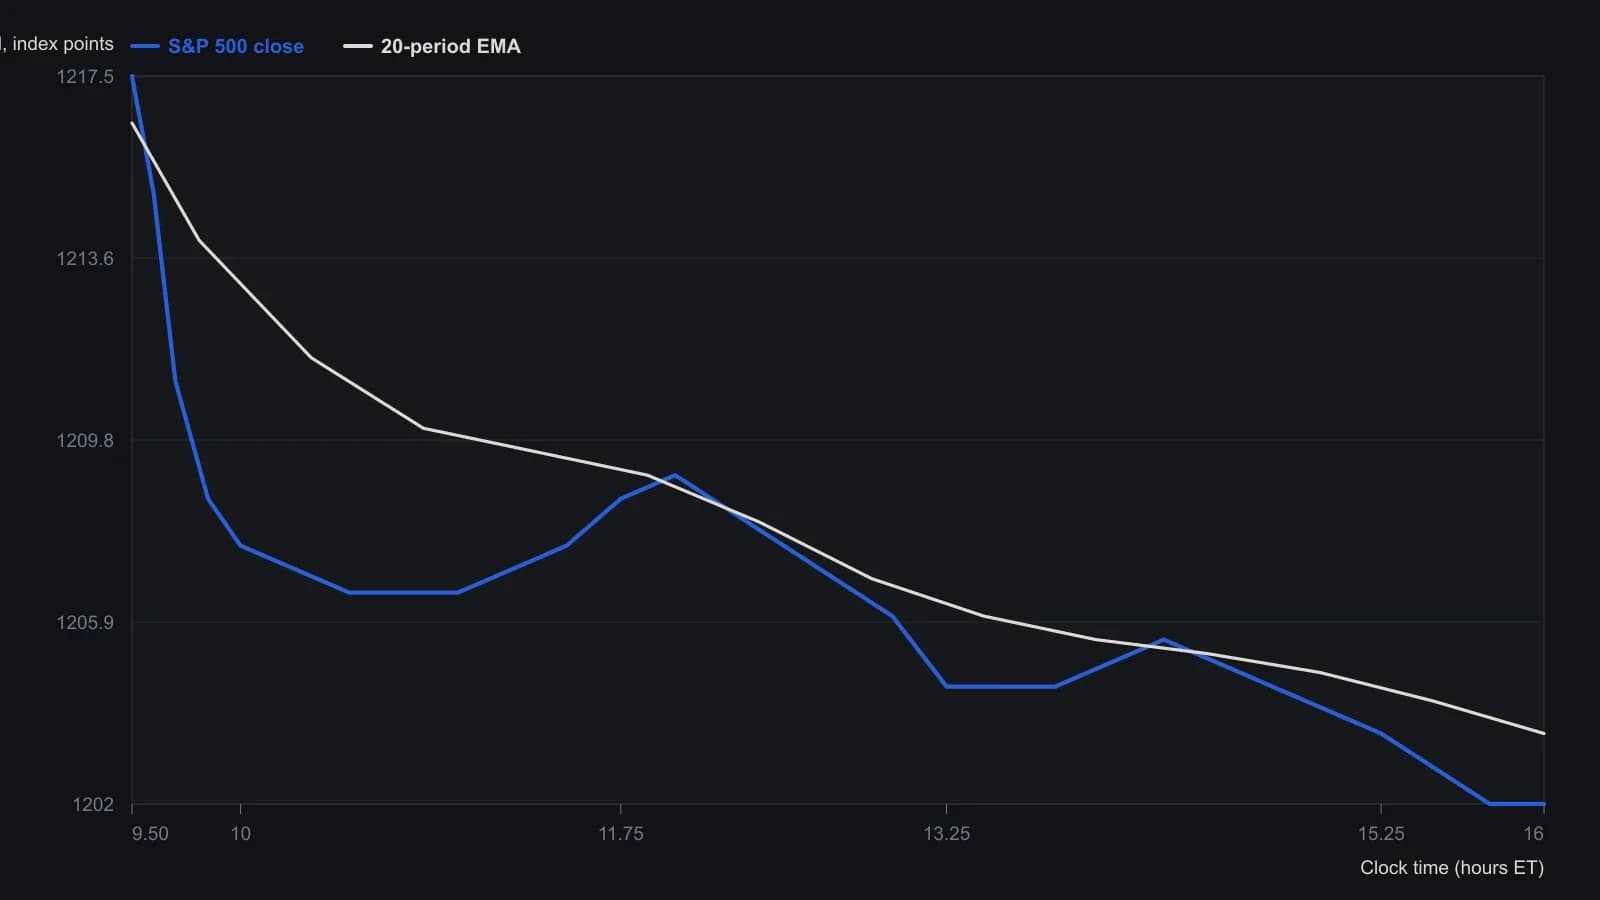
Пятиминутный график Yahoo ^GSPC с нанесённой 20-периодной экспоненциальной скользящей средней. Растровое разрешение не поддерживает считывание котировок на уровне тика.
Ширина рынка как вето после входа
Ширина рынка обновляется на том же пятиминутном интервале, что и график. Она используется после входа, а не для создания сетапа.
Усиливающаяся ширина поддерживает удержание. Ослабевающая ширина подтягивает стопы. Показание около равновесия рассматривается как сигнал быстро фиксировать прибыль.
Самое сильное подтверждение ширины, которое описано, — это переход от одного экстремума участия к противоположному экстремуму, а не показание, которое остаётся около баланса.
Наращивание только после следующей волны
Наращивания берутся только после того, как позиция уже глубоко в прибыли, из консолидаций вроде бычьих или медвежьих флагов. Каждое наращивание — дробное, меньше исходного, чтобы цена безубытка не гналась за рынком.
Редакторская ремарка: TradersWeek сопоставляет это ожидание с abc-волной. После подтверждённой дивергенции сделка рассчитана пройти трёхколенную последовательность: начальное движение, контрдвижение или пауза, затем продолжение. Наращивание относится к этому продолжению, а не к первой печати расхождения.
Когда сессия рваная
Когда рынки описываются как рваные, направленный объём уменьшают и предпочитают более быструю прибыль. Те же сетапы всё равно можно использовать, чтобы остаться в стороне или выйти, не будучи вынужденным принять полный убыток.
Этот рваный режим — оборотная сторона почти нейтрального показания участия. Направленные наращивания уменьшают или пропускают, потому что сетапы не продлеваются.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой