1992выпуск C021-4
Некумулятивное подтверждение свинга advance-decline
Новый максимум закрытия Dow Jones Industrial Average становится проверяемой краткосрочной гипотезой разворота только после того, как дневной net-advance-print уже зафиксировал два более слабых пика, поэтому третий неподтверждённый пробой — первое событие, которое нужно отметить.
- Стройте рыночную широту как net-advance-print: растущие бумаги данной сессии минус падающие, записанные как самостоятельное дневное значение, а не добавляемые к накопительной базе.
- Задавайте гипотезу продажи только на three-peak-sell-sequence, когда три более высоких пика Dow Jones Industrial Average совпадают с тремя более низкими пиками дневного net-advance-print.
- Задавайте гипотезу покупки на two-trough-buy-sequence, когда две более низкие впадины индекса совпадают с двумя более высокими впадинами дневного net-advance-print.
- Считайте завершённую последовательность действительной только если каждый требуемый пик или впадина проходит swing-hour-close-filter, и используйте последовательность как дополнение к другим инструментам краткосрочного тайминга.
Накопительный итог — медленное сравнение
Обычный ряд advance-decline строится от начальной базы: к ней прибавляют чистое число растущих за день, когда растущих больше падающих, или вычитают чистое число падающих за день, когда падающих больше растущих, после чего накопительный итог наносят вместе с Dow Jones Industrial Average. Эта накопительная сумма и есть cumulative-advance-decline-line.
При обычном прочтении новый максимум Dow Jones Industrial Average, которому не соответствует новый максимум накопительного итога advance-decline, трактуется как отрицательная дивергенция и кандидат на вершину.
Накопительный итог advance-decline может расходиться с ценовым индексом на длительном интервале. В одном приведённом случае итог широты достиг пика 8 августа 1989 года, тогда как финальный максимум индекса пришёл 17 июля 1990 года, одиннадцать месяцев спустя.
Стройте каждую сессию как остаток
Альтернативная конструкция наносит только разность растущих и падающих за данный день как дискретное значение. 1,000 растущих и 600 падающих записываются как +400, а 900 падающих и 400 растущих — как -500. Этот односессионный остаток и есть net-advance-print. Рыночная широта — дневной счёт растущих против падающих бумаг, используемый здесь как этот остаток, чтобы подтвердить или опровергнуть ценовой свинг.
Гипотеза продажи задаётся только после того, как три более высоких пика Dow Jones Industrial Average совпадают с тремя более низкими пиками дневного net-advance-print. Это совпадение и есть three-peak-sell-sequence. Гипотеза покупки задаётся, когда Dow Jones Industrial Average формирует два более низких свинговых минимума, а дневной net-advance-print — два более высоких минимума. Это совпадение и есть two-trough-buy-sequence.
Пробой — новый экстремум закрытия эталонного индекса в текущем свинге, и его нужно сверить с net-advance-print того дня, прежде чем считать участие подтверждённым. Дивергенция — расхождение, при котором эталонный индекс делает новый свинговый максимум или минимум, а дневной net-advance-print не делает соответствующего нового экстремума.
Три более слабых пика, затем повторный максимум
В разборе мая–июня 1990 года индекс показал 2801 при +943 чистых растущих 11 мая, из 1,282 растущих минус 339 падающих. Он показал 2870 при +673 29 мая и 2935 при +628 4 июня, завершая three-peak-sell-sequence.
После этой последовательности индекс снизился до минимума закрытия 2842 26 июня 1990 года, затем сделал новый максимум закрытия 2969 12 июля 1990 года всего при 442 чистых растущих, что трактуется как повторная последовательность продажи.
Более слабые пики чистого превышения растущих NYSE при последовательных максимумах DJIA
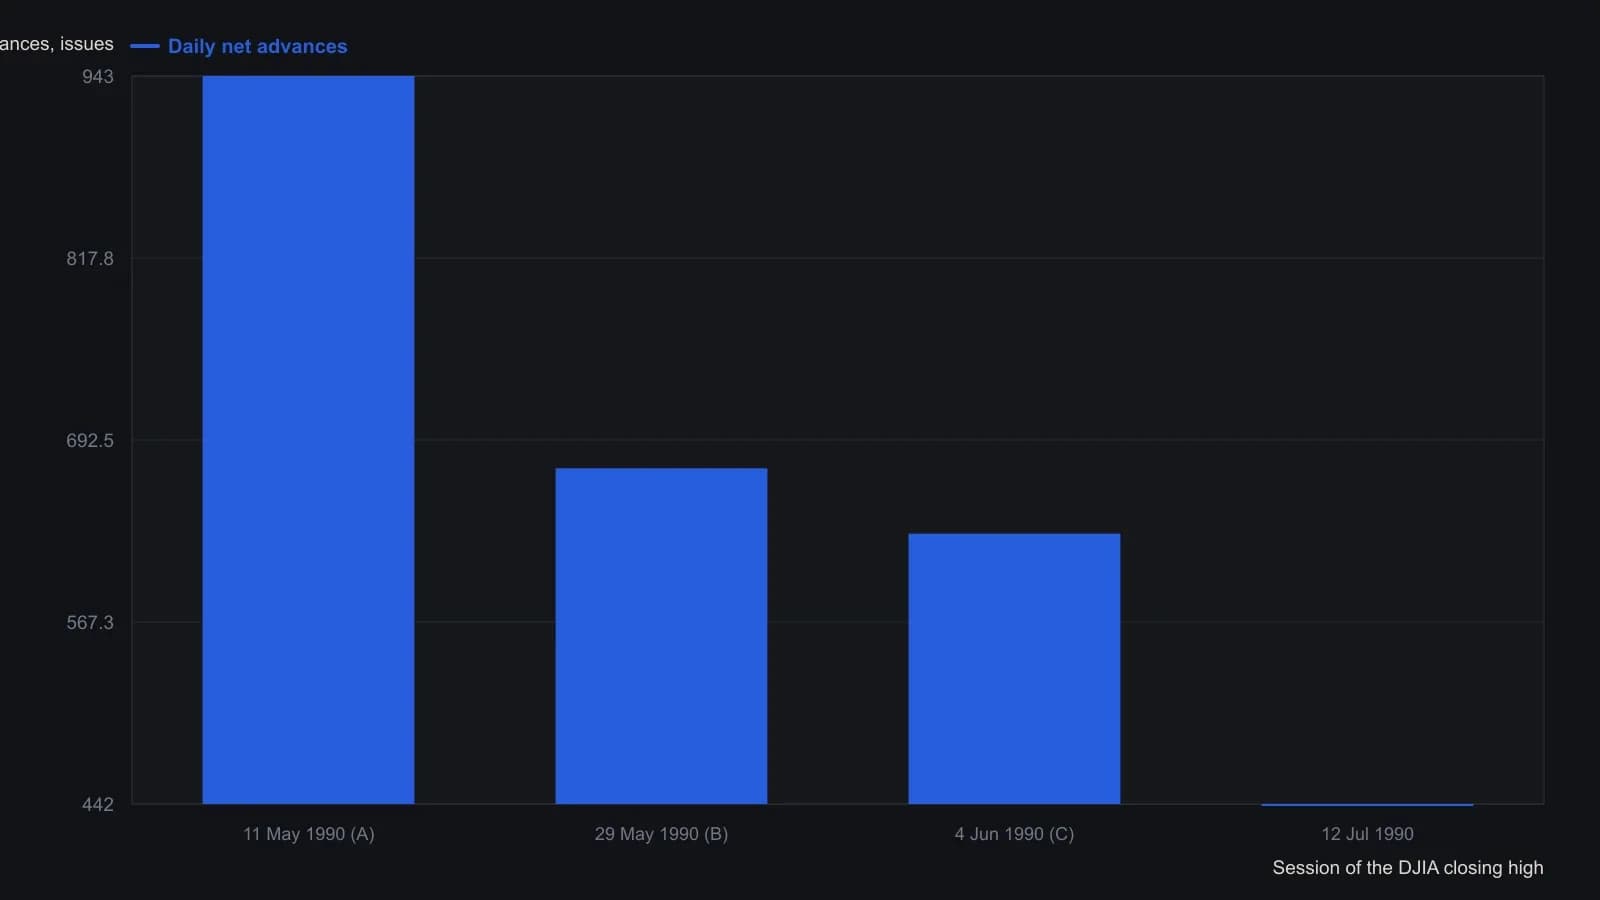
Эти точки — только пиковые сессии, которые называет Favors; промежуточные дневные остатки в тексте не приведены. Он также требует новый часовой максимум в тот же день, что и каждый новый максимум закрытия хода.
Проверяйте каждый свинг в тот же день
Завершённая последовательность считается действительной только если на каждом из трёх верхних пиков или двух нижних впадин индекс делает новый часовой экстремум в тот же день, что и новый экстремум закрытия этого свинга. Эта проверка в тот же день и есть swing-hour-close-filter. Она не требует полного экстремума бычьего или медвежьего рынка.
Дневная последовательность net-advance представлена как дополнение к другим инструментам краткосрочного тайминга, а не как самостоятельное правило решения.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой