1989выпуск C061-3
Построение недельного z-score ширины рынка по блок-тикам
Недельные крупные принты ап-тиков, даун-тиков и неизменных сделок сглаживаются, сводятся в один tick-ratio и пересчитываются в 52-недельный z-score, чтобы каждую неделю можно было читать на одной и той же оси графика.
- Дневные подсчёты крупных принтов суммируются в недельные ряды ап-тиков, даун-тиков и неизменных сделок, охватывающие каждую сделку объёмом больше 50,000 акций.
- Каждый недельный итог пропускается через 14-процентное экспоненциальное среднее, описанное как примерно сопоставимое с 13-недельным простым средним, прежде чем формируется какое-либо отношение.
- Tick-ratio вычитает сглаженные даун-тики из сглаженных ап-тиков и делит на сглаженные неизменные принты, поэтому тонкий средний подсчёт поднимает показание.
- 52-недельное скользящее среднее и стандартное отклонение того же окна переводят текущее отношение в z-score, а линии графика на плюс и минус один изолируют примерно одну шестую наблюдений в каждом хвосте.
Недельная трёхсторонняя лента
Ширина рынка в этой конструкции — это перекос всей ленты, выводимый из того, как крупные принты распределяются между ап-тиками, даун-тиками и неизменными сделками, а не из одного ценового пути. Поэтому исторический процесс начинается с трёх недельных рядов, а не с одной нанесённой на график линии.
Дневные подсчёты крупных принтов суммируются в недельные ряды ап-тиков, даун-тиков и неизменных сделок, охватывающие все сделки объёмом больше 50,000 акций. Ап-тик — это продажа по цене выше непосредственно предшествующей сделки, даун-тик — продажа по цене ниже этой сделки, а неизменный принт — продажа по равной ей цене.
Экспоненциальное сглаживание каждого ряда
Каждый из трёх недельных итогов сглаживается 14-процентным экспоненциальным средним, представленным как примерно сопоставимое с 13-недельным простым средним. Экспоненциальное сглаживание — это рекурсивное среднее, которое смешивает заданную долю новейшего недельного итога с дополнительной долей предыдущего среднего.
Экспоненциальное обновление составляет 14 процентов новейшего наблюдения плюс 86 процентов предшествующего среднего. То же обновление применяется отдельно к рядам ап-тиков, даун-тиков и неизменных сделок, чтобы последующее отношение сравнивало три одинаково сглаженных подсчёта.
Tick-ratio, взвешенный по убеждённости
Затем формируется один tick-ratio: из сглаженного ряда ап-тиков вычитается сглаженный ряд даун-тиков и результат делится на сглаженный ряд неизменных сделок. То есть сглаженные ап-тики минус сглаженные даун-тики, делённые на сглаженные неизменные принты.
Неизменные принты стоят в знаменателе, поэтому отношение растёт, когда этот средний подсчёт мал, исходя из того, что меньшее число неизменных сделок отмечает более сильную одностороннюю убеждённость.
Локальное среднее, затем z-score
Рассчитывается 52-недельное скользящее среднее tick-ratio, чтобы текущее отношение можно было выразить как отклонение от этого локального среднего. Скользящее среднее — это среднее tick-ratio с фиксированным lookback, используемое как локальное среднее, с которым сравнивается текущее показание.
Для построения графика эти отклонения переводятся в z-score делением на стандартное отклонение предшествующих 52 недель. Z-score — это текущее отклонение от 52-недельного среднего tick-ratio, делённое на стандартное отклонение того же 52-недельного окна.
Ориентиры на готовой оси
Приблизительные ориентиры масштаба заданы так: около половины показаний между +0.67 и -0.67, около двух третей между +1.00 и -1.00 и около 95 процентов между +2.0 и -2.0. Горизонтальные линии графика на +1.0 и -1.0 стандартных отклонениях описаны как изолирующие примерно одну шестую наблюдений в каждом хвосте.
Редакторское прочтение: TradersWeek принимает эти ориентиры как последний шаг построения — общую ось для сравнения недель. Исторический процесс не превращает линии в торговое правило.
Недельная z-оценка тик-отношения крупных блоков, 1983–1988
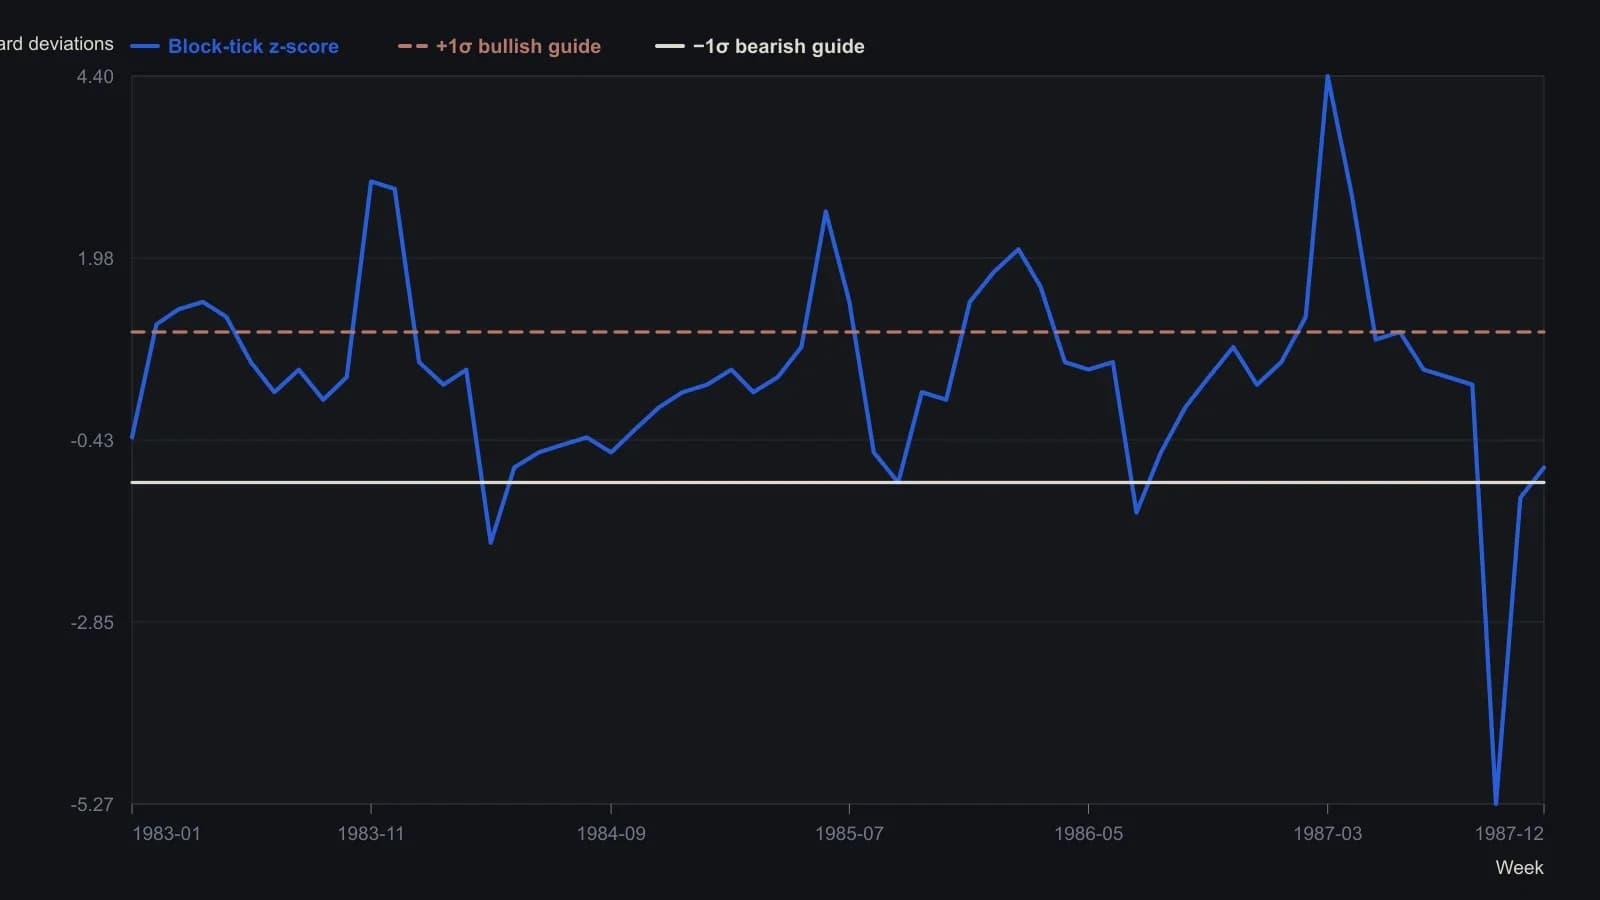
Кривая оцифрована с растра опубликованного рисунка 1 (месячные деления, ориентиры ±1σ). Точным заявленным значением является только неделя «чёрного понедельника» (−5.27). Остальные ординаты не следует принимать за табличную точность. Построение: недельные итоги сделок NYSE объёмом свыше 50,000 акций; 14% EMA (~13-недельная SMA) по повышательным, понижательным и неизменным; отношение = (EMA вверх − EMA вниз) / EMA неизменных; затем 52-недельные среднее и стандартное отклонение.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой