2005выпуск C121-5
Уровни breadth-summation как краткосрочный фильтр сигналов
Откалиброванный breadth-summation не выбирает точки входа. Он оценивает климат участия и как trend-filter решает, разрешено ли более краткосрочным сигналам срабатывать.
- Market-breadth спрашивает, сколько бумаг участвует в движении, а не куда ушёл отдельный индекс.
- Breadth-summation превращает дневной breadth-oscillator в устойчивую оценку климата, как только zero-level-calibration делает полосы сопоставимыми.
- Ratio-adjusted-net-advances не дают растущему листингу искажать сравнения на более длинном горизонте.
- Редакторское прочтение: trend-filter — это permission-switch, который разрешает или ветирует более краткосрочные инструменты, а не заменяет их.
Триггер — это не климат
Краткосрочный сетап — это триггер. Он спрашивает, присутствует ли прямо сейчас повторяемое условие на графике. Market-breadth задаёт более медленный вопрос: поддерживает ли участие растущих и падающих бумаг действие по этому триггеру вообще.
Редакторское прочтение: откалиброванная долгосрочная полоса breadth-accumulation не выбирает точки входа. Она решает, разрешено ли срабатывать какому-либо более краткосрочному сигналу вообще. Это regime-dependence. Тот же сетап имеет смысл рассматривать только когда более широкий климат участия является поддерживающим.
Как строится breadth-summation
Исторический ряд начинался с дневного breadth-oscillator: спреда между более быстрой и более медленной экспоненциальной средней net advances. Этот осциллятор был дневным приращением breadth-summation, нарастающего итога, чей уровень после калибровки читается как устойчивая оценка климата.
Приращение использовало ratio-adjusted-net-advances, то есть net advances, масштабированные на сумму растущих и падающих бумаг. Форма отношения использовалась, чтобы растущий биржевой листинг не искажал сравнения на более длинном горизонте.
Почему печатаемый уровень нуждается в калибровке
Поскольку ряд является нарастающей суммой, его печатаемый уровень зависит от даты начала и от любых пропущенных или ошибочных наблюдений вдоль пути. Без корректировки тот же климат печатался бы другим числом, если бы ряд начинался в другой день.
Zero-level-calibration, которая использует только текущие более быструю и более медленную экспоненциальные средние, была введена, чтобы один и тот же уровень индекса можно было восстановить для любой исторической даты. После этой корректировки начальной точки те же числовые полосы остаются сопоставимыми независимо от того, когда начинается ряд.
Суммирование как permission-switch
Архив рассматривал откалиброванный уровень как trend-filter. Экспозиция определялась как long связанного композита, пока суммирование оставалось выше выбранного уровня, и как flat, как только оно пересекало обратно ниже. Неиспользованным денежным средствам начислялся процент денежного рынка, пока правило было во flat. Более поздний многолетний график того же ряда отмечал zero и более высокую приподнятую полосу как уровни, выше которых композит в целом рос, и накладывал более длинную среднюю цены как второй фильтр.
Уровень суммирования представлялся как шлюз климата для более краткосрочных инструментов: более медленный сателлитный тайминг и меньше сделок, когда показание повышено, и избегание чрезмерной экспозиции, когда оно ниже zero.
Редакторское прочтение: этот шлюз является permission-switch. Это условие on или off более высокого уровня, которое разрешает или ветирует более краткосрочные инструменты тайминга. Он не заменяет эти инструменты и сам по себе не говорит, когда входить.
Время в рынке и доходность NASDAQ по уровню суммы
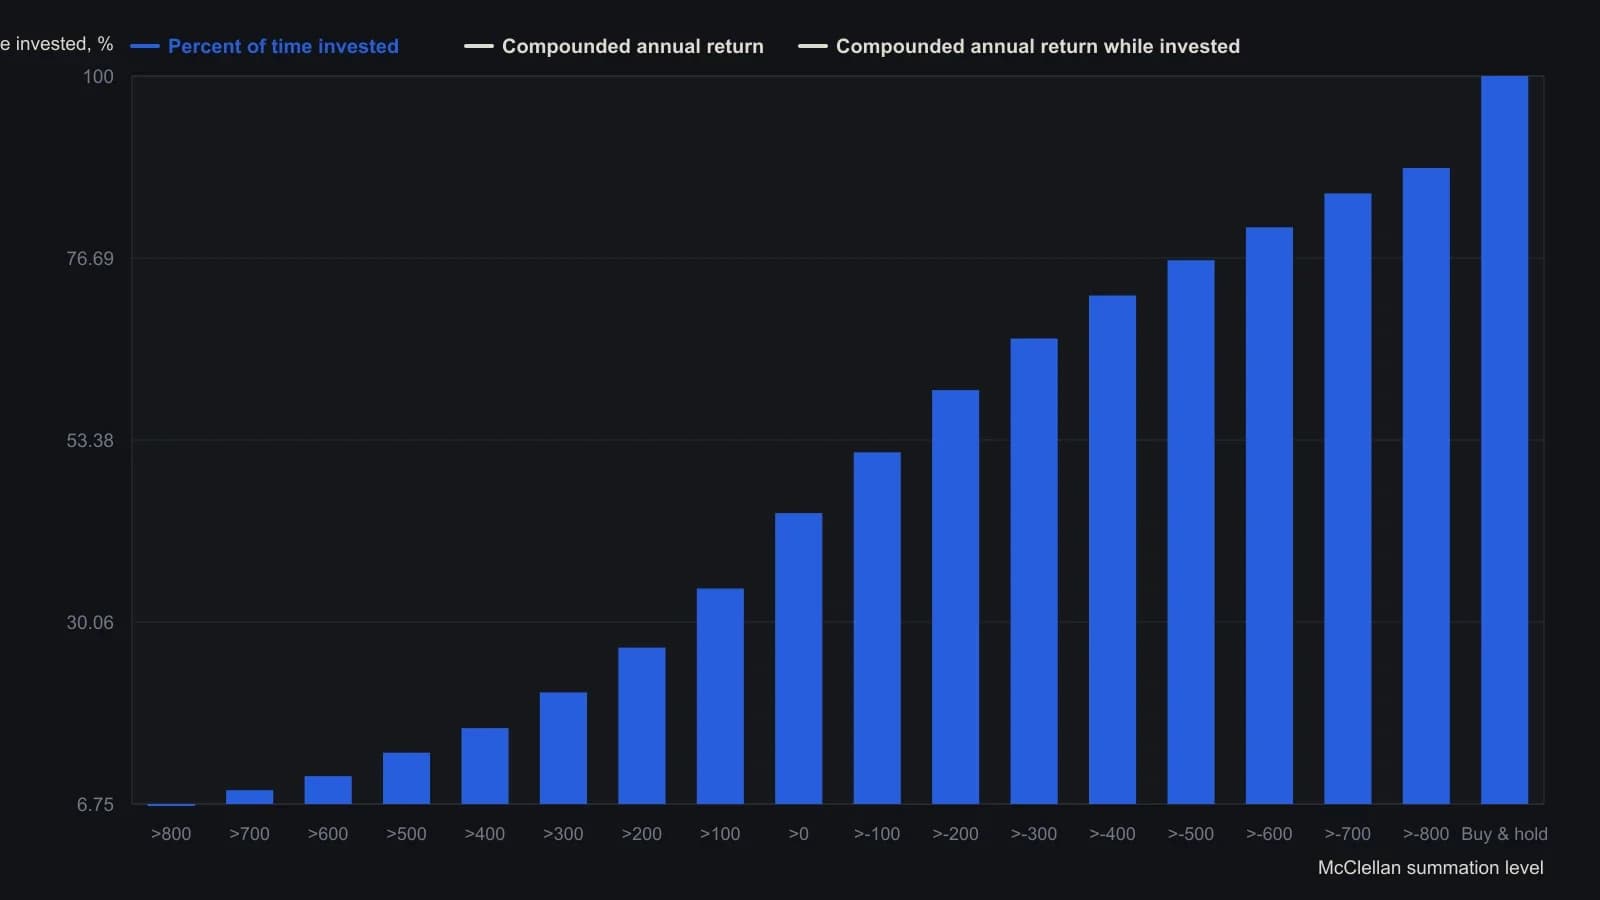
Каждая строка — правило только длинных позиций: покупать NASDAQ Composite, когда скорректированная по отношению и калиброванная к нулю сумма Макклеллана пересекает этот уровень снизу вверх, и выходить, когда она пересекает его обратно вниз. Сложная годовая доходность начисляет ставки денежного рынка за дни в кэше. Вход ширины рынка — растущие и падающие бумаги NASDAQ в виде (A−D)/(A+D).
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой