1989выпуск C091-5
Построение двухскоростного осциллятора роста-падения
Осциллятор ширины рынка строится по дневной разнице роста-падения Нью-Йоркской фондовой биржи: из более быстрого 10-процентного тренда вычитается более медленный 5-процентный тренд. Затем индекс суммирования прибавляет каждое дневное значение осциллятора, чтобы тот же двухтрендовый остаток можно было читать на горизонте от промежуточного до долгого.
- Осциллятор строится по дневной разнице роста-падения Нью-Йоркской фондовой биржи, а не по ценовому индексу.
- Пара трендов с двойной скоростью применяет 10-процентный тренд и 5-процентный тренд, которые рассматриваются как эквивалент 20-дневной и 40-дневной взвешенной скользящей средней, потому что эти скорости принимались за две наиболее доминирующие длины циклов от коротких до промежуточных.
- Осциллятор ширины рынка — это более быстрый тренд минус более медленный тренд; индекс суммирования — нарастающий итог этого остатка.
- Показания используют текущее значение, это значение относительно предыдущих показаний и паттерны, которые эти показания образуют, вместе с назначенными полосами осциллятора и явными уровневыми тестами суммирования.
Ряд ширины рынка, а не ценовой индекс
Осциллятор строится по дневной разнице роста-падения Нью-Йоркской фондовой биржи, а не по ценовому индексу. Эта разница роста-падения — дневное число бумаг, закрывшихся выше, минус число бумаг, закрывшихся ниже, и она служит сырым входом ширины рынка для каждого последующего шага.
Последующие тренды, остаток и нарастающая сумма берутся из той же дневной разницы. Ценовой индекс не подставляется ни на одном этапе построения.
Пара трендов с двойной скоростью
К этой дневной разнице применяются 10-процентный тренд и 5-процентный тренд. Эти две скорости рассматривались как эквивалент 20-дневной и 40-дневной взвешенной скользящей средней.
Две скорости тренда были выбраны потому, что они принимались за две наиболее доминирующие длины циклов от коротких до промежуточных в ряде ширины рынка. Вместе они образуют пару трендов с двойной скоростью: более быстрый 10-процентный сглаживатель и более медленный 5-процентный сглаживатель, применённые к одному и тому же ряду роста-падения.
Осциллятор описывался как образующий повторяющиеся паттерны и как показывающий интервал от 22 до 24 недель между важными донными формациями. Этот интервал доминирующего цикла — повторяющийся промежуток между важными доньями осциллятора, использованный для обоснования выбранных скоростей сглаживания.
Остаток осциллятора и индекс суммирования
Осциллятор ширины рынка определяется как более быстрый 10-процентный тренд минус более медленный 5-процентный тренд. Он читается как остаток перекупленности-перепроданности двухскоростного построения.
Сопутствующий индекс суммирования строится сложением каждого дневного значения осциллятора, перенося тот же двухтрендовый остаток на горизонт от промежуточного до долгого.
Три признака, по которым читают осциллятор
Чтение построенного осциллятора использует три совместно наблюдаемых признака: текущее значение, это значение относительно предыдущих показаний и паттерны, которые эти показания образуют.
Построенному ряду были назначены числовые полосы, включая краткие экстремумы за пределами +150 и -150, более спокойные зоны разворота между +60 и +90 и между -50 и -100, а также опорные уровни на +130 и -130.
Осциллятор Макклеллана, суммационный индекс и композитный индекс NYSE, 1986–1989
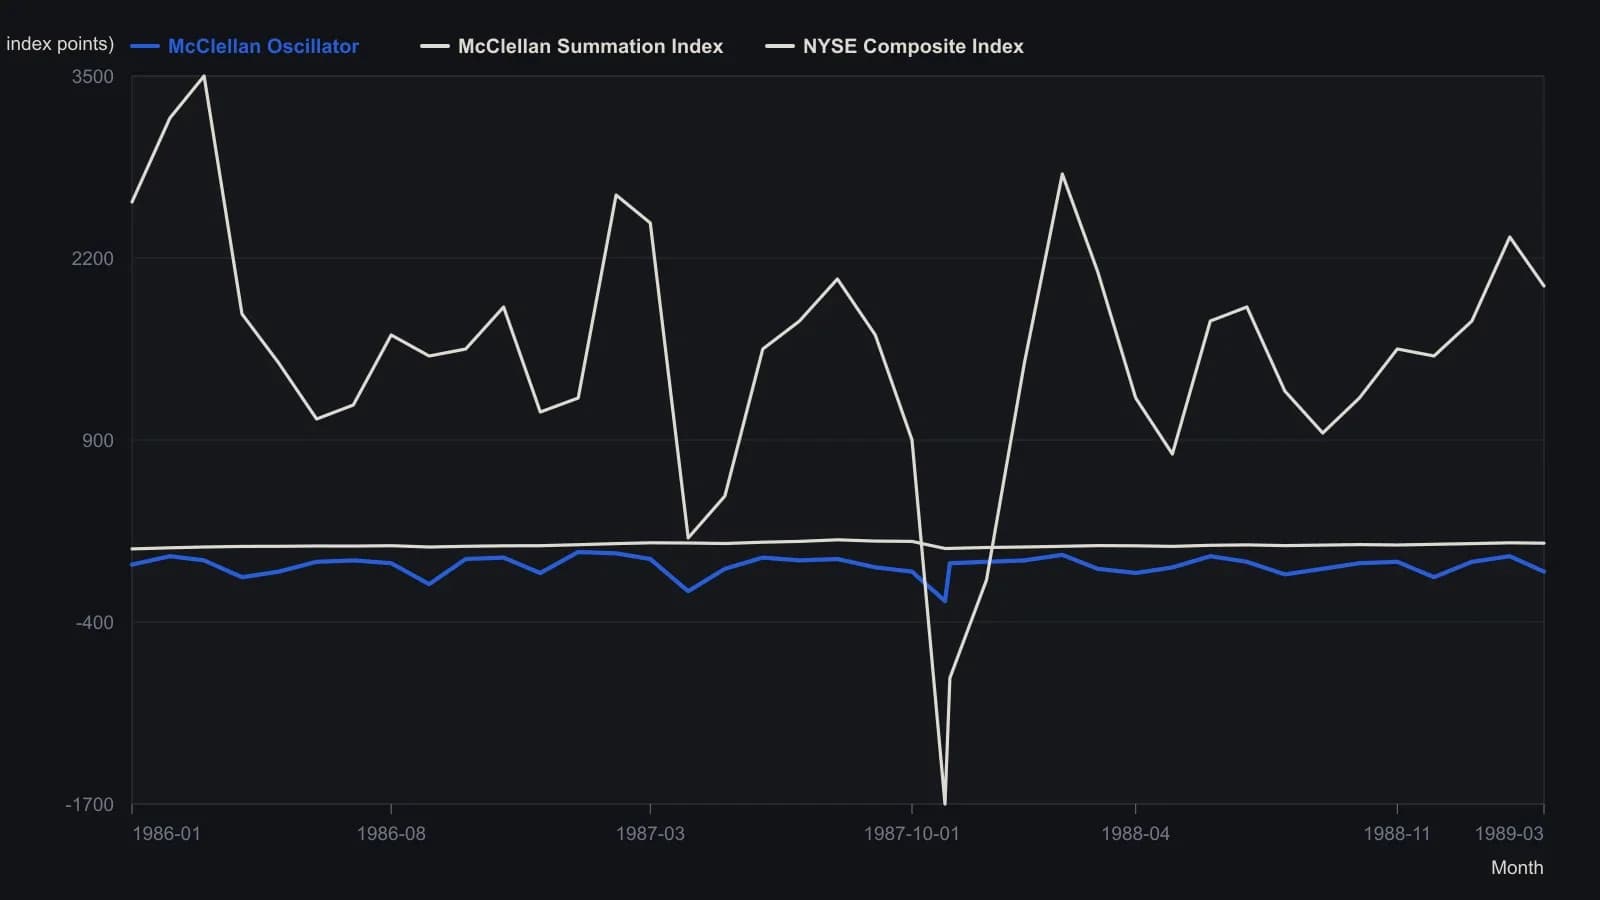
Чёрно-белое наложение трёх рядов на двух шкалах; осциллятор проведён относительно размеченной полосы ±200 (одна десятая левой шкалы суммирования). Месячные отсчёты плюс экстремумы краха; показания приблизительны относительно печатной сетки.
Уровневые тесты на индексе суммирования
Ряду суммирования были заданы явные уровневые тесты: подъём снизу от -1500 через ноль и выше +2000, последующее пересечение нуля сверху вниз после показания выше 2000 и фиксация на уровне -1500 или ниже.
Эти построенные пересечения нуля после экстремума — тайминг по нулевой линии, который рассматривается как отдельное событие тайминга, отличное от самого экстремума.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой