1997выпуск C081-10
Walk-forward валидация правила тайминга по ширине рынка
Эта архивная статья заново излагает процедуру ширины рынка NYSE 1990-х, которая использовала растущие и падающие бумаги, объём, а также новые максимумы и новые минимумы. Редакторское прочтение: кейс преподаётся здесь как напоминание, что правило рыночного тайминга надёжно лишь настолько, насколько надёжна walk-forward процедура, которая его породила.
- Модель ширины рынка на относительной силе может застрять в lockout, когда ряд ценовой силы достигает своей границы раньше ряда advance-decline, оставляя относительную меру около нуля и блокируя последующие входы.
- Выбор параметров индикатора поиском лучшего in-sample результата рассматривается как та же деятельность, что и подгонка под кривую, а лучшая in-sample подгонка не является доказательством последующего качества сигнала.
- Демонстрация только отобранных исторических эпизодов или трактовка одной оптимизации по всей выборке как свидетельства будущего поведения отклоняется как валидация.
- После фиксации правил более поздние окна walk-forward проверялись на out-of-sample отрезках, с отметками покупок и продаж, наложенными на S&P 500 и на ряды ширины рынка, использованные как входы.
Когда модель ширины рынка на относительной силе ушла в lockout
Предыдущая модель ширины рынка на относительной силе могла застрять в lockout, когда ряд ценовой силы достигал своей границы раньше ряда advance-decline. Относительная мера тогда сидела около нуля, и последующие входы блокировались.
Полностью механическая замена
Замещающая модель была задана как полностью механическая процедура. Она использовала растущие и падающие бумаги и объём плюс новые максимумы и новые минимумы, а не разность относительной силы двух ограниченных осцилляторов.
In-sample поиск рассматривается как подгонка под кривую
В этой конструкции выбор параметров индикатора поиском лучшего in-sample результата рассматривается как та же деятельность, что и подгонка под кривую. Лучшая in-sample подгонка не является доказательством последующего качества сигнала.
Два распространённых упрощения валидации отклоняются. Одно — демонстрация только отобранных исторических эпизодов. Другое — трактовка одной оптимизации по всей выборке как свидетельства будущего поведения.
Та же историческая запись, два набора правил
Набор правил turbo сравнивался с более ранней версией на относительной силе на той же исторической записи. Более новая версия избежала lockout, который держал старую версию вне рынка с начала октября до конца 1996 года.
Окна walk-forward после фиксации правил
Графики более поздних окон walk-forward накладывают отметки покупок и продаж на S&P 500 вместе с рядами силы растущих-падающих, объёма и новых максимумов/новых минимумов, использованными как входы.
Out-of-sample отрезки проверялись после фиксации правил. Одно окно охватывало 1978-82 и использовало ранее не виденные данные. Другое охватывало 1982-86, в котором модель оставалась с доминирующим ростом, потеряв около 6% в снижении 1983-84.
На out-of-sample отрезке с января 1996 до публикации модель оставалась в лонге, за исключением коротких выходов вокруг снижений июля 1996 и марта 1997.
S&P 500 на каждом турбо-сигнале A/D–NH–NL, 1978–1997
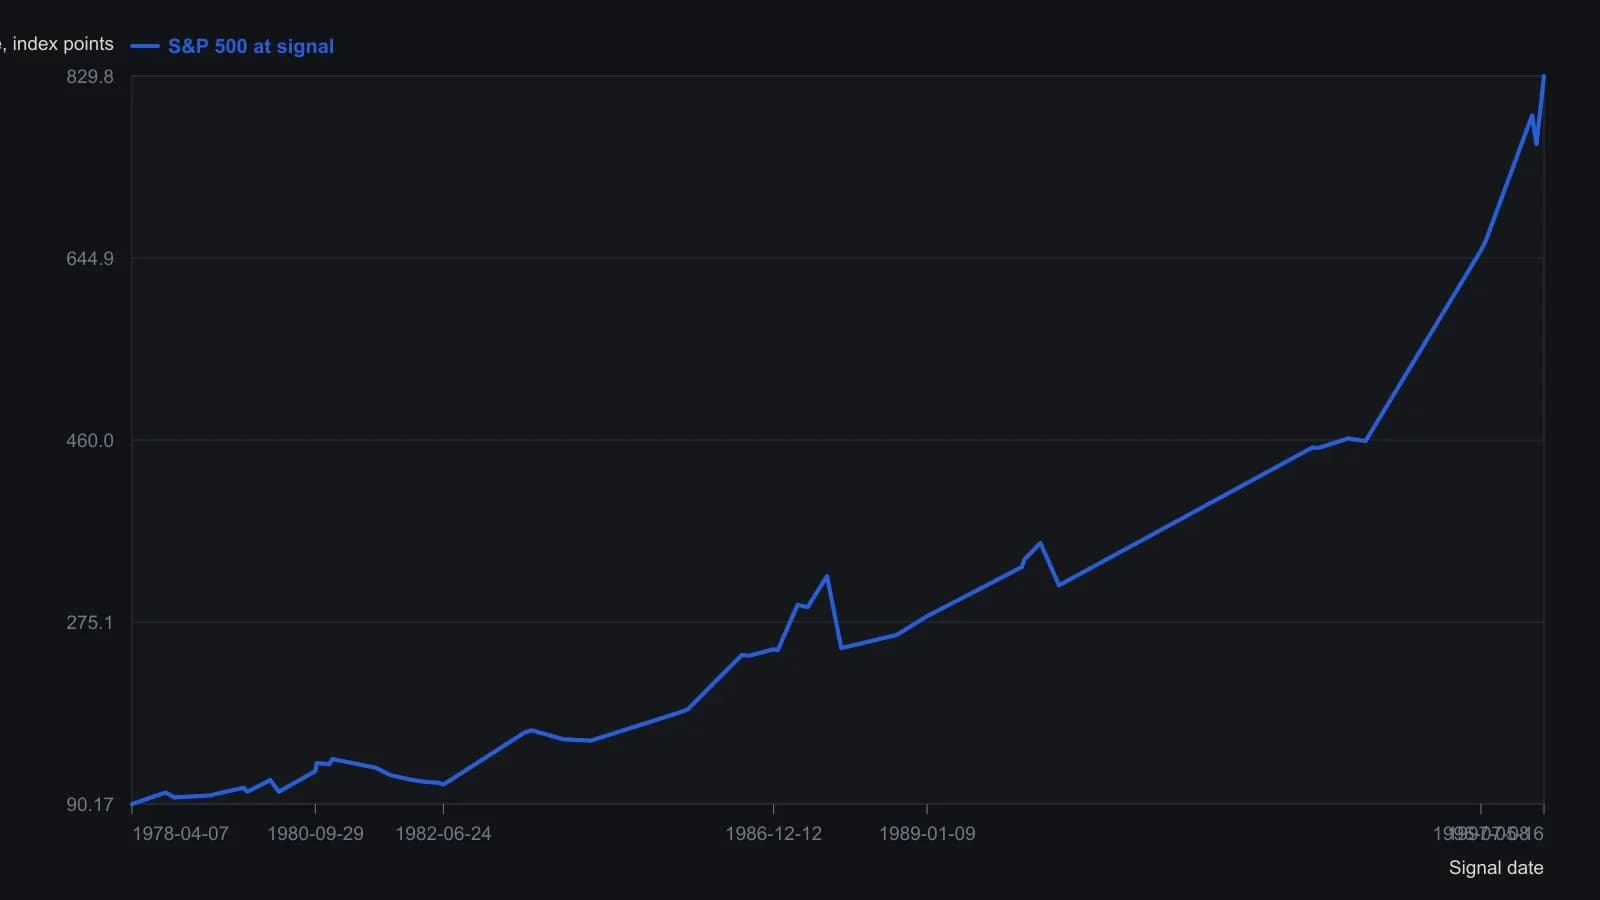
Параметры подбирались на отрезке 1 Jan 1987–31 Dec 1995. Сегмент 2 (3 Jan 1978–27 Feb 1987) и сегмент 3 (1 Jan 1996–16 May 1997) — walk-forward. Шестнадцать свободных параметров, поэтому средний участок подогнан под кривую по построению.
Все разборы дорожки · 50 разборов
- 1990Трёхоконная walk-forward оценка системы
- 1990Построение конструкционного слоя механической торговой системы
- 1991Построение walk-forward нейросетевых торговых правил
- 1991Построение нейронных торговых систем от фактов до walk-forward
- 1992Walk-forward оценка стоп-оверлеев на пересечениях средних
- 1992Аудируйте тесты механических систем на исполнения и режимы
- 1993Walk-forward-оценка прогнозов месячной доходности и реальных ставок
- 1993Построение walk-forward прогнозов с базовыми моделями линейной регрессии и скользящих средних
- 1993Walk-forward гибридные правила для межрыночных стеков прогноза
- 1994Построение нейронной сети как задача механической торговой системы
- 1995Построение межрыночной нейросетевой торговой системы
- 1996Недельная ширина рынка как одна процедура на неиспользованном окне
- 1996Walk-forward оценка правил облигационного фонда по золотому индексу
- 1996Оценка фильтров weekday-in-month для дневных сделок по индексу
- 1996Требуйте и трендовый фильтр, и циклический осциллятор перед входом
- 1997Окна walk-forward как диагностика нестабильности параметров
- 1997Walk-forward валидация правила тайминга по ширине рынка
- 1997Всплески солнечных пятен и walk-forward оценка адаптивного циклического правила
- 1997Walk-forward проверка тайминга по облигациям и ширине рынка
- 1998Walk-forward-аудит регрессионных прогнозов тренда
- 1998Оценка кубического валютного тренда методом наименьших квадратов на walk-forward сегментах
- 1998Walk-forward оценка рекурсивных трендовых сигналов по иене
- 1999Проектирование личной системы в условиях психологии толпы
- 1999Walk-forward оценка полиномиального прогноза цены
- 2000Walk-forward оптимизация правил на угле наклона регрессии
- 2001Сконструируйте зимнее сезонное окно как одну процедуру
- 2001Проверяемые правила, когда описания систем иссякают
- 2002Оценка механических систем до определения размера позиции
- 2003Walk-forward построение систем рыночной позиции на основе правил
- 2007Оценка сезонных окон металлов в разных режимах
- 2007Оценка механических систем тайминга относительно базовых линий удержания
- 2011Walk-forward реоптимизация как шлюз проектирования системы
- 2011Оценивайте сгенерированные системы на отложенных выборках, затем добавляйте стопы
- 2012Walk-forward analysis и out-of-sample тесты механической торговой системы
- 2012Проектирование торговой системы с опорой на личность
- 2012Построение механической системы, начиная со scorecard
- 2012Построение скользящей средней advancer-decliner для ширины рынка
- 2012Поиск формулы как построение механической системы
- 2013Построение системы начиная с идентичности
- 2013Постройте свинг-систему от правил trading-bias до walk-forward
- 2014Оценивайте механические системы по акциям со стопами и walk-forward
- 2014Walk-forward фильтры velocity на шумных внутридневных трендах
- 2015Event-predictability против правил с позиционными ограничениями
- 2015Построение механических систем для walk-forward тестов
- 2016Когда протестированную систему нужно вывести из работы
- 2016Walk-forward фильтры по метрикам и проверки на уровне случайности для выбранных входов
- 2018Оценивайте механические торговые системы без рейтингов каталога
- 2019Поэтапное построение стопа от риска на входе до трейлинг-выхода
- 2020Накопление простых идей для построения механической системы
- 2020Красивый первый черновик — не освобождение от walk-forward