1999выпуск C091-6
Позиции в индексном фонде как комитет голосования большинством
Редакторское прочтение: рассматривайте инструмент индексного фонда как решение комитета. Каждое простое правило отдаёт один голос «лонг» или «воздержаться», и покупка рассматривается только тогда, когда заранее согласованное большинство независимых проверок совпадает.
- Процедура торгует инструментом индексного фонда, который отслеживает S&P 500, а не корзину отдельных акций.
- Компонентные системы из широты рынка, ценового моментума, рыночных настроений и прокси процентных ставок смешиваются, а не используются по отдельности.
- majority-vote-entry рассматривает покупку, когда шесть из максимум девяти рассмотренных индикаторов одновременно находятся в лонге.
- Конструкция предпочитает более простые правила и подтверждение сигналов короткого таймфрейма на более длинном, чтобы вход, выход и сокращение экспозиции оставались одной проверяемой процедурой.
Комитет простых правил
Редакторская интерпретация: TradersWeek читает этот архивный рабочий процесс как способ рассматривать позицию в индексном фонде как голосование комитета. Каждое простое правило отдаёт один голос «лонг» или «воздержаться». Капитал выделяется только тогда, когда заранее согласованное большинство независимых проверок совпадает.
Механическая торговая система — это заранее написанная процедура, которая превращает рыночные наблюдения в действие «лонг», «шорт» или «остаться в стороне» без дискреционного переписывания в момент сделки. Архивная процедура применяет эту идею к инструменту индексного фонда — взаимному фонду, созданному для отслеживания широкого фондового индекса, чтобы трейдер мог применять сигналы системы, не выбирая отдельные акции. Фонд в этом рабочем процессе предназначен отслеживать S&P 500, а не корзину отдельных акций.
Смешайте бюллетени
Компонентные системы берутся из мер широты рынка, ценового моментума, рыночных настроений и прокси процентных ставок, затем смешиваются, а не используются по отдельности. majority-vote-entry — это правило скоринга, которое добавляет одно очко за каждый бычий компонент и покупает только тогда, когда достигнуто заявленное число этих очков. В этом рабочем процессе покупка рассматривается, когда шесть из максимум девяти рассмотренных индикаторов одновременно находятся в лонге.
Оценки широты рынка
Широта рынка — это подсчёт того, сколько бумаг участвует в росте или снижении, обычно через новые максимумы, новые минимумы, растущие бумаги и падающие бумаги.
Одно правило широты берёт дневные новые годовые максимумы, делит их на сумму новых годовых максимумов и новых годовых минимумов, сглаживает это отношение 10-дневной экспоненциальной средней и ставит +1, когда средняя превышает 70. Более простое отношение широты новых максимумов к сумме новых максимумов и новых минимумов выдаёт покупку, когда отношение выше 0.5.
Настроения и прокси процентных ставок
contrary-sentiment-check — это чтение ожиданий толпы, которое трактуется как предупреждение, когда бычий консенсус экстремален, и как поддержка, когда он приглушён. Недельные чтения бычьего консенсуса выше 70 трактуются как возможный негатив, а чтения около 35 — как возможный конструктивный экстремум. Оценка contrary sentiment +1 присваивается всякий раз, когда недельный бычий консенсус остаётся ниже 70.
Скользящая средняя — это средняя за период обзора упорядоченных цен, используемая, чтобы отметить направление тренда, когда более быстрая средняя пересекает более медленную или когда цена находится выше или ниже средней. Один прокси процентных ставок применяет недельное пересечение 10-периодной и 20-периодной скользящих средних к utility average, с табличными сигналами с April 23, 1993 по January 15, 1999.
Подтвердите более короткий сигнал
Подтверждение индекса считается присутствующим, когда S&P 500 и либо промышленный индекс Dow, либо транспортный индекс находятся выше 39-недельной скользящей средней. Multi-timeframe-confirm — это требование, чтобы более длинный интервал выборки, например недельное закрытие, совпадал с более коротким дневным сигналом до увеличения размера.
Конструкция предпочитает более простые правила, несколько дневных и недельных таймфреймов и подтверждение сигналов короткого таймфрейма на более длинном, чтобы вход, выход и сокращение экспозиции оставались одной проверяемой процедурой.
S&P 500, дневные закрытия, конец 1996 — 2 июля 1999
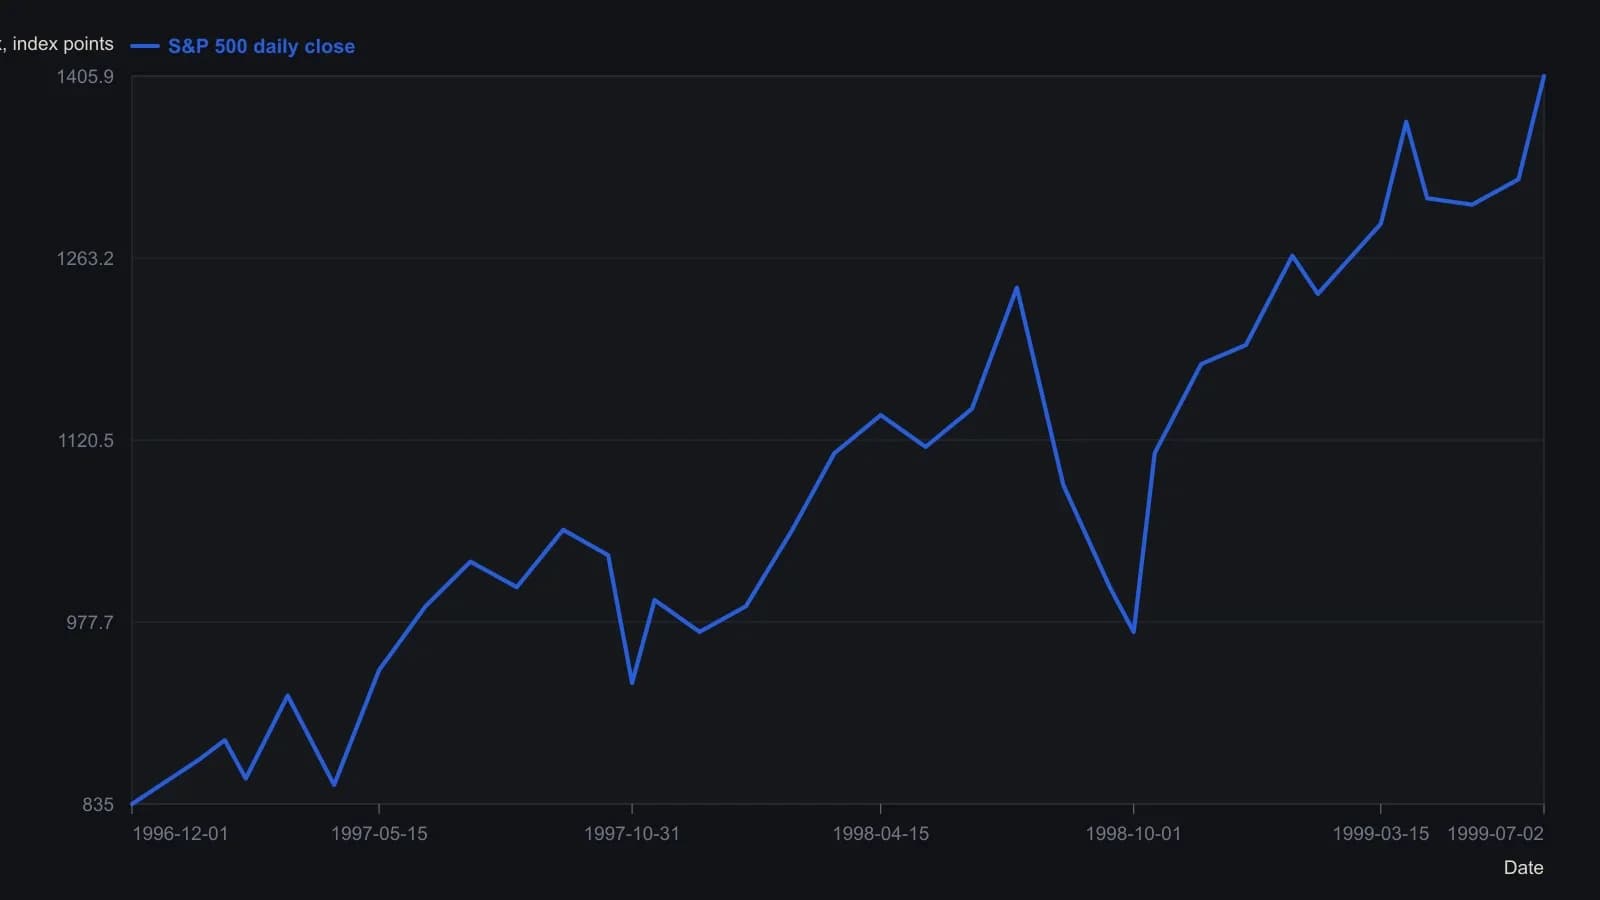
Снято с дневного линейного графика с ценовой сеткой шагом 50 пунктов. Даты — якорные отметки месячного масштаба, кроме даты в заголовке: 2 июля 1999. Внутренние закрытия приблизительны с точностью около 10 индексных пунктов и не являются официальными биржевыми котировками.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой