1990выпуск C041-3
Оценка дневной и недельной беззнаковой плюралити ширины рынка
Беззнаковая плюралити фиксирует величину разрыва между растущими и падающими бумагами, не называя лидирующую сторону. Дневной 25-сессионный плюралити-тотал затем использует пороговое наблюдение и позднее подтверждение разворота, тогда как пятинедельный тотал нуждается в более низких полосах, потому что недельный взаимозачёт взаимозачитывает противоположные сессионные разрывы.
- Плюралити — это беззнаковый разрыв между растущими и падающими бумагами, поэтому одно и то же числовое превышение фиксируется независимо от того, доминируют растущие или падающие.
- Дневной плюралити-тотал — это 25-сессионная скользящая сумма, и пороговое наблюдение становится направленной гипотезой только после подтверждения разворота.
- Недельный взаимозачёт сжимает пятинедельный тотал относительно дневного тотала, поэтому недельные полосы расположены ниже, и автор счёл этот ряд бесполезным на коротком горизонте.
- Автор заключает, что дневная конструкция — это версия, которую следует отслеживать, и что правило действует прерывисто, а не постоянно находится в состоянии сигнала.
Что фиксирует беззнаковая плюралити
Плюралити — это беззнаковый разрыв между числом растущих бумаг и числом падающих бумаг за одну сессию. Одно и то же числовое превышение фиксируется независимо от того, доминируют растущие или падающие.
Дневной плюралити-тотал
Одна дневная конструкция — это 25-сессионный плюралити-тотал этого беззнакового разрыва. Тотал обновляется с приходом каждой новой сессии. Это скользящая сумма сессионных значений плюралити, а не среднее тех же значений.
Пороговое наблюдение и подтверждение разворота
В этом дневном правиле падение плюралити-тотала ниже 6000 — это лишь пороговое наблюдение на продажу. Гипотеза продажи принимается после подтверждения разворота, когда тотал разворачивается вверх.
Рост плюралити-тотала выше 12000 — это лишь пороговое наблюдение на покупку. Гипотеза покупки принимается после того, как тотал разворачивается вниз.
Вершина истощения и паническое дно
Заявленное обоснование последовательности верхней полосы — вершина истощения: самоуспокоенность или истощение на поздней стадии роста при тонкой двусторонней активности, а не скученный выход. Заявленное обоснование последовательности нижней полосы — паническое дно: скученность на поздней стадии снижения, когда многие участники пытаются выйти одновременно.
Недельный взаимозачёт и пятинедельный тотал
Пятинедельный скользящий тотал недельной плюралити нуждается в более низких числовых полосах, чем 25-сессионный тотал, из-за недельного взаимозачёта. Противоположные дневные разрывы взаимозачитываются внутри недели, поэтому недельный беззнаковый тотал сжимается относительно дневного тотала.
Недельные полосы и горизонт
На недельных данных автор использовал среднее плюс-минус одно стандартное отклонение как полосу одного стандартного отклонения, расположенную на одно стандартное отклонение выше или ниже среднего недельного плюралити-тотала. Автор счёл недельный ряд бесполезным на коротком горизонте, продолжая при этом рассматривать его как релевантный для окна прогноза на один год.
Пятинедельный итог беззнаковой разности растущих и падающих, 1984–1990
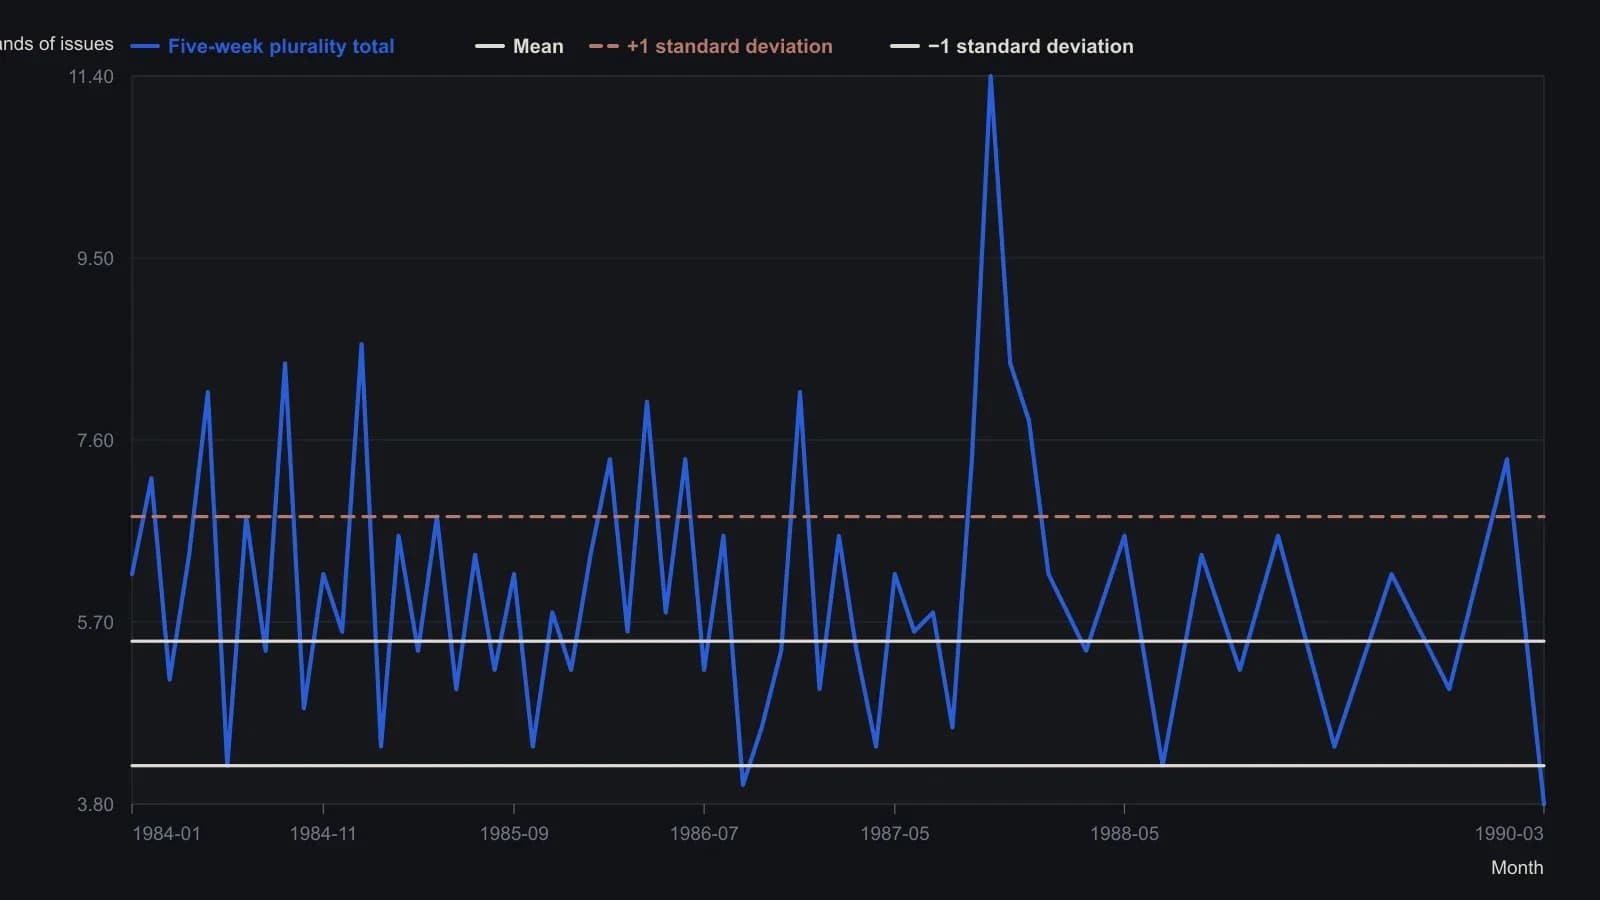
Значения по оси Y — тысячи бумаг на печатной шкале 2–12. Недельное взаимное погашение опускает этот пятинедельный итог заметно ниже дневного итога за 25 сессий; точки — приблизительные отсчёты с растра, а не из исходной таблицы. Печатная подпись к рисунку 1 в источнике называет посторонний индекс сопротивления и не использовалась.
Как читался недельный график
Прочтение автором недельного графика обнаружило смешанные сигналы 1984 года, ранний бычий сигнал 1985 года с последующими медвежьими сигналами, которые были сочтены бесполезными, и три бычьих сигнала 1986 года.
То же прочтение зафиксировало октябрьский медвежий сигнал за год до краха, затем февральский бычий сигнал, три сильных бычьих сигнала вокруг паники краха и пять медвежьих пробоев 1988-1989 годов, которые были сочтены не очень полезными.
Какую конструкцию автор оставил
Автор заключает, что дневная конструкция — это версия, которую следует отслеживать. Правило действует прерывисто, а не постоянно находится в состоянии сигнала.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой