2013выпуск C0449-56
Кумулятивный advance-decline против годовой средней
Графическая конструкция сопоставляет кумулятивный ряд advance-decline с годовым простым скользящим средним того же ряда. Статья рассматривает кроссовер long-or-flat как переносимый объект исследования: зафиксируйте масштабированное отношение и состояние выше-или-ниже-средней, затем назовите длину lookback, начало накопления и потоки числа выпусков, прежде чем любой тест будет считаться заданным.
- Объект на графике — кумулятивный ряд advance-decline, читаемый относительно годовой скользящей средней ширины рынка того же ряда.
- Закодированные правила следуют кроссоверу long-or-flat: они в лонге, пока ряд выше своей средней, и во флэте, когда он ниже, без стороны шорта.
- Каждому бару нарастающего итога нужны выровненные потоки числа выпусков, масштабированное процентное изменение advance-decline и выбранное начало накопления.
- Lookback, представленные как годовая средняя, включают 252, 254, 256 и 260 баров, и изменение этой длины меняет задуманный горизонт.
Парный ряд и порог состояния
Графическая конструкция сопоставляет кумулятивный процентный ряд advance-decline с годовым простым скользящим средним того же ряда. Кумулятивный ряд advance-decline — это нарастающий итог масштабированного дневного отношения, которое сравнивает растущие выпуски с падающими. Скользящая средняя ширины рынка — это простая средняя этого ряда на заявленной длине lookback, и она является порогом, который отмечает состояние лонга или флэта.
Кумулятивная линия роста-падения и её 254-барная средняя
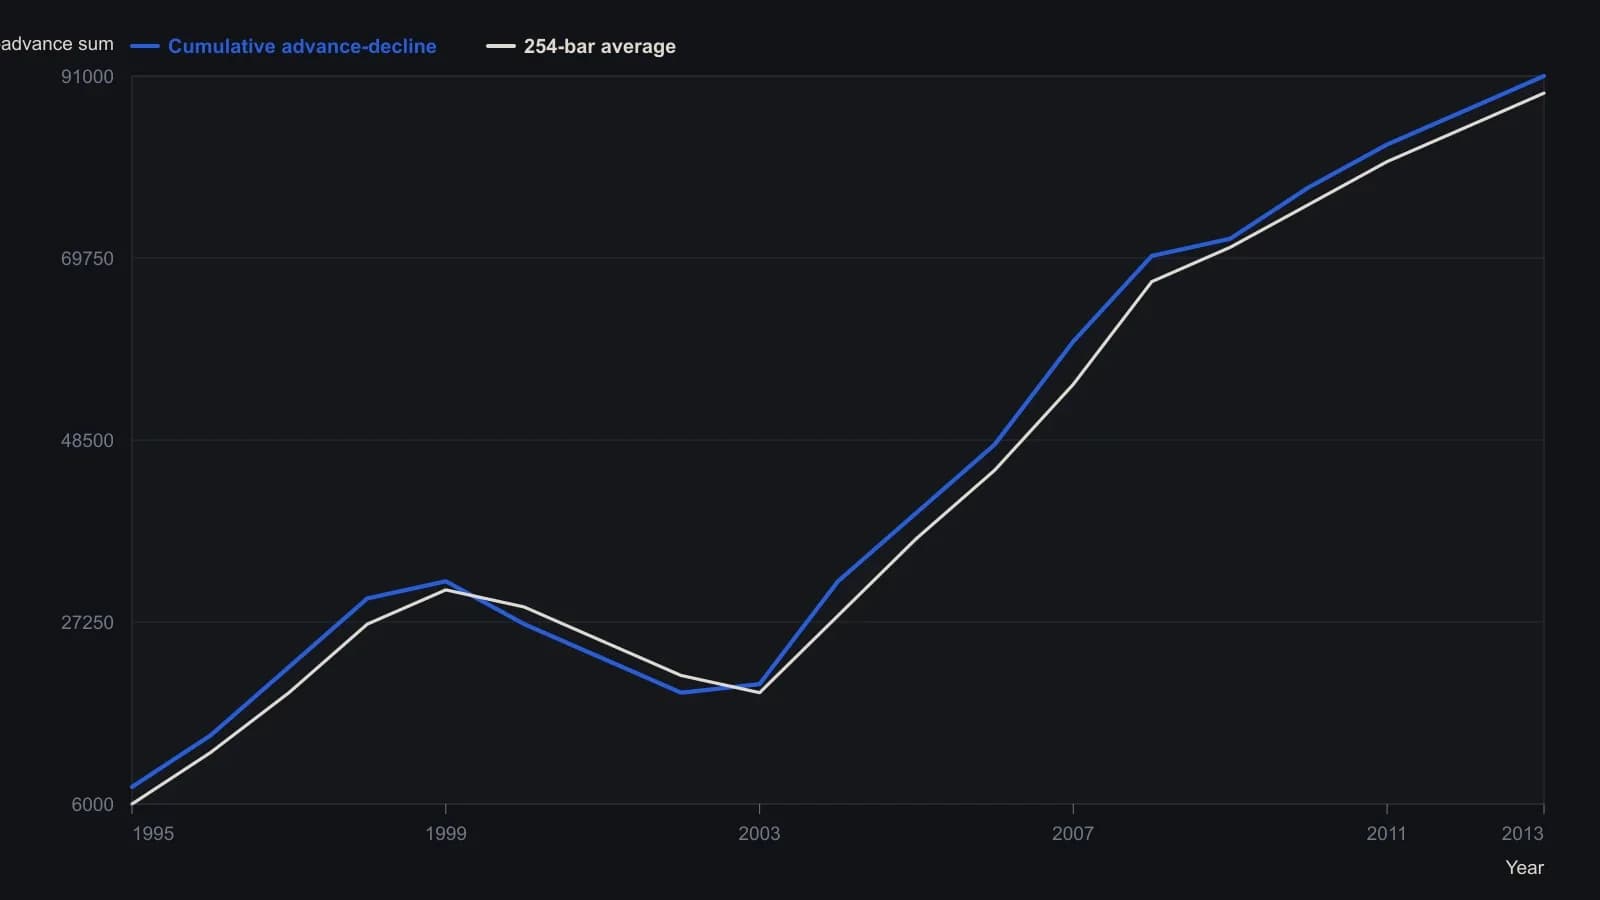
NeuroShell обозначает сглаживающую как 254-барную среднюю кумулятивной линии роста-падения. Другие реализации в том же блоке Tips используют 252, 256 или 260 баров как заменитель одного года. Показания приблизительные: высота панели мала относительно шкалы в 100,000 единиц, поэтому значения приведены с округлением до ближайшей тысячи.
Как вычисляется кумулятивный ряд
На каждом баре приращение — это процентное изменение advance-decline: разность сессии между числом растущих и падающих, делённая на их суммарное число, затем умноженная на фиксированный масштабный коэффициент. Вычисление этого нарастающего итога требует отдельных потоков числа выпусков для растущих выпусков и падающих выпусков, выровненных бар к бару с рынком, который таймируют. Эти номера потоков можно задать.
Один скрипт масштабирует дневное процентное изменение advance-decline на 1,000, добавляет масштабированное значение только когда оно не отсутствует, и усредняет получившийся кумулятивный ряд на длине по умолчанию 252 бара.
То же масштабированное дневное процентное изменение advancer-decliner, которое некоторые осцилляторы ширины рынка короткого горизонта дважды сглаживают, здесь сначала накапливается, а затем пропускается через годовое простое скользящее среднее.
Кроссовер long-or-flat
Одна закодированная стратегия входит в лонг, когда кумулятивный ряд пересекает свою скользящую среднюю снизу вверх, и выходит из лонга, не открывая шорт, когда ряд пересекает её обратно сверху вниз. Один скрипт ставит покупку, когда кумулятивный ряд выше своей средней, и sell-to-close, когда ряд ниже своей средней.
Одна механическая процедура остаётся в лонге, пока кумулятивная линия выше своей скользящей средней, и выходит, когда линия ниже. Пользователи могут задать длину усреднения и долю капитала на сделку. Один прогон чувствительности шагает эту длину от 50 до 300 баров с шагом 5.
Что нужно назвать сначала
Кумулятивный ряд может принимать разные последующие значения в зависимости от бара, выбранного как начало накопления. Эта зависимость от пути — одна из причин, по которой альтернативная реализация вместо этого усредняет встроенную линию advance-decline.
Закодированные lookback, представленные как годовая средняя кумулятивного ряда, включают 252, 254, 256 и 260 баров. Та же формула ширины рынка может быть построена на пользовательском портфеле, а не на одном общебиржевом списке, и изменение периода простого скользящего среднего меняет задуманный горизонт.
Редакция: Пока не указаны длина lookback, начало накопления и потоки числа выпусков, включая то, является ли список общебиржевым или пользовательским портфелем, кроссовер long-or-flat не является полностью заданным объектом исследования.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой