2004выпуск C091-3
Построение осциллятора Макклеллана и суммарного индекса
Общебиржевой осциллятор ширины рынка — это разрыв между более быстрой и более медленной экспоненциальной средней чистых повышений. Накопление этих дневных остатков даёт суммарный индекс, чьи опубликованные числовые пороги являются конструкционными решениями, которые можно пересчитать и проверить.
- Осциллятор Макклеллана — это общебиржевая мера ширины рынка, построенная по чистым повышениям, а не по цене какой-либо одной котируемой бумаги.
- Осциллятор равен 10-процентной экспоненциальной средней чистых повышений минус 5-процентная экспоненциальная средняя того же ряда; ту же величину описывают как 19-дневную экспоненциальную среднюю минус 39-дневную экспоненциальную среднюю.
- В общепринятой конструкции значения выше +100 считают перекупленностью, а значения ниже -100 — перепроданностью; направленные сигналы определяются как переход из зоны перепроданности в положительную область или из зоны перекупленности в отрицательную область.
- Суммарный индекс — это нарастающий итог дневных значений осциллятора, сдвинутый так, что +1000 читается как нейтральный уровень, с общепринятым ориентиром окончания снижения на -1200 и более поздним порогом подтверждения на +2000.
Общебиржевой остаток, а не график одной акции
Осциллятор Макклеллана — это общебиржевая мера ширины рынка. Он строится по сглаженному разрыву между растущими и падающими бумагами и не вычисляется по какой-либо одной котируемой бумаге.
Дневная ширина рынка — это дневной разрыв между тем, сколько котируемых бумаг выросло и сколько упало на бирже. В данной конструкции этот разрыв записывается как чистые повышения: растущие бумаги минус падающие бумаги. Чистые повышения — исходный ряд и для осциллятора, и для парного суммарного индекса.
Две экспоненциальные средние чистых повышений
Экспоненциальные скользящие средние используются для сглаживания ряда чистых повышений. Экспоненциальная скользящая средняя — это рекурсивный сглаживатель, который присваивает постоянный вес новейшему наблюдению, а остаток — предыдущему среднему. Константа сглаживания — это процентный вес, придаваемый последнему значению чистых повышений при обновлении средней, что придаёт больший вес новейшему наблюдению.
Осциллятор равен 10-процентной экспоненциальной средней чистых повышений минус 5-процентная экспоненциальная средняя того же ряда. Тот же остаток описывают и как 19-дневную экспоненциальную среднюю минус 39-дневную экспоненциальную среднюю.
Пересечения зон перекупленности и перепроданности
В общепринятой конструкции значения осциллятора выше +100 считают перекупленностью, а значения ниже -100 — перепроданностью. Порог перекупленности — это этот общепринятый потолок, которым отмечают необычно одностороннюю силу повышений. Порог перепроданности — общепринятый пол, которым отмечают необычно одностороннюю силу снижений.
Опубликованные правила пересечения рассматривают переход из зоны перепроданности в положительную область и переход из зоны перекупленности в отрицательную область как направленные сигналы осциллятора.
Накопление дневного остатка
Парный суммарный индекс — это накопленная сумма дневных значений осциллятора. Его можно обновлять, прибавляя последнее значение осциллятора к предыдущему значению индекса.
Альтернативная замкнутая конструкция вычитает из осциллятора десятикратный 10-процентный тренд плюс двадцатикратный 5-процентный тренд и затем прибавляет 1000, помещая нейтральное значение на +1000. Конструкция назначает -1200 общепринятым ориентиром окончания снижения на суммарном индексе и рассматривает последующий подъём через +2000 как порог подтверждения необычно сильного отскока.
Суммарный индекс Макклеллана пересекает сигнальный порог +2000
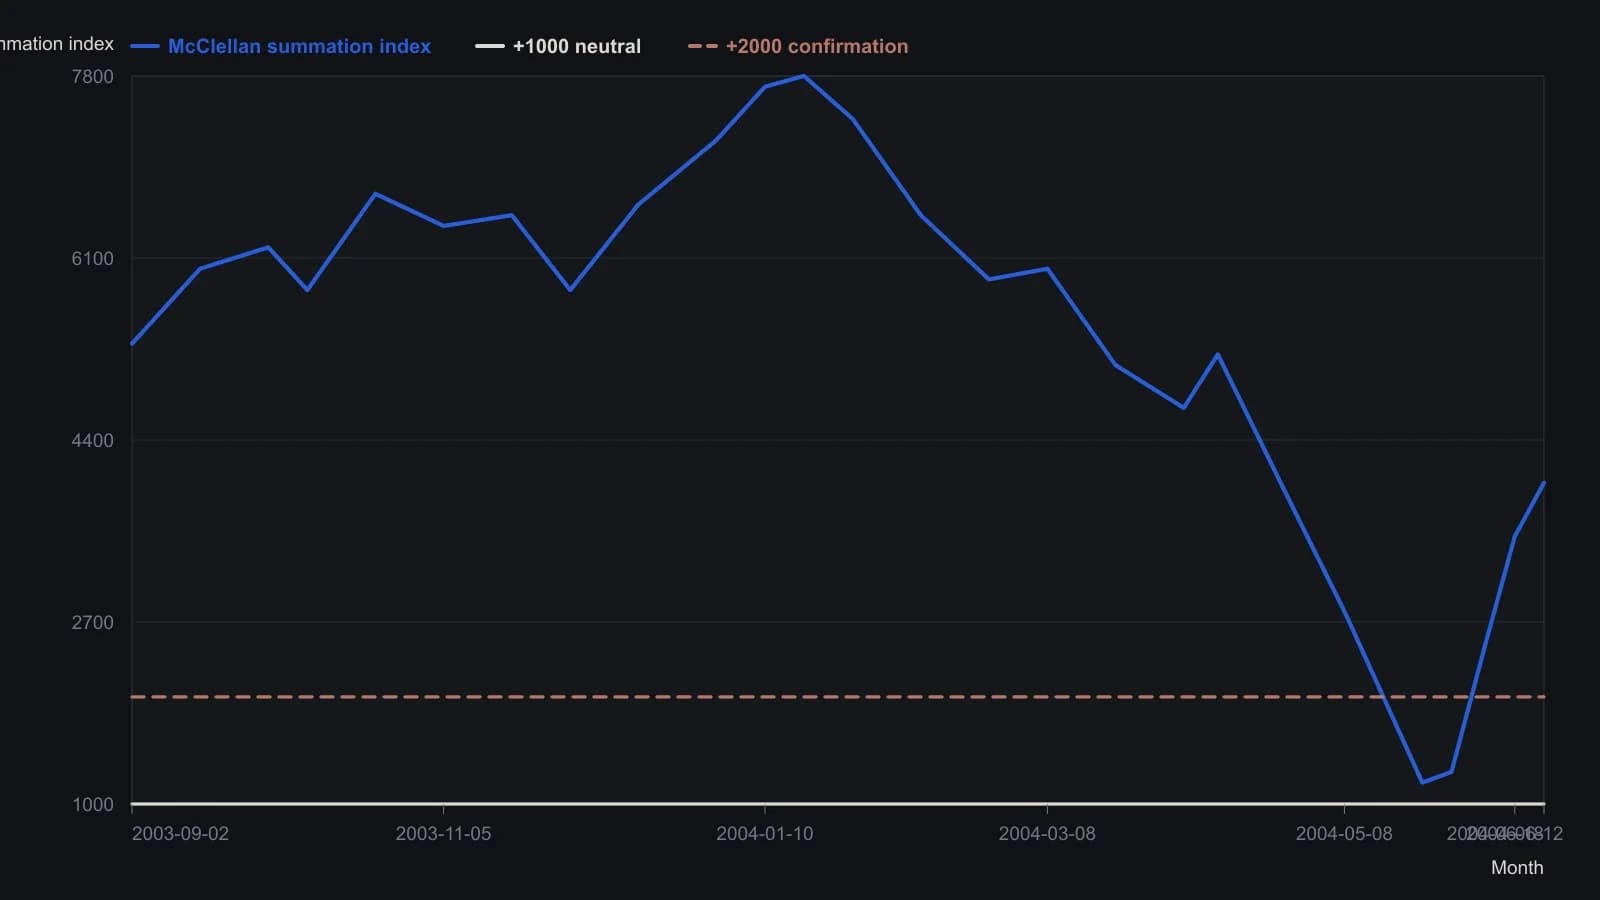
Осциллятор — это 10-процентная экспоненциальная скользящая средняя чистого превышения растущих над падающими на NYSE минус 5-процентная экспоненциальная скользящая средняя. Источник приводит две формулы суммирования; масштаб графика соответствует кумулятивному дневному остатку. Нейтральность указана на уровне +1000; −1200 приводится как типичное значение на исходе медвежьего рынка, но лежит ниже нижней границы этого окна. Ожидайте примерно 100–200 пунктов индекса растровой неопределённости.
Те же подсчёты на других списках
Ту же конструкцию можно применить к рядам роста и падения любого рынка, хотя обычная иллюстрация использует широкий биржевой список.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой