2001выпуск C131-6
Широта рынка, бета и подтверждение объёмом и ценой
Архив рассматривает идею лонга как двухшаговую проверку: сначала чтение широты рынка — расширяются или сжимаются основные американские биржи, затем проверка, что бумага-кандидат участвует в движении и что её собственная цена подтверждает указанное направление.
- Широта рынка — это дневное чтение моментума по новым 52-недельным максимумам и минимумам, растущим против падающих бумаг и объёму роста против объёма падения, а не оценка для отбора акций.
- Бета 1.0 описывается как сильно коррелированное движение с выбранным рынком, а бета выше 1.0 — как более быстрый подъём или падение. Визуальное сравнение трендов — лишь грубая замена, а публикуемые беты часто измеряются относительно S&P 500.
- Thrust-oscillator умножает растущие бумаги на объём роста и падающие бумаги на объём падения. Поскольку этот ряд шумный, сначала применяется 10-дневная простая скользящая средняя, затем +30 и -30 отмечают точки разворота.
- Соображения на покупку и продажу с длинной стороны формируются только там, где пики или впадины nhl-momentum совпадают с этими пересечениями перекупленности или перепроданности, и только если далее следует price-confirmation.
Широта рынка как дневное чтение моментума
Широта рынка представлена как дневное чтение моментума, построенное по новым 52-недельным максимумам и минимумам, растущим против падающих бумаг и объёму роста против объёма падения на основных американских биржах. Эти дневные счётчики используются как чтение рыночного моментума, а не как оценка для отбора акций.
Та же лента позднее сопоставляется с объёмом роста и падения. Это сопоставление — шаг volume-price-analysis: счётчики бумаг и объём описывают состояние рынка, а собственная ценовая траектория бумаги-кандидата удерживается как отдельное подтверждение.
Бета и визуальное сравнение трендов
Бета — это наблюдаемое совместное движение акции с выбранным рынком. Бета акции 1.0 описывается как сильно коррелированное движение с этим рынком, а бета выше 1.0 — как более быстрый подъём или падение, чем у рынка. Значения около 1 подразумевают совпадающие тренды. Значения существенно выше 1 подразумевают более быстрые движения в том же направлении.
Визуальное сравнение трендов предлагается как грубая замена формальному расчёту беты. Архив предупреждает, что публикуемые беты часто измеряются относительно S&P 500, а не относительно того рынка, который трейдер на самом деле имеет в виду.
На исходных графиках нисходящие тренды Microsoft описываются как менее сильные, чем одновременные нисходящие тренды Nasdaq composite, тогда как нисходящие тренды Cisco описываются как более сильные. Этот контраст даёт более высокую проиллюстрированную бету у Cisco, чем у Microsoft.
Cisco против Microsoft и Nasdaq Composite
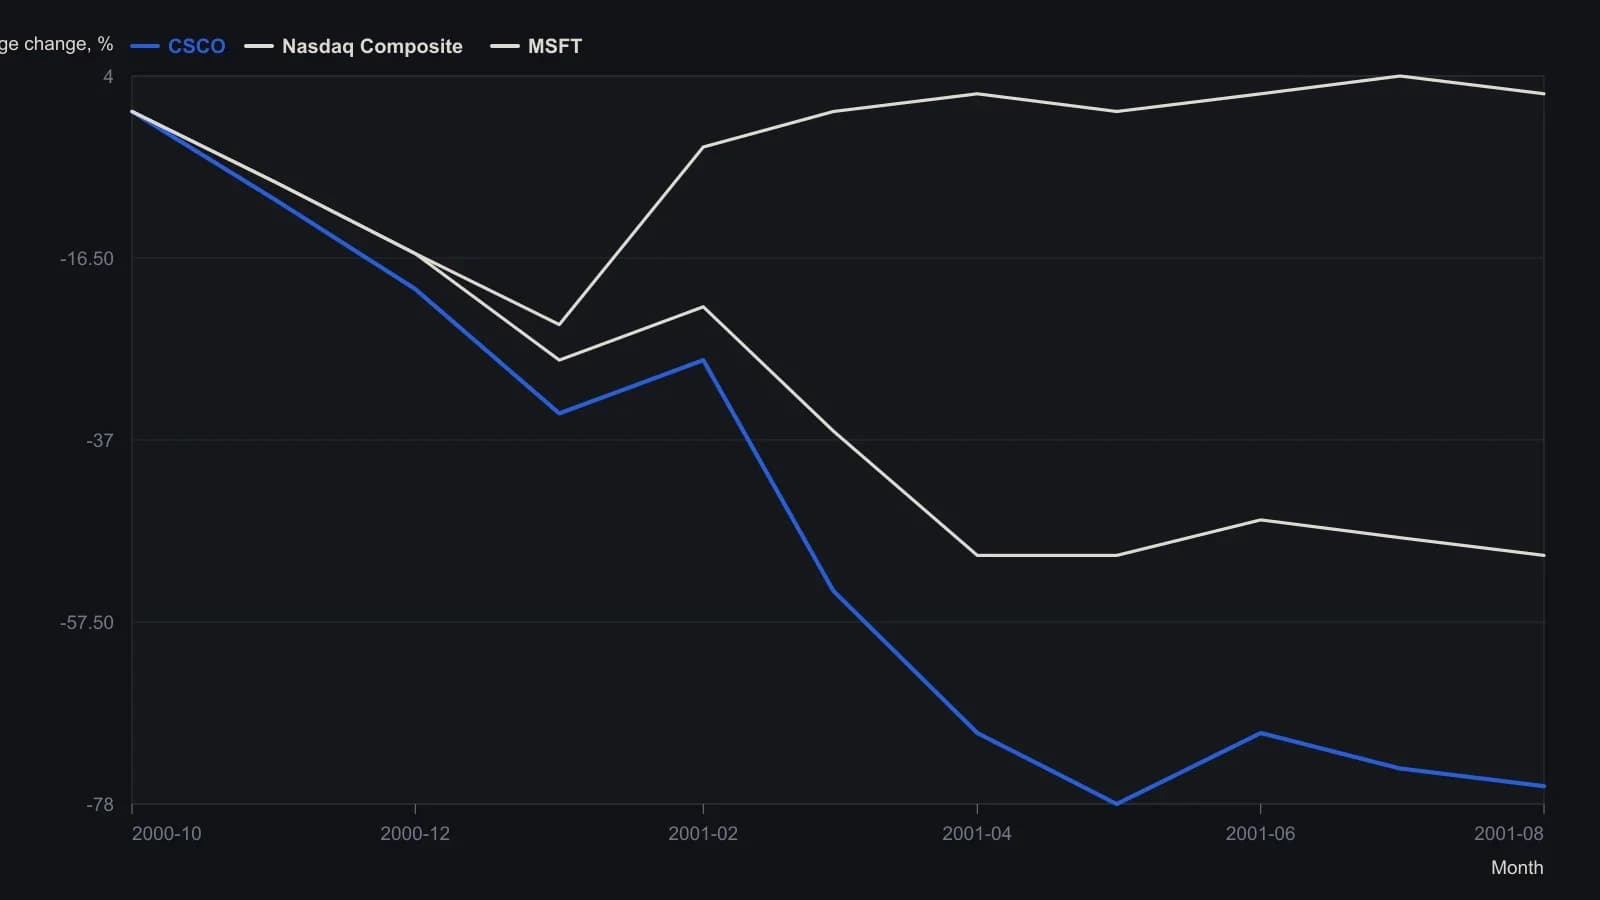
Приблизительные отсчёты по сетке с шагом 20 процентных пунктов, округлённые до ближайших 2 процентов. Окно — напечатанное сравнение за 1 год, заканчивающееся 24 August 2001.
Thrust-oscillator и скользящая средняя
Thrust-oscillator — это конструкция из широты и объёма. Растущие бумаги умножаются на объём роста, а падающие бумаги — на объём падения. Источник противопоставляет это одностороннее спаривание перекрёстному умножению TRIN.
Поскольку thrust-oscillator описывается как шумный, источник сначала применяет 10-дневную простую скользящую среднюю. Эта скользящая средняя — сглаживатель с фиксированным lookback, чтобы пороги перекупленности и перепроданности можно было сравнивать на заданном интервале выборки. Исторически наблюдаемые пороги +30 и -30 затем трактуются как маркеры точек разворота на примере Microsoft.
Где формируются соображения на покупку и продажу
Nhl-momentum — это осциллятор новых максимумов против новых минимумов, используемый для отметки пиков и впадин бычьего или медвежьего настроя. Соображения на покупку и продажу с длинной стороны формируются только там, где эти пики или впадины nhl-momentum совпадают с пересечениями перекупленности или перепроданности на сглаженном thrust-oscillator.
Заключительное правило источника состоит в том, что меры широты — это условие для сделки и их следует использовать только если цена подтверждает указанное направление. Price-confirmation — это правило целиком: сигнал широты является лишь условием для сделки, и только если собственная цена акции впоследствии движется в указанном направлении.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой