1989выпуск C011-7
Построение масштабированного в процентах композита внутренних показателей
Композит ширины рынка строится так: чистое число растущих, чистый растущий объём и чистое число новых максимумов переводятся в проценты от собственных баз, эти проценты суммируются в алгебраический нетто, и этот нетто накапливается. Затем по относительному пути ряда проводится параллельный канал и относительно ценового среднего читается дивергенция цены и ширины рынка.
- Переведите чистое число растущих минус падающие, чистый растущий минус падающий объём и чистое число новых максимумов минус новых минимумов в проценты от собственных баз, чтобы сырой масштаб не доминировал в композите.
- Сложите эти три члена в алгебраический нетто и прибавьте этот нетто к предыдущему значению композита. Используется только относительный путь накопленного ряда.
- Скорректируйте однобокий всплеск объёма захвата дивидендов до расчёта volume-percent. Равномерное разделение уже взаимозачитывается внутри этого члена.
- Проведите параллельный канал по композиту и читайте расхождение относительно ценового среднего как дивергенцию цены и ширины рынка, затем сверьте это расхождение с последующим путём цены.
Масштабируйте три внутренних показателя в проценты от собственных баз
Композит ширины рынка — это накопленный ряд, построенный из однодневных процентных внутренних показателей, а не из ценово взвешенного рыночного среднего. Построение переводит чистое число растущих минус падающие, чистый растущий минус падающий объём и чистое число новых максимумов минус новых минимумов в проценты от собственных баз, суммирует эти проценты в однодневный алгебраический нетто и накапливает этот нетто.
Каждый внутренний показатель выражен как процент от собственного итога, чтобы число бумаг, объём в акциях и счётчики новых максимумов и новых минимумов не могли доминировать в композите через сырой масштаб.
Накапливайте алгебраический нетто
Три процентных члена — это advance-decline-percent, volume-percent и high-low-percent. Они определены как чистое число растущих к общему числу бумаг, чистый растущий объём к общему объёму и чистое число новых максимумов к общему числу бумаг, каждый умноженный на 100. Алгебраический нетто — это однодневная сумма этих трёх членов, и эта сумма прибавляется к предыдущему значению композита.
Используется только относительный путь накопленного ряда. Начальный уровень можно задать для удобства. Недельные входы могут заменить дневные входы, если приемлема меньшая чувствительность пути.
Сначала скорректируйте однобокий объём захвата дивидендов
Однобокий всплеск объёма захвата дивидендов следует скорректировать до расчёта члена volume-percent. Равномерное разделение взаимозачитывается, потому что этот член уже является долей общего объёма.
Пример расчёта: три внутренних показателя, приведённые к процентам и затем сложенные
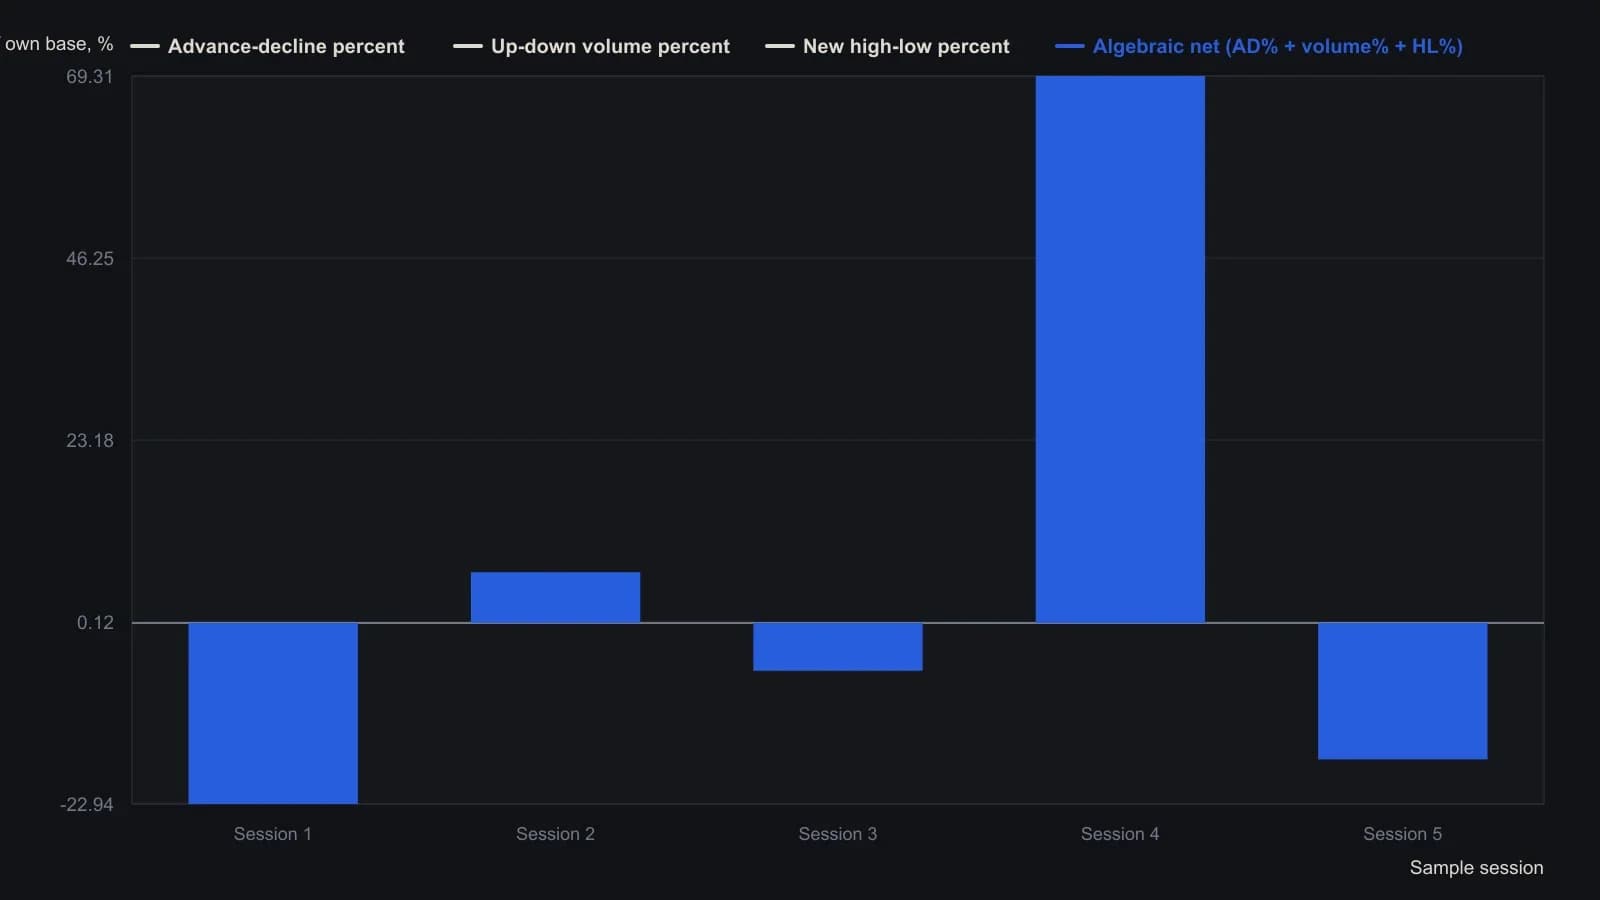
Источник начинает индекс с нуля на первой строке, поэтому сальдо этого дня совпадает с печатным Техническим индексом. На последующих строках сохраняется собственное предыдущее значение; на график выведены только четыре процентные колонки.
Сравните накопленный путь с заголовочным средним
После слома October 1987 нормированный оверлей 0-100 показал, что композит ширины рынка и биржевое заголовочное среднее сохраняли сходную форму после того, как их уровни разошлись. Подсерия volume-percent была компонентом, удерживавшим композит наверху против снижающейся подсерии advance-decline-percent.
В документированном окне снижение September-December 1987 откатило 55% роста July 1986-August 1987 на композите против 117% на биржевом заголовочном среднем. К концу June 1988 композит восстановил 91% этого снижения против 47% у заголовочного среднего.
Скопируйте поддержку и сопротивление как параллельный канал
Параллельный канал на композите проводится соединением двух максимумов или двух минимумов, копированием этой линии через промежуточный экстремум и продлением обеих линий. Та же геометрия на биржевом заголовочном среднем за тот же отрезок оставила минимум December 4, 1987 ниже скопированной поддержки и пробила восходящий канал однодневным обвалом, который остался внутри канала композита.
Читайте расхождение как дивергенцию цены и ширины рынка
Дивергенция цены и ширины рынка читается как расхождение между композитом и ценовым средним, затем сверяется с последующим путём цены. Исторический рабочий процесс отмечал такие расхождения относительно и промышленного среднего, и биржевого заголовочного среднего.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой