1992выпуск C051-12
Трёхслойный аудит: режим, широта и групповой RSI
Прежде чем идее по акции позволяли стоять отдельно, рабочий процесс архива называл режим облигации–ставки–валюты, проверял, расширяется ли участие или рынок тихо формирует вершину, и требовал согласия индекса относительной силы отраслевой группы. Материал — это привычка вложения, а не отраслевой призыв.
- Межрыночный анализ помещал одну бумагу внутрь облигаций, ставок политики, валют и трансграничных потоков прежде, чем графику акции позволяли стоять отдельно.
- Затем широта рынка спрашивала, разделяется ли новый максимум среднего широким кругом бумаг или лидерство уже сузилось.
- Недельная групповая работа использовала 15-периодный индекс относительной силы на пятилетней выборке и всё равно требовала положительного значения сравнительной относительной силы выше 10-недельной и 30-недельной средних.
- Редакторское прочтение: метод — это привычка вкладывать один график внутрь портфельной погоды, а не призыв периода о том, какой сектор держать.
Прежде чем бумага могла стоять отдельно
Торговый зал, где акции, конвертируемые, корпоративные и муниципальные облигации сидели в пределах слышимости, использовался как довод, что движение на одном рынке часто меняло другой. Потоки иностранных инвесторов на рынки США и с них сводились в таблицы с начала 1970-х.
Такая рассадка была практическим доводом в пользу межрыночного анализа: читать акции против облигаций, ставок политики, валют и трансграничных потоков, чтобы одна бумага сидела внутри рыночного режима на горизонте недели–месяцы. График акции не был первым документом. Он был последним, которому позволяли говорить.
Назвать режим облигации–ставки–валюты
На минимуме акций мягкая политика и обстановка на рынке облигаций рассматривались как обязательный контекст. Когда активность восстанавливалась, более сильные акции не считались обязанными и дальше подтверждать облигации, потому что спрос на кредит создавал трение. Режим мог помочь минимуму и позже перестать помогать лидерам.
Крупные иностранные индексы смотрели ежедневно, потому что капитал, как говорили, движется через границы быстрее. Сильный доллар рассматривался как магнит для иностранных покупок акций и облигаций США, который при крайней и устойчивой силе позже давил бы на экспортно-ориентированные промышленные бумаги. Разворот иностранных потоков 1987 года относили к валютному столкновению, а не к тому, что тренд создали деривативы.
Проверить, разделяется ли движение широко
Широта рынка означала меры участия: растущие против падающих бумаг и объёма, дифференциалы новых максимумов против новых минимумов, наиболее активные бумаги и проценты кульминаций. Их использовали, чтобы проверить, разделяется ли движение среднего широко.
К концу 1960-х лидерство уже сузилось, поэтому широта достигла пика за годы до ралли 1972-73. Средние печатали новые максимумы, пока бывшие лидеры строили крупные вершины без накопления и затем теряли поддержку. Новый максимум среднего не считался доказательством, что список здоров.
Минимум 1974 года был оформлен как проверенная кульминация продаж. Повторяющиеся сессии, в которых росло более 70% бумаг, плюс тяжёлый объём на стороне роста, рассматривались как необычный спрос и позже были переформулированы как отношения растущих к падающим по бумагам и по объёму.
Весить подтверждение выше любого одиночного показания
Дневные выводы собирались из рыночного дневника плюс темп изменения и ускорение второго порядка по крупным индексам, дифференциалы максимумов-минимумов, наиболее активные бумаги, блочная активность, средние Arms нескольких длин, 10-дневные ряды растущих/падающих и балансовый объём. Вес стоял на подтверждении и дивергенции, а не на любом одиночном показании.
Ускорение темпа изменения означало 12-месячный темп изменения рыночного среднего, затем темп изменения этого ряда; его использовали, чтобы заметить угасающий импульс, пока цена ещё растёт.
10-дневная средняя дифференциала новые максимумы минус новые минимумы помечалась как растянутая выше +150 и как вымытая ниже -150. 10-дневная средняя Arms помечалась как растянутая при 0.80 и как вымытая выше 1.25. Балансовый объём прибавлял нью-йоркский объём на растущих закрытиях и вычитал его на падающих закрытиях, чтобы подтвердить направление цены.
Потребовать индекс относительной силы группы
Недельная групповая работа использовала 15-периодный индекс относительной силы на пятилетней выборке, а стохастики и MACD со стандартными параметрами служили запасными. Индекс относительной силы — ограниченный осциллятор на фиксированном окне упорядоченных наблюдений группы или индекса. Его использовали, чтобы сравнивать группы и судить, улучшается ли лидерство.
Кандидаты затем должны были сидеть выше 10-недельной и 30-недельной скользящих средних с положительным значением сравнительной относительной силы. Сравнительная относительная сила — это ранжирование одного ценового ряда против другого, отличное от осциллятора, и использовалась на недельных графиках, чтобы видеть, опережает ли акция или группа. Осциллятор и ранжирование должны были соглашаться. Средние тоже должны были соглашаться.
Держать спреды лидерства в поле зрения
Отношение капитальных товаров к потребительским держали потому, что появлялись давно дремавшие базы капитальных товаров, пока лидерство потребительского роста 1980-х ещё явно не сформировало вершину. Отношение спрашивает, забирают ли дремлющие производственные и промышленные группы лидерство у долго идущих имён потребительского роста.
Силу малой капитализации считали способной сохраняться, даже если промышленное среднее снижалось, как в 1977 году. Среднее могло проседать, пока другой рукав оставался твёрдым. Это была ещё одна причина не позволять одному бенчмарку подменять всю книгу.
Редакторское. Эти спреды оставляют ротацию видимой. Здесь их не читают как постоянную инструкцию держать капитальные товары, потребительские имена или акции малой капитализации.
10-дневный дифференциал новых максимумов минус новых минимумов, 1990–92
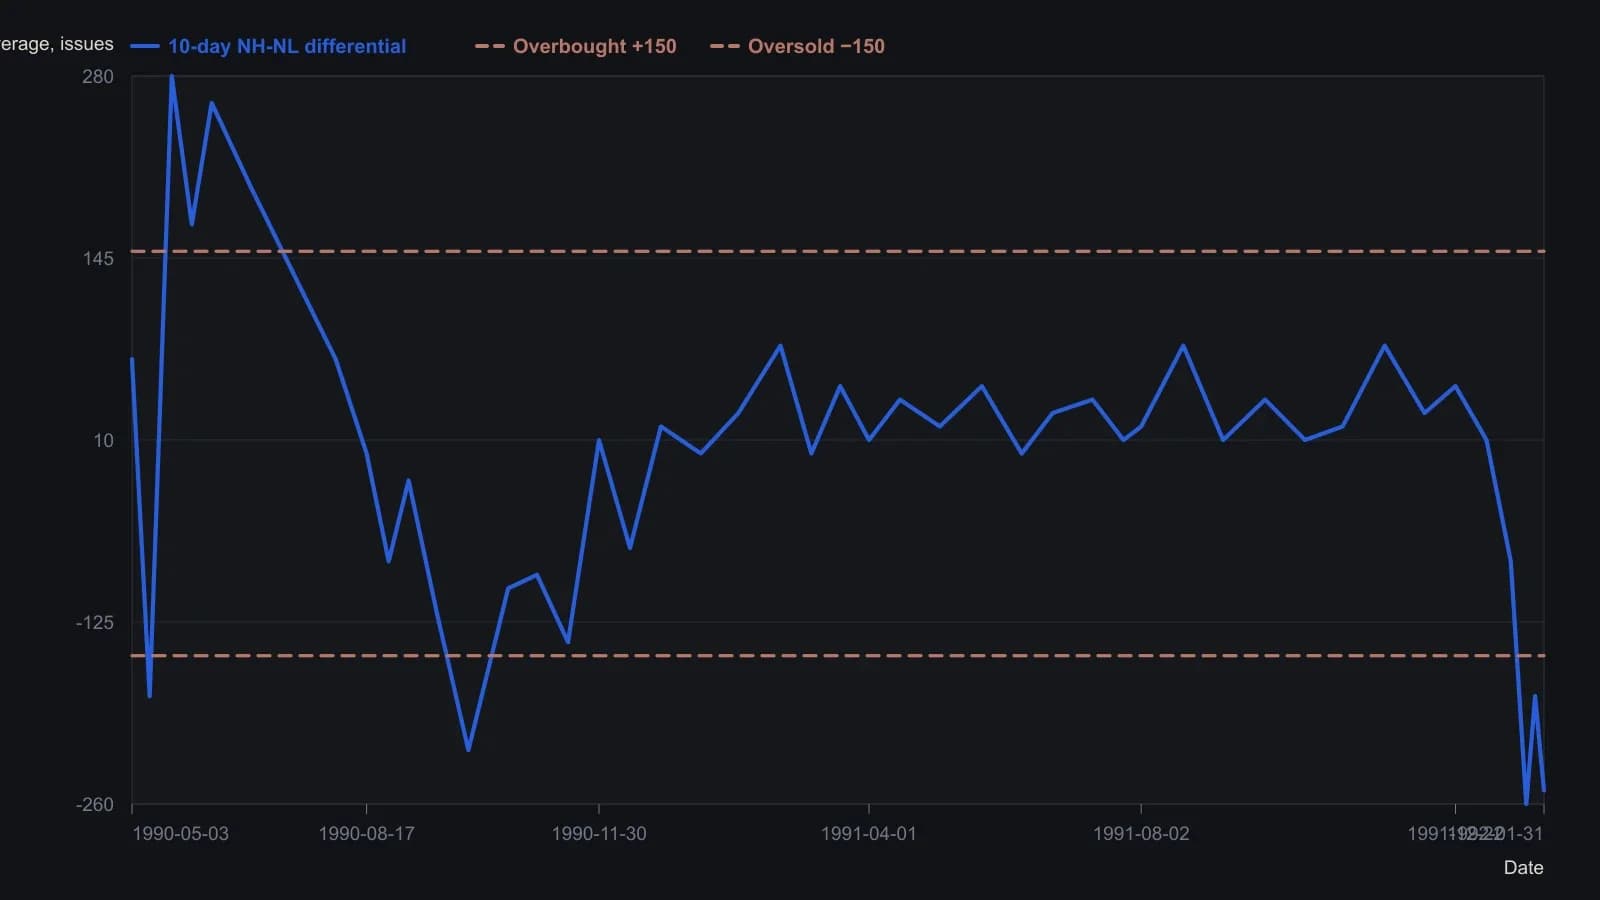
Значения Y считаны с растра с точностью до ближайших 10 выпусков; в источнике таблицы не было. Линии +150 и −150 — уровни перекупленности и перепроданности, названные в статье.
Выходить по тем же недельным правилам
Пробой 30-недельной средней, часто вместе с угасающей сравнительной относительной силой, был практической линией выхода для торговых счетов. Счета более длинного горизонта добавляли обзор компании только если появлялась крупная дистрибуция.
Редакторское. То же вложение действует и на выходе. Пробитая недельная средняя читается вместе с угасающим рангом группы, с широтой, которая, возможно, уже сузилась, и с режимом облигации–ставки–валюты, который, возможно, больше не является мягким. Архив — это последовательность проверок, а не лицензия на одиночный график.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой