2003выпуск C071-5
Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
Рост в середине ралли может выглядеть как устойчивая смена режима или как очередной отскок, который затухает. Этот разбор архива выстраивает в последовательность расхождение осциллятора широты рынка с ценой и последующий тренд-фильтр на скользящей средней, чтобы гипотезу о вершине можно было привязать ко времени, а не угадывать по ленте.
- Осциллятор широты рынка на четырёх входах ограничен диапазоном от -1 до +1; положительная сторона читается как конструктивное участие.
- Дивергенция цены и индикатора считается недостаточной для выхода, потому что оставшаяся длина расхождения в реальном времени неизвестна.
- После того как это расхождение видно, тренд-фильтр на скользящей средней проверяет, сменился ли восходящий тренд нисходящим.
- Та же последовательность показана на 500-именном композите large-cap за счёт подстановки суммарной широты национального рынка и биржи в целом.
Два гейта, а не чтение ленты
Редакторское прочтение: рост в середине ралли может выглядеть как устойчивая смена режима или как очередной отскок, который уже теряет поддержку. Архив не решает эту идентичность только по цене. Он ждёт два отдельных условия, прежде чем гипотеза о вершине считается привязанной ко времени.
Первый гейт — дивергенция цены и индикатора. Индекс продолжает расти, тогда как сглаженный осциллятор широты рынка разворачивается вниз, что подразумевает более тонкую внутреннюю поддержку роста. Второй гейт — тренд-фильтр на скользящей средней; он используется только после того, как это расхождение уже видно, чтобы проверить, сменилось ли промежуточное направление.
Два показания из тех же четырёх входов
Осциллятор широты рынка умножает растущие бумаги на растущий объём и падающие бумаги на падающий объём, затем делит разность этих произведений на их сумму. Показание ограничено диапазоном от -1 до +1, и положительная сторона читается как конструктивная.
Более старый индекс широты на двух отношениях использует те же четыре входа. Он описывается как нейтральный при 1, конструктивный от 1 к 0 и ослабевающий выше 1. Конструктивная сторона ограничена, сторона ослабления не ограничена, а полярность противоположна большинству осцилляторов.
Сглаживание для промежуточного горизонта
Для просмотра промежуточных колебаний на дневных барах применяется 22-сессионная экспоненциальная средняя осциллятора широты рынка. Промежуточный горизонт здесь означает колебание длительностью от нескольких недель до нескольких кварталов. Долгий горизонт трактуется как более одного года.
Растущий композит при более слабой поддержке
На Nasdaq Composite с августа 2001 по июль 2002 цена продолжала расти после конца ноября 2001, тогда как 22-сессионная средняя осциллятора широты рынка развернулась вниз. Архив трактует это расхождение как ухудшение внутренней поддержки за растущей лентой.
Подтверждение после расхождения
После того как такое расхождение стало видно, подтверждение — это смена восходящего тренда на нисходящий. Для этого композита архив использует 35-сессионную экспоненциальную среднюю ряда ease-of-movement, пересекающую ноль сверху вниз. 50-сессионная экспоненциальная средняя цены предлагается как более медленная альтернатива.
Проиллюстрированные подтверждения включают пересечение нуля через две сессии после исторического максимума этого композита, показание в конце мая 2001 после роста апреля 2001 и разворот 6 декабря 2002 после ноябрьского расхождения на ралли, начавшемся в октябре 2002.
Та же последовательность на композите large-cap
Для 500-именного композита large-cap, чья собственная широта на уровне бумаг не всегда доступна, материал подставляет сумму широты национального рынка и биржи в целом, указывая, что этот композит составляет более 80 процентов внутренней капитализации. Тренд-фильтр на скользящей средней для этого ряда — 25-сессионная экспоненциальная средняя ease of movement.
Та же последовательность — дивергенция осциллятора широты рынка с ценой, а затем разворот трендовой средней вниз — показана на этом 500-именном композите в декабре 2001 и снова после отскока февраля 2002. Участок включает краткий случай начала февраля 2002, которого первый композит не показал.
Для чего нужна эта последовательность
Редакторская заметка: архив не просит первый гейт назвать вершину. Он просит второй гейт сказать, сменилось ли промежуточное направление после того, как поддержка уже истончилась. Это упражнение на тайминг, а не утверждение о сегодняшних рынках.
22-дневная экспоненциальная скользящая средняя осциллятора толчка на фоне ралли Nasdaq 2001–02
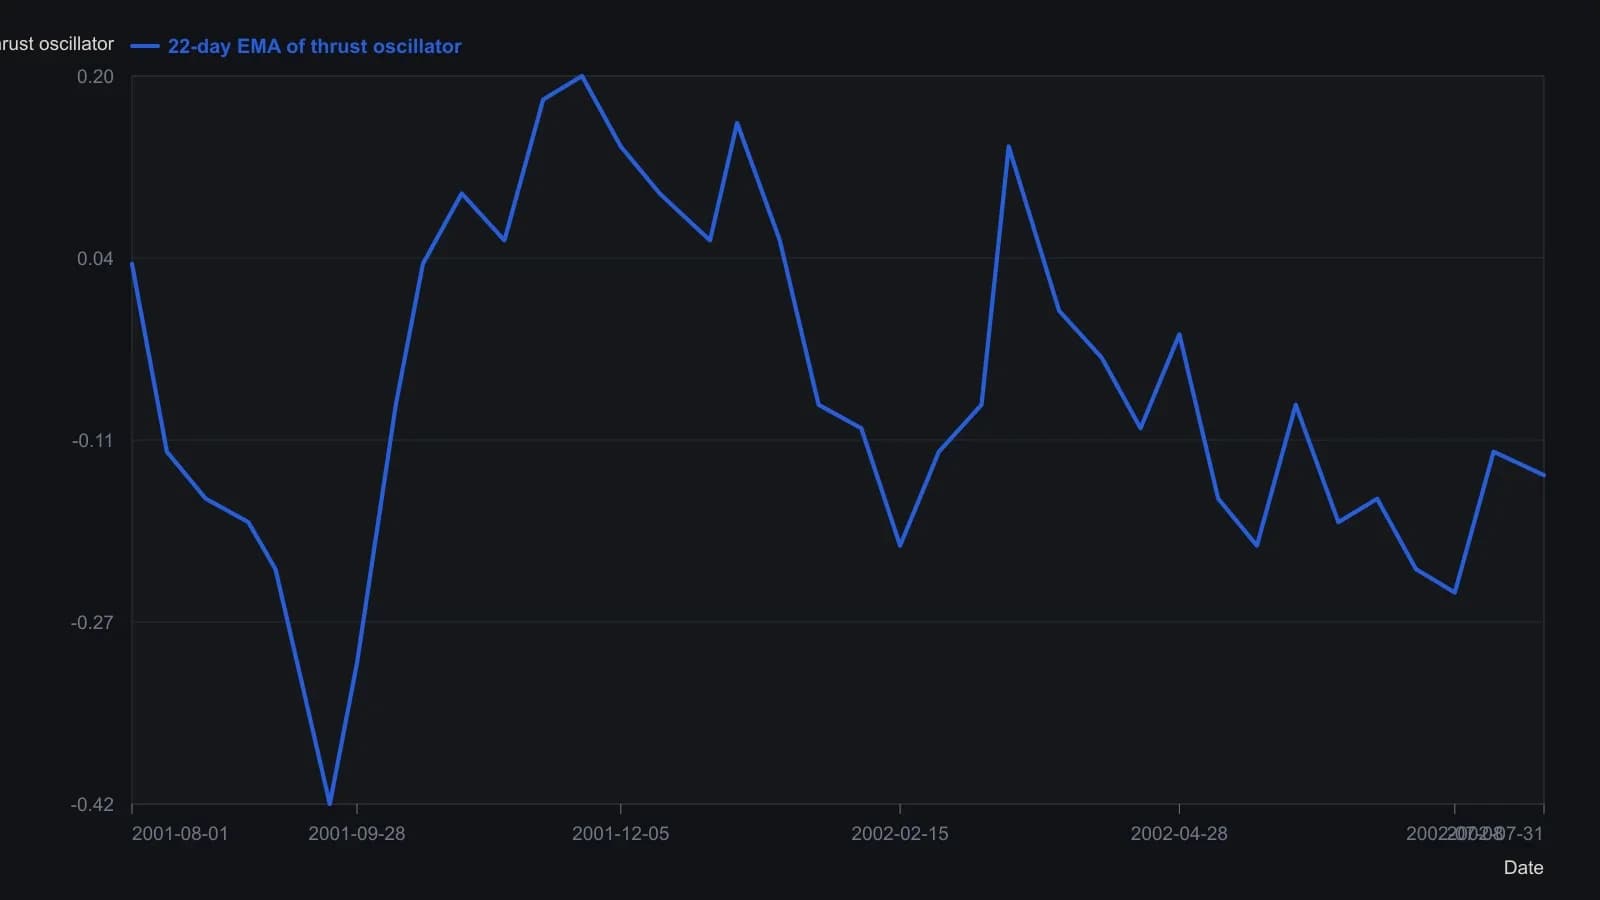
Хокинс применяет 22-дневную экспоненциальную скользящую среднюю к осциллятору толчка Чанде, который ограничен диапазоном от −1 до +1. Отсчёты сняты с опубликованного растра, а не из табличных значений, поэтому даты разворотных точек и амплитуды приблизительны с точностью около 0.02 единицы осциллятора.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой