1995выпуск C051-4
Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
Исторический листинг можно читать как конструкторское упражнение: фиксация, которая определяет спокойную или повреждённую цену, триггер, который может сработать только после этой фиксации, и граница стопа, сохранённая до появления следующего ордера.
- tight-range-setup кодирует пятисессионный кластер как сохранённый потолок, поэтому спокойная цена — это переключаемая фиксация, а не именованный графический паттерн.
- range-expansion-trigger может сработать только после этой фиксации: требуется закрытие через сохранённый потолок и размах той же сессии больше 125 процентов восьмисессионного среднего размаха.
- Отдельный путь разворота блокирует покупки, пока не выполнятся и lookback-high-drawdown, и breadth-confirmation, затем сохраняет referenced-percent-stop от максимума, который породил последнюю продажу.
- signal-then-rule-order считает формулы сетапа, сворачивает флаги покупки и продажи и только затем разворачивается на закрытии, поэтому сетап, вход и контроль убытка можно опровергать по одному замку за раз.
Читайте листинг как конструкторское упражнение
Исторический листинг системы можно разобрать, не воспринимая его как стратегию для копирования.
Архив описывает путь консолидации, который сохраняет потолок короткого окна, и отдельный путь разворота, который ждёт снижения на длинном lookback плюс широту рынка.
Редакторское прочтение: рассматривайте эти пути как три переключаемых условия. Первое — фиксация, которая определяет спокойную или повреждённую цену. Второе — триггер, который может сработать только после этой фиксации. Третье — граница стопа, сохранённая до появления следующего ордера. Затем студент может опровергать сетап, вход и контроль убытка по одному замку за раз.
Фиксация, которая сохраняет узкий диапазон
Сетап консолидации можно закодировать из пятисессионного окна: проверить, остаются ли сгруппированные максимумы и минимумы внутри удвоенного размаха этого окна от максимума до минимума, затем сохранить наивысший максимум окна как потолок диапазона.
Редакторский термин: это tight-range-setup. Максимумы и минимумы, которые группируются внутри малой доли размаха окна от максимума до минимума, сохраняются как потолок и пол, а не именуются графическим паттерном.
Триггер, разрешённый только после фиксации
Длинный вход может требовать и закрытия выше сохранённого потолка диапазона, и размаха той же сессии от максимума до минимума больше 125 процентов восьмисессионного простого среднего дневных размахов.
Редакторский термин: это range-expansion-trigger. Тест размаха той же сессии разрешён только когда действует tight-range-setup.
Выход, который не использует диапазон входа повторно
Длинный выход можно записать как закрытие ниже десятисессионного простого среднего дневных минимумов, поэтому выход не использует диапазон входа повторно.
Редакторский термин: это average-extreme-exit. Удержание задаётся независимо от диапазона входа.
Фьючерсы на T-bond во время теста пробоя диапазона
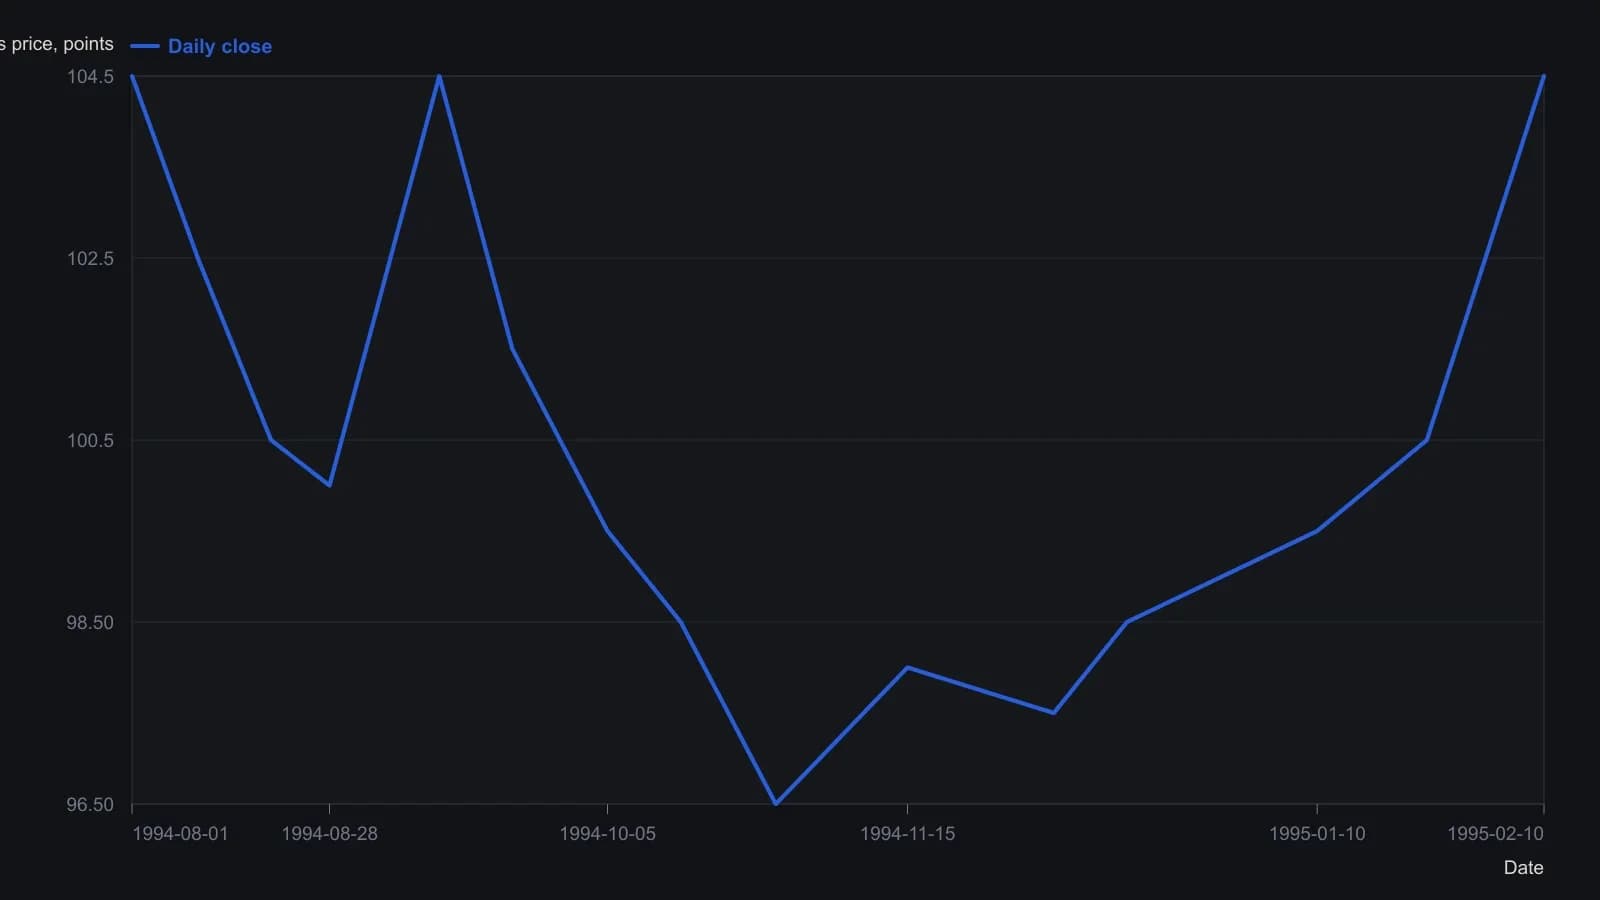
Точки разворота снимались по напечатанной ценовой шкале на снимке экрана низкого разрешения; вероятна погрешность в полпункта. На исходнике также нанесены стрелки покупки/продажи и отдельная панель эквити около 16–21 пункта, которую нельзя совместить с этой ценовой осью.
Фиксация, которая ждёт повреждённую цену
Отдельная конструкция разворота может блокировать любую покупку, пока самый низкий принт с 252-сессионного максимума ниже 91 процента этого максимума.
Редакторский термин: это lookback-high-drawdown. Он измеряет минимум с того максимума, делённый на этот максимум. Это требуемое снижение, а не вход сам по себе.
Широта рынка, которая должна сопровождать просадку
Этот флаг покупки может дополнительно требовать хотя бы одно неравенство широты рынка, включая растущие бумаги не менее чем вдвое против падающих за двухсессионное окно или не менее чем в 1.75 раза против падающих на трёх из четырёх сессий.
Редакторский термин: это breadth-confirmation. Это логический альтернативный набор неравенств по числу бумаг, объёму и новым максимумам против новых минимумов, который должен сопровождать просадку, прежде чем флаг покупки сможет включиться.
Логика продажи, разбитая на два условия
Логику продажи можно разделить на счёт сессий с нового максимума и второе условие, которое включается, когда доминируют падающие бумаги или объём падения, или когда новые минимумы превосходят новые максимумы.
Стоп, сохранённый до следующего ордера
Двухпроцентный стоп можно сохранить как 102 процента максимума, который породил последнюю продажу, затем использовать повторно как следующую границу разворота вместо пересчёта только от живой цены.
Редакторский термин: это referenced-percent-stop. Уровень берётся от максимума, который породил последнюю продажу, и масштабируется фиксированным процентом.
Редакторское прочтение: сохранение этой границы до появления следующего ордера позволяет переключать контроль убытка, не переписывая фиксацию или триггер.
Вычислите флаги до разворота
Тестер может сначала вычислить формулы сетапа, свернуть их во флаги покупки и продажи и только затем развернуться на закрытии, откладывая одну формулу, чтобы стоп мог прочитать максимум, который существует только после того, как известен флаг продажи.
Редакторский термин: это signal-then-rule-order.
Редакторское прочтение: последовательность держит сетап, вход и контроль убытка как отдельные замки. Студент может переключать по одному условию и видеть, какой замок не срабатывает.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой