1993выпуск C071-8
Когда подтверждение advance-decline считает не тот универсум
Дневная линия advance-decline отвечает на вопрос об участии только для тех бумаг, которые ей разрешено считать. В составе листинга early-1990s композитный максимум мог подтверждать средние, тогда как линия только по обыкновенным акциям отставала.
- Обычная дневная линия advance-decline — это нарастающий итог чистого числа растущих минус падающих бумаг, который затем сравнивают со средними, чтобы судить, участвует ли большинство бумаг листинга.
- После April 1991 композитный универсум широты напечатал три более высоких максимума и три более высоких минимума, тогда как универсум широты обыкновенных акций в течение 1992 показал более низкие максимумы и более низкие минимумы.
- В том составе листинга early-1990s привилегированные акции, закрытые облигационные фонды и часть коммунальных компаний описывались как более чувствительные к рынку облигаций, чем к рынку акций.
- Редакторский взгляд: сначала относитесь к подтверждению как к тесту состава, потому что композитный максимум advance-decline может быть вердиктом процентных ставок, а не доказательством того, что обыкновенные акции участвуют.
Что проверяет дневная линия
Обычная дневная линия advance-decline — это нарастающий итог чистого числа растущих минус падающих бумаг за каждую сессию. Этот нарастающий итог затем сравнивают со средними, чтобы проверить, участвует ли большинство бумаг.
Новый максимум средних, которому соответствует новый максимум линии advance-decline, трактуется как более здоровое участие. Неподтверждённый новый максимум трактуется как более уязвимый. Это расхождение особенно используют при изучении вершин.
Один листинг, два универсума широты
Из одного и того же биржевого листинга можно построить две параллельные дневные серии advance-decline. Универсум широты обыкновенных акций ограничен обыкновенными акциями, поэтому чувствительные к ставкам привилегированные бумаги и акции облигационных фондов остаются за скобками. Композитный универсум широты включает также привилегированные акции, закрытые фонды, варранты, права и другие типы бумаг.
Вплоть до 1990 пути advance-decline по обыкновенным акциям и композитный шли близко. После April 1991 они разошлись: композит напечатал три более высоких максимума и три более высоких минимума, тогда как серия по обыкновенным акциям в течение 1992 показала более низкие максимумы и более низкие минимумы.
На 10 March 1993 композитная линия advance-decline стояла на 13.23 процента выше своего максимума 17 April 1991, тогда как линия только по обыкновенным акциям стояла на 2.11 процента выше того же максимума.
Когда состав листинга следует за облигациями
В том составе листинга early-1990s около одной трети биржевых бумаг описывались как более чувствительные к рынку облигаций, чем к рынку акций. Этот чувствительный к ставкам состав листинга включал примерно 19 процентов привилегированных акций, 11 процентов закрытых облигационных фондов — против 2 процентов пятью годами ранее — и около 2.5 процента электроэнергетических компаний.
Разрыв между двумя сериями advance-decline связывали со всплеском IPO после ралли first-quarter 1991 вместе со снижением краткосрочных доходностей с уровней выше 7.5 процента до ниже 6 процентов, что стимулировало выпуск закрытых облигационных фондов. Межрыночный перенос в широту — это тот путь, которым падение доходностей может поднять привилегированные бумаги и облигационные фонды и тем самым раздуть композитную линию advance-decline, которую затем читают как здоровье рынка акций.
Линия advance-decline привилегированных акций за два года после April 1991 closely походила на биржевую облигационную линию advance-decline. Это сходство использовали как подтверждение того, что около 30 процентов бумаг листинга следовали за рынком облигаций, а не за рынком акций.
Подтверждение от смешанного подсчёта
Когда биржевой композитный индекс пробил новые максимумы в November 1991, композитная линия advance-decline подтвердила этот пробой непосредственно перед резким разворотом. Линия только по обыкновенным акциям так и не подтвердила его.
После максимума 10 March на обеих линиях advance-decline серия только по обыкновенным акциям начала отставать. Дивергенции длительностью два-три месяца между дневной линией advance-decline и основными средними описывались как более надёжное окно в той исторической выборке.
Линии роста-падения сводного NYSE и только обыкновенных акций, Oct 1992–Apr 1993
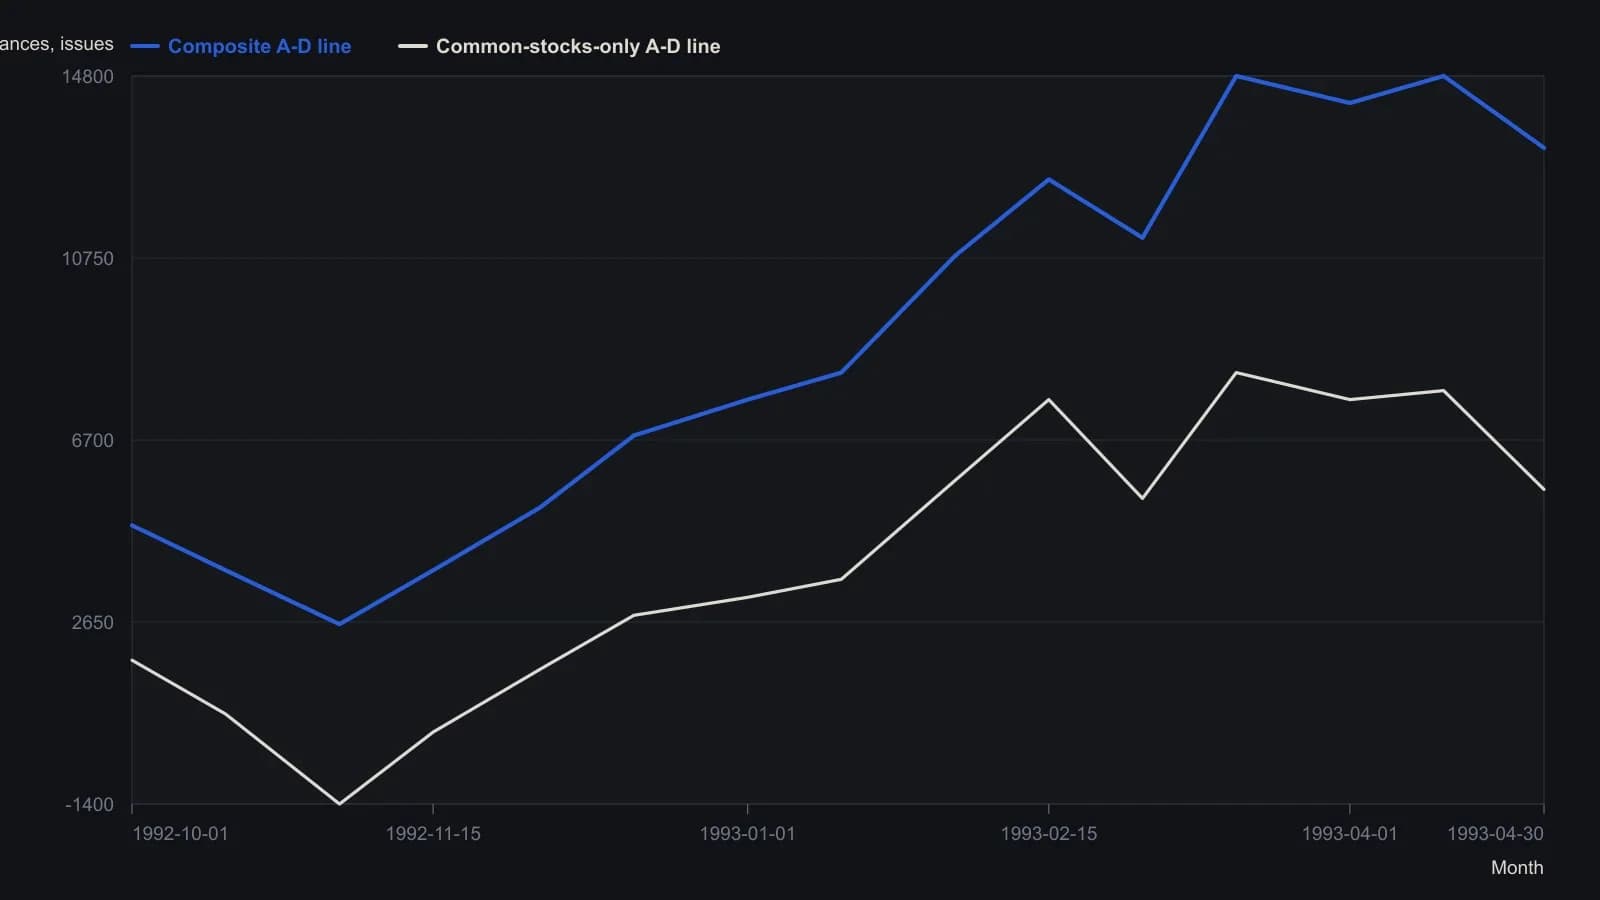
Распечатка экрана от 2 May 1993, day stamp 930430, Full SUM with COMN ON. Накопительное чистое дневное сальдо роста; значения по оси y — приблизительные отсчёты со шкалы на распечатке (−4000 to 16000). Месячные засечки трактуются как начало месяца.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой