1990выпуск C051-5
Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
Дневные новые максимумы и новые минимумы Нью-Йоркской фондовой биржи становятся картой положения в цикле, когда каждый ряд представлен экспоненциальной средней, средняя новых минимумов инвертирована, а оба ряда используют общее окно от 100 до 200 торговых дней. Подтверждение и неподтверждение тогда являются состояниями отображаемого окна, а не подразумеваемыми ценовыми сигналами.
- Задайте каждой экспоненциальной средней начальное значение как арифметическое среднее первых пяти наблюдений, затем обновляйте её с константой сглаживания 0.1. Рабочим сигналом является положение на шкале, а не сырое значение.
- Инвертируйте среднюю новых минимумов так, чтобы низкие значения располагались вверху. На совмещённом графике каждый ряд использует собственный минимум периода как свою нижнюю границу, а общей верхней границей служит больший из их максимумов на окне от 100 до 200 торговых дней.
- Подтверждение — это состояние отображаемого окна, в котором и ценовая средняя, и парная средняя широты рынка достигают нового экстремума. Неподтверждение — это ценовой экстремум, которому средняя широты рынка не соответствует.
- Стройте пару только по подсчётам Нью-Йоркской фондовой биржи и используйте её, чтобы определить положение внутри длинных циклов от двух до пяти лет и коротких циклов от 40 до 400 торговых дней.
Сначала постройте пару, потом читайте её
Циклические инструменты новых максимумов и новых минимумов строятся как экспоненциальные скользящие средние дневных новых максимумов и новых минимумов Нью-Йоркской фондовой биржи. Архив рассматривает готовую пару как карту положения в цикле, а не как средство выбора момента от сессии к сессии.
Редакторское прочтение: экспоненциальное сглаживание, инвертированная шкала новых минимумов и общее окно от 100 до 200 торговых дней превращают эти дневные подсчёты в отображаемые состояния. Подтверждение и неподтверждение тогда можно проверять на графике, а не трактовать как подразумеваемые ценовые сигналы.
Задайте начальное значение, сгладьте и инвертируйте
Экспоненциальная средняя инициализируется арифметическим средним первых пяти наблюдений и затем обновляется константой сглаживания меньше единицы. Обе средние используют константу сглаживания 0.1.
Средняя новых максимумов описана как полезная для проверки движений вверх и бесполезная на движениях вниз. Средняя новых минимумов представлена как более сильный инструмент для определения циклов. Эта средняя новых минимумов строится на инвертированной вертикальной шкале, так что низкие значения располагаются вверху.
Сигналом считается относительное положение на графике. Сырые значения — нет.
Используйте общий период, а не сырую шкалу
На совмещённом графике каждый ряд использует собственный минимум периода как свою нижнюю границу, а общей верхней границей служит больший из их максимумов. Полезное общее окно — от 100 до 200 торговых дней.
Период означает число торговых сессий, показанных на графике. Удлинение или укорочение этого окна может сделать чувствительную к периоду конструкцию вводящей в заблуждение.
Превратите экстремумы в проверяемые состояния
Подтверждение — это состояние отображаемого окна, в котором и ценовая средняя, и парная средняя широты рынка достигают нового максимума или нового минимума. Неподтверждение — это состояние отображаемого окна, в котором ценовая средняя достигает нового экстремума, а парная средняя широты рынка — нет.
На этой паре заданы два сконструированных состояния наблюдения. Первое — пересечение ценовой средней показания новых минимумов выше 10. Второе считает подтверждение ценового максимума средней новых максимумов действительным только тогда, когда показание новых минимумов не выше 10.
Первое из этих состояний наблюдения — пробой: ценовая средняя пересекает построенную среднюю новых минимумов после того, как эта средняя отошла на заданное расстояние от нижней границы своей шкалы.
Парные NHI/NLI vs DJIA, Jan–Jun 1989
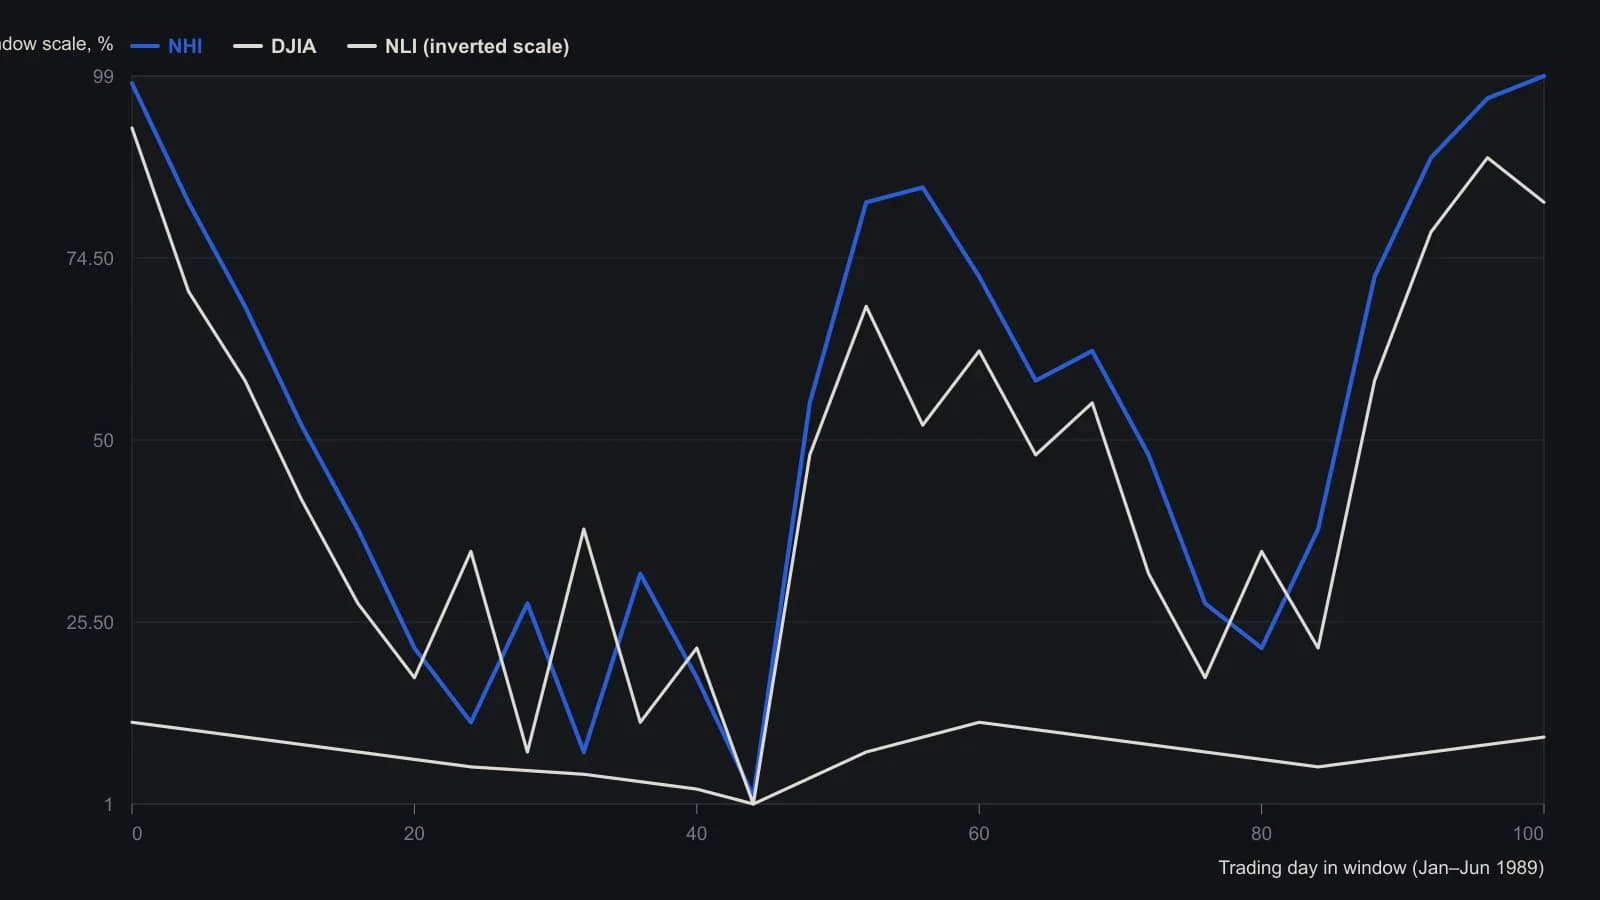
NHI и NLI используют константу экспоненциального сглаживания 0.1 по дневным новым максимумам и новым минимумам NYSE; отображаемое окно составляет около 100 торговых дней. NLI инвертирован (0 в верхней части шкалы). Оцифровано с растра, поэтому уровни приблизительны.
Сохраняйте окно цикла и список биржи
Пара предназначена для определения положения внутри длинных циклов от двух до пяти лет и коротких циклов от 40 до 400 торговых дней. Она задана только тогда, когда построена по подсчётам Нью-Йоркской фондовой биржи, а не по спискам других бирж США.
В длинных циклах от двух до пяти лет средняя новых максимумов описана как достигающая пика после 50 процентов до 60 процентов итогового роста и позднее перестающая подтверждать краткосрочные вершины по мере созревания длинного цикла.
Состояния графиков в архиве
Примеры графиков показывают ряд новых максимумов, подтверждающий последовательные максимумы промышленного индекса, затем более позднее подтверждение, когда ряд новых минимумов находится около 4 процентов своей шкалы.
Они также показывают неподтверждённый максимум промышленного индекса 1987 года и подтверждение 1981 года, за которым позднее последовало пересечение ценой показания новых минимумов 15.
Все разборы дорожки · 71 разбор
- 1987Как неудавшийся отскок, слабая ширина рынка и циклические даты сломали бычий сценарий 1987 года
- 1988Диагностика рыночных минимумов по широте рынка, дивергенции и средним
- 1988Диагностика вершин индекса по дивергенциям широты рынка
- 1988Рекордные максимумы против семидневной ширины рынка и дивергенции
- 1989Построение масштабированного в процентах композита внутренних показателей
- 1989Построение недельного z-score ширины рынка по блок-тикам
- 1989Построение двухскоростного осциллятора роста-падения
- 1989Нормализуйте ряды advance-decline для сравнения на общей шкале
- 1990Доля неизменных выпусков как кейс узкой ширины рынка
- 1990Оценка дневной и недельной беззнаковой плюралити ширины рынка
- 1990Построение парных индикаторов широты рынка по новым максимумам и новым минимумам
- 1990Десятидневные экстремумы HI/LO как сигнал широты рынка на длинном горизонте
- 1990Подтверждение циклов индекса шириной рынка, объёмом и волнами
- 1990Ворота индексного цикла по ширине рынка и объёму
- 1990Построение индикаторов ширины рынка advance-decline
- 1990Недельный осциллятор advance-decline: карта весов, экстремумы и цикл всплесков
- 1990Ценово-взвешенная конструкция искажает ширину рынка, поддержку и тренд
- 1991Тест peak-sequence по new-highs-to-advances-ratio
- 1991Нечёткие правила, которые превращают дневную ширину рынка в консенсус сессии
- 1991От дневных подсчётов широты к взвешенному сигналу консенсуса
- 1991Повторная проверка рыночной широты при изменении рыночной структуры
- 1991Построение TRIN как отношения ширины рынка и объёма
- 1991Постройте рыночные часы, прежде чем читать ценовой бар
- 1991Аудит конструкции торгового индекса длинного горизонта
- 1991Независимые формульные таймеры, сохранённые как тестируемая комбинация
- 1992Когда одинаковые показания TRIN получаются из разных сочетаний
- 1992Оценивайте closing tick перед гипотезой широты на следующую сессию
- 1992Некумулятивное подтверждение свинга advance-decline
- 1992Построение пятидневной суммы торгового индекса
- 1992Экстремумы дневного closing-trin и направление следующего дня
- 1992Трёхслойный аудит: режим, широта и групповой RSI
- 1992Построение девятисостоятельной оценки тренда, моментума и широты рынка
- 1993Построение рейтинга влияния рыночного объёма на основе вложенных средних
- 1993Когда подтверждение advance-decline считает не тот универсум
- 1993Построение импульса широты рынка через сглаживание роста-падения
- 1993Построение кумулятивной линии market-thrust
- 1994Трёхгоризонтное построение индекса Хаурлана
- 1994Сессионный вход по чек-листу на индексных фьючерсах 1993 года
- 1994Читать одну пару роста и падения через три окна
- 1994Построение калиброванных суммационных индексов ширины рынка
- 1994Построение двухскоростного осциллятора advance-decline и калиброванной суммации
- 1995Экстремумы NYSE tick и входы по разворотным свечным паттернам
- 1995Сборка диапазона, широты рынка и сохранённого стопа в одну процедуру
- 1995Переформулирование правил тайминга по ширине рынка в виде коэффициентов
- 1995Построение гейтов ratio рыночной широты после lookback-просадок
- 1995Построение краткосрочного осциллятора ширины рынка и цены
- 1996Построение сглаженного трендового фильтра advance-decline
- 1996Алерты сглаженного advance-decline на поворотных точках 1987 и 1990
- 1996Построение фильтров диапазона по ширине рынка, RSI и стохастику
- 1996Счётчики новых максимумов и новых минимумов как конструкция ширины рынка
- 1996Построение четырёхвходового отношения ширины и объёма
- 1996Построение осциллятора Макклеллана и калиброванного суммационного индекса
- 1996Объявите начальное значение осциллятора, затем калибруйте только индекс суммирования
- 1997Трёхгейтовая центрированная сила в конструкции широты рынка
- 1997Дневные сигналы ширины рынка advance-decline и new-high new-low
- 1999Позиции в индексном фонде как комитет голосования большинством
- 2000Tick, tiki и TRIN как трёхслойный стек подтверждения сессии
- 2000Построение осциллятора advance-decline по одной ленте listed-рынка
- 2001Широта рынка, бета и подтверждение объёмом и ценой
- 2001Режимный контекст по относительному объёму площадок, ширине рынка и межрыночным спредам
- 2002Когда ширина рынка NYSE искажает участие операционных акций
- 2003Двухгейтовая дивергенция широты и тренд-фильтр для вершин ралли
- 2003Внутренние показатели подтверждают индекс или расходятся с ним
- 2004Построение осциллятора Макклеллана и суммарного индекса
- 2005Внутридневная дивергенция индексных фьючерсов как трёхчастная гипотеза сессии
- 2005Уровни breadth-summation как краткосрочный фильтр сигналов
- 2005Проверка тренда против диапазона с помощью широты рынка и дивергенции
- 2011Построение Nasdaq hi-lo индекса по максимумам, минимумам и числу торгуемых бумаг
- 2013Кумулятивный advance-decline против годовой средней
- 2013Годовая средняя ширины рынка как фильтр участия
- 2015Фальсификация здоровой коррекции шириной рынка и поддержкой