1988выпуск C061-3
Построение состояний ширины рынка и средних тренда
Эта редакционная статья рассматривает определение тренда как задачу построения. Рабочий процесс архива сначала записывает арифметику — от стеков средних и групповых подсчётов бычьих против медвежьих участников до подогнанного остатка между средней цены и накопленной разницы растущих минус падающих, — затем читает каждое готовое состояние как условие, которое можно отметить на графике как истинное или ложное.
- Простая скользящая средняя за 10 периодов меняется только за счёт новейшего наблюдения по сравнению с тем, которое выбывает 11 периодов назад, а экспоненциальная средняя представлена как более простая в ведении и с большим весом недавних наблюдений.
- Растущие и падающие состояния задаются ценой относительно средней, более короткой средней относительно более длинной либо трёхкривым стеком из последней цены, 5-недельной экспоненциальной средней и 19-недельной экспоненциальной средней.
- Ширина рынка может быть групповым подсчётом бычьих против медвежьих участников, накопленным рядом роста-падения, поставленным рядом со средней цены, 10-дневным некумулятивным осциллятором либо трёхдневной меткой чистого роста.
- Когда средняя цены и кумулятивный ряд роста-падения находятся не в одном масштабе, линия наименьших квадратов средней цены по ряду роста-падения показывает процент, на который средняя цены лежит выше или ниже этой линии.
Держите средние как арифметику
Простая скользящая средняя за 10 периодов обновляется так: прибавляют новейшее наблюдение, отбрасывают наблюдение 11 периодов назад и делят на 10. Изменение средней зависит только от этой пары «новейшее против отброшенного».
Экспоненциальная средняя представлена как более простая в расчёте, чем простая скользящая средняя, и как дающая больший вес недавним наблюдениям.
Читайте цену относительно одной средней или двух
Цена выше скользящей или экспоненциальной средней трактуется как условие восходящего тренда. Длина средней задаёт, является ли чтение краткосрочным или долгосрочным. Само пересечение трактуется как возможная метка покупки или продажи.
Более короткая скользящая средняя выше более длинной трактуется как восходящий тренд длинного горизонта. Обратное выравнивание трактуется как нисходящий тренд. В терминах, используемых здесь, это moving-average crossover: состояние тренда, заданное ценой относительно средней либо более короткой средней относительно более длинной, а lookback задаёт горизонт чтения.
Дневная цена с нисходящим каналом, январь–июнь
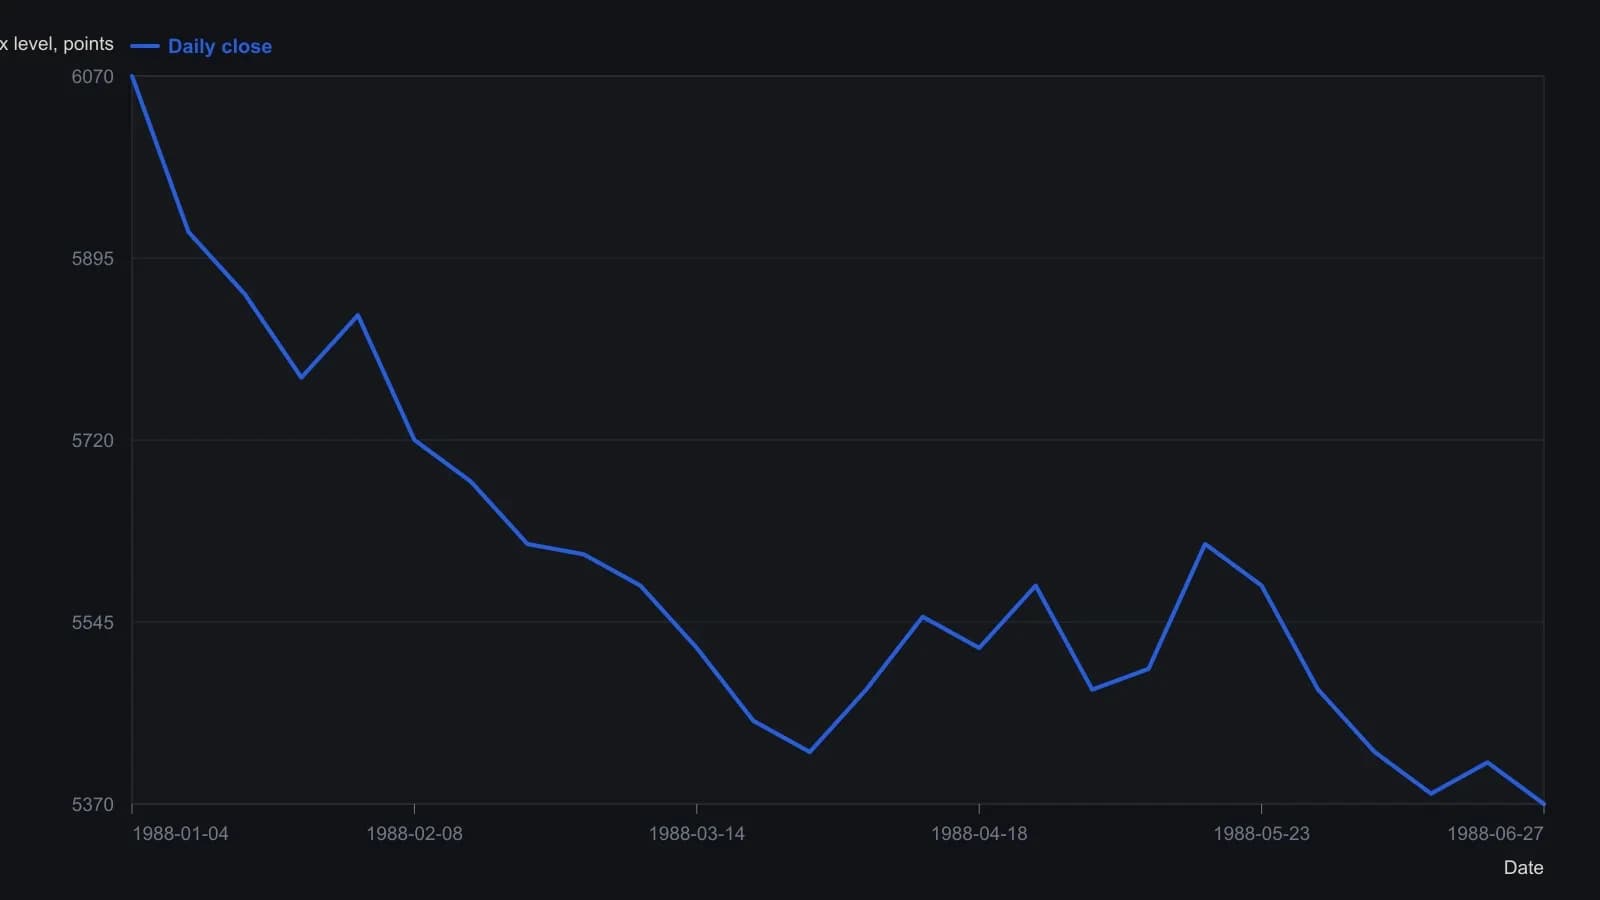
Закрытия оцифрованы с растра примерно с недельным шагом; деления шкалы Y составляют 100 пунктов. Канал и сигнальные отметки на странице не оцифровывались как отдельные ряды.
Сложите последнюю цену с двумя экспоненциальными средними
Один трёхкривой стек использует последнюю цену, 5-недельную экспоненциальную среднюю и 19-недельную экспоненциальную среднюю. Цена выше 5-недельной средней и 5-недельная средняя выше 19-недельной средней помечается как бычья. Обратный стек помечается как медвежий.
Считайте бычьих и медвежьих участников
Ширина рынка — это групповое чтение, построенное по тому, сколько выпусков растёт, падает или находится в бычьем против медвежьего состоянии, а не по одной средней цены.
Для наблюдаемой группы акций число участников, отнесённых к бычьим, можно сравнить с числом, отнесённых к медвежьим. Любое из обсуждаемых правил тренда может пометить каждого участника.
Подгоните остаток между ценой и шириной рынка
Дневные растущие минус падающие можно накапливать и ставить рядом со средней рыночной цены. Разрыв между двумя рядами трактуется как сигнал, что тренд может меняться.
Поскольку средняя цены и кумулятивный ряд роста-падения находятся не в одном масштабе, одно построение подгоняет линию наименьших квадратов средней цены по ряду роста-падения и затем сообщает процент, на который средняя цены лежит выше или ниже этой линии. В терминах, используемых здесь, эта подогнанная линия — linear regression: она связывает ряд рыночной цены со статистикой роста-падения, чтобы процентный разрыв между ценой и этой линией можно было читать как осциллятор дивергенции.
Используйте короткое окно или трёхдневную метку
Некумулятивная альтернатива роста-падения суммирует растущие за 10 дней и падающие за 10 дней, чтобы получить осциллятор, рассчитанный сделать смены тренда видимыми быстрее, чем нарастающая сумма.
Правило трёхдневного чистого роста ставит метку вверх после трёх подряд сессий с положительными растущими минус падающими и метку вниз после трёх подряд отрицательных сессий. То же правило описывается как дающее whip-saws, но остающееся согласованным, когда тренд уже идёт.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover