1988выпуск C091-3
Построение осциллятора дивергенции advance-decline
Архивная конструкция начинается с линии advance-decline, затем заменяет визуальное наложение процентным разрывом относительно годового regression-expectation. Дневная ширина рынка взвешивается по conviction, поэтому сессии с высоким участием получают больший вес. Только после этих шагов применяется horizon-chi-square-check на заранее объявленном горизонте упреждения.
- Линия advance-decline — это накопительный итог растущих минус падающих выпусков и используется для поиска покупательных и продажных кульминаций.
- Поскольку сырое наложение зависит от наблюдателя, advance-decline-divergence-oscillator — это процентный разрыв между промышленным индексом и его годовым regression-expectation.
- conviction-weighted-breadth делит дневную разность advance-minus-decline на число неизменных, поэтому сессии с малым числом неизменных названий получают больший вес.
- Только после этих шагов построения horizon-chi-square-check принимает или отвергает заранее заданные бычьи и медвежьи отметки на указанном горизонте упреждения.
Начните с линии advance-decline
Ряд ширины рынка можно построить как линию advance-decline — накопительный итог дневной разности между растущими и падающими выпусками. Эта конструкция используется для поиска покупательных и продажных кульминаций.
Накопительная разность в целом совпадает с ценой и может запаздывать относительно кульминации. Одна из причин в том, что в подсчёт могут входить привилегированные и денежно-рыночные выпуски, которые не участвуют в кульминации.
Сырое наложение зависит от наблюдателя
Наложение накопителя ширины рынка на промышленный индекс считается зависящим от наблюдателя. Ряды используют разные единицы, а накопитель может начинаться с произвольного начала, поэтому сырая разность или процент — плохой осциллятор.
Взвешивайте сессии с высоким участием
Входом ширины рынка в регрессию служит conviction-weighted-breadth: накопитель дневной разности advance-minus-decline, делённой на число неизменных. Это приращение увеличивается, когда неизменных названий мало, поэтому сессия с малым числом неизменных названий получает больший вес.
Перепишите расхождение как остаток
advance-decline-divergence-oscillator оценивает типичный уровень промышленного индекса по годовой регрессии на этот накопитель ширины рынка. Затем он сообщает процентный разрыв между фактическим индексом и regression-expectation.
Положительный процентный разрыв означает, что промышленный индекс опережает ширину рынка и в этой конструкции классифицируется как медвежий. Отрицательный разрыв классифицируется как бычий.
Читайте его относительно отфильтрованной траектории
Осциллятор предназначен для чтения относительно отфильтрованной траектории промышленного индекса, которая игнорирует колебания меньше 5 процентов.
Процентный разрыв ADDO относительно DJIA, 1983–1988
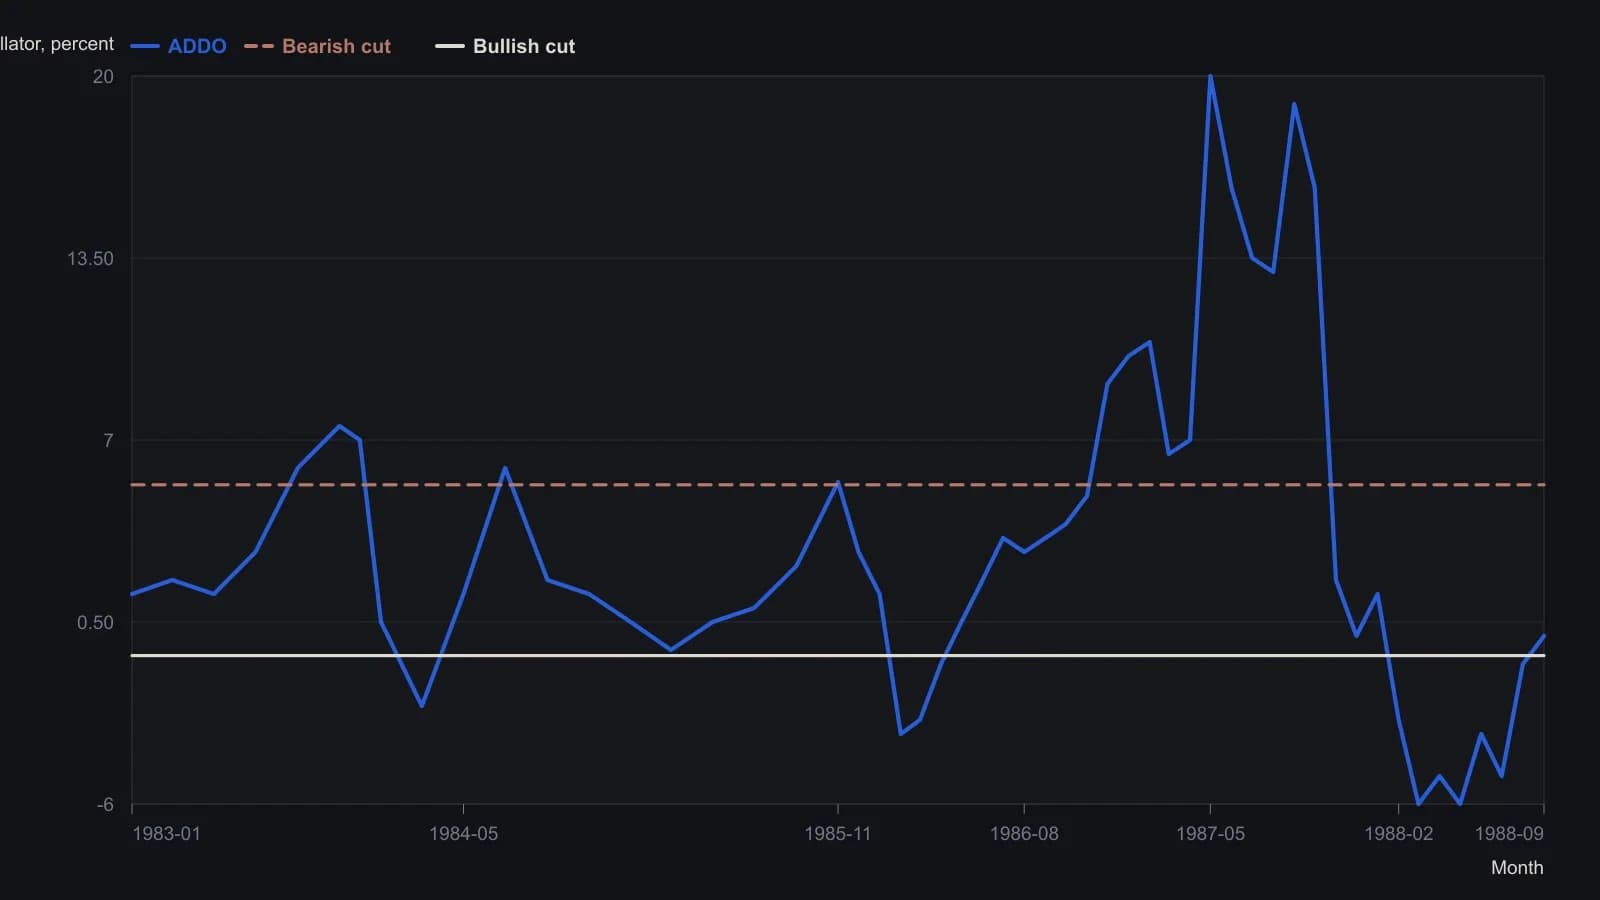
ADDO — величина в процентах, на которую DJIA опережает годовую регрессию широты рынка Tabell, взвешенной по убеждённости: накопительной суммы (растущие минус падающие), делённой на число неизменных бумаг. Источник трактует положительные значения как медвежьи. Пороги −0.7 и +5.4 равны двум третям стандартного отклонения от недельного среднего за 1978–1987. Высоты поворотных точек приблизительны.
Принимайте или отвергайте на заранее объявленном горизонте
В недельной выборке с 1978 по 1987 год значения ниже -0.7 и выше +5.4 рассматривались как бычьи и медвежьи отметки. Эти пороги были заданы на уровне двух третей стандартного отклонения от среднего.
Отметки сверялись с промышленным индексом через одну, четыре, 13, 26 и 52 недели. horizon-chi-square-check с одной степенью свободы не был отмечен как полезный на одной, четырёх или 13 неделях. Зафиксированные значения хи-квадрат составили 16 на 26 неделях и 74 на 52 неделях.
Все разборы дорожки · 17 разборов
- 1987Проверка согласованности цены и объёма после процентных фильтров разворота
- 1988Построение тестов хи-квадрат для двухисходных ценовых подсчётов
- 1988Построение консенсусных индикаторов с помощью корреляции и теста хи-квадрат
- 1988Проверяйте преимущества относительно случая, а не сюжета
- 1988Построение осциллятора дивергенции advance-decline
- 1989Оценить контрарный коэффициент премий пут-колл на заданном горизонте
- 1990Недельный resistance-index из почасового volume-per-point
- 1990Проверка широты выше скользящих средних по горизонту
- 1990Оценка широты рынка: member против odd-lot
- 1990Критерий хи-квадрат разделенных гистограмм частот на разных агрегациях цены
- 1990Оценка сглаженных подсчётов вторичных размещений с помощью критерия хи-квадрат
- 1991Рассматривайте времена максимума и минимума сессии как коды, затем требуйте проверку хи-квадрат
- 1991Каталог знаковых часовых свингов как проверка хи-квадрат для следующей сессии
- 1992Построение критерия хи-квадрат как ворота для двусторонних рыночных записей
- 1992Процентные фильтры, логарифмический point-and-figure и остатки breadth
- 1997Постройте экран стационарности хи-квадрат, прежде чем прогнозировать
- 1998Правила пробоя по времени после nested-bar-contraction