1985выпуск C041-5
Оценка конвертов ARIMA как правил входа, выхода и стопа
Исторический рабочий процесс преобразовал отдельные прогнозы максимумов и минимумов ARIMA в вероятностный конверт, а затем в явные правила пробоя, ликвидации и стопа. Последующая оценка — это ретроспективный аудит того, могут ли эти цены действия ограничить процедуру, а не проверка того, насколько близко следующее ожидаемое значение оказалось к следующему наблюдению.
- Спецификация ARIMA обозначает, сколько лаговых цен, сколько разностей и сколько лаговых ошибок прогноза входят в прогноз на следующий шаг, а уровневая форма может прокручивать подогнанные коэффициенты вперёд после каждого нового наблюдения.
- Отдельные прогнозы максимумов и минимумов плюс пятидесятипроцентный вероятностный конверт рассматривались как уровни действия, включая кандидатное размещение стопа для процедуры следования за трендом.
- Полностью специфицированные правила входа по пробою открывали или разворачивали позицию при пересечении ожидаемого экстремума или внешней полосы, либо оставаясь постоянно в рынке, либо используя ликвидацию в той же сессии, а версии для внутридневной торговли повторялись с защитным стопом в один пункт.
- Сравнение было помечено как полная ретроспектива, не учитывало комиссию, предупреждало, что симулированные исполнения могут искажать ликвидность, и было построено со знанием выборки.
Конверт как полная процедура
Дневные максимумы серии фьючерсов на фондовый индекс были подогнаны как стационарная уровневая модель без дифференцирования, даже на протяжении большого роста, а для минимумов был получен параллельный набор коэффициентов. Отдельные прогнозы максимумов и минимумов плюс пятидесятипроцентный вероятностный конверт должны были содержать последующее ценовое движение заявленную долю времени.
С точки зрения редакции этот конверт является объектом оценки только после того, как он записан как полная процедура. Полоса на следующий шаг должна стать явными правилами входа, выхода и воздержания. Вопрос в том, могут ли эти правила ограничить действие, а не насколько близко точечный прогноз находится к следующему значению.
Что обозначает метка из трёх целых чисел
Спецификация ARIMA — это метка из трёх целых чисел: сколько лаговых цен входят в прогноз, сколько разностей учитывают тренд и сколько лаговых ошибок прогноза вычитаются.
Уровневая форма модели строит следующее ожидаемое значение из константы, лаговых фактических значений, лаговых ошибок прогноза и текущего остатка. Подогнанные коэффициенты можно прокручивать вперёд после каждого нового наблюдения.
Прогнозы максимумов и минимумов как вероятностный конверт
Средняя ошибка подогнанной модели максимумов была указана внутри двухпроцентного допуска. Вторая перекодировка того же уравнения оставалась внутри пятидесятипроцентной полосы и обычно в пределах четырёх тиков от эталонного прогноза, за исключением крупных пробоев.
Остатки прогноза, как наблюдалось, склонялись вместе с краткосрочным трендом, который тогда шёл. Цены конверта предлагались как уровни действия, включая размещение стопа для процедуры следования за трендом.
Правила входа, выхода и воздержания
Несколько полностью специфицированных процедур открывали или разворачивали позицию при пересечении ожидаемого экстремума или внешней пятидесятипроцентной полосы. Такой вход по пробою либо оставался постоянно в рынке, либо использовал ликвидацию в той же сессии и выходил по закрытию этой сессии. Правила включали буфер в четыре тика и допуск на гэп на открытии.
Пересечение ожидаемого экстремума или конверта рассматривалось как добавленная сила или слабость и как кандидатная цена контроля риска или входа на коротком горизонте. Эти цены действия редко совпадали с фактическим максимумом или минимумом сессии.
Те же правила с защитным стопом
Версии для внутридневной торговли повторялись с защитным стопом в один пункт с обеих сторон. С точки зрения редакции проход со стопом сохраняет правила входа и выхода идентичными и добавляет заранее объявленную границу убытка, поэтому аудит может спросить, ограничивает ли тот же конверт действие после введения стопа.
Ограничения ретроспективного аудита
Сравнение было помечено как полная ретроспектива. Оно не учитывало комиссию и указывало, что симулированные исполнения могут искажать ликвидность. Процедуры были построены со знанием выборки.
С точки зрения редакции это ретроспективный аудит: проход по той же выборке, используемый чтобы увидеть, создают ли цены действия проверяемые возможности, а не запись живой торговли.
Правила ARIMA-конверта: захваченные пункты S&P против хода, оставленного на столе
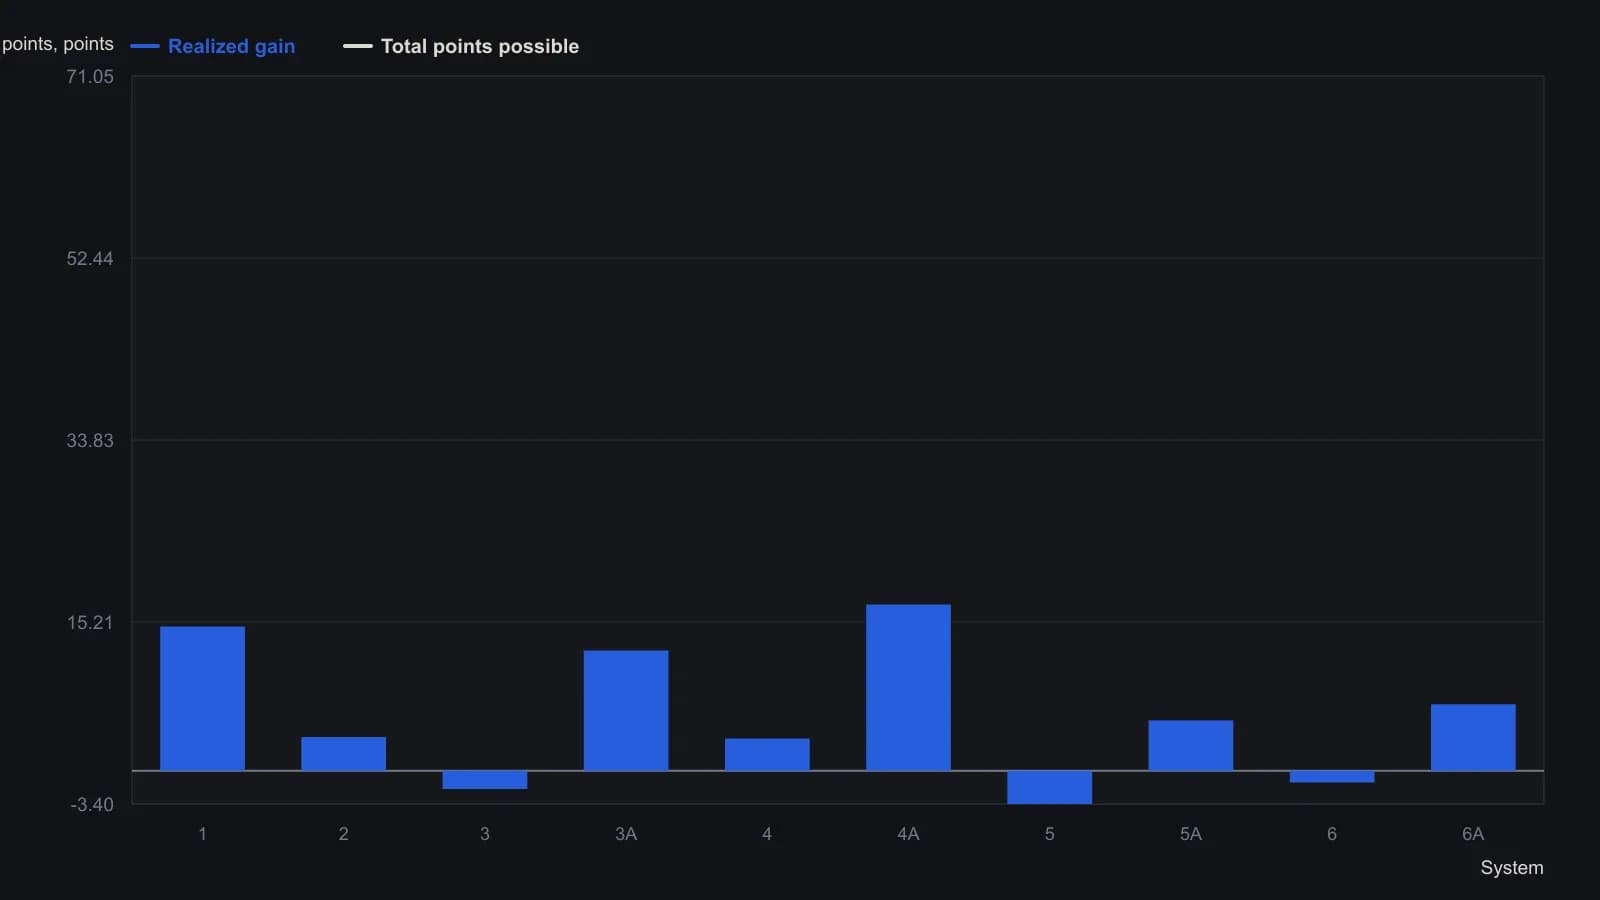
Источник помечает тест как выполненный с полным знанием задним числом и не вычитает комиссии. Один индексный пункт равен $500. Системы 1 и 2 остаются в рынке без стопа; 3–6 выходят по закрытию, а варианты A добавляют стоп 1.00 пункта с обеих сторон.
Все разборы дорожки · 6 разборов
- 1982Стройте прогнозы ARIMA по диагностике лагов
- 1985Оценка конвертов ARIMA как правил входа, выхода и стопа
- 1985Дневной диапазон ARIMA как фильтр внутридневной дивергенции стохастика
- 1990Построение краткосрочной ARIMA по разностям цен закрытия пшеницы
- 2014Прогнозы прибыли ARIMA и ценовая реакция в окне объявления
- Чему ранний прогноз цен на товары с помощью ARIMA учит об ограничениях модели