1989выпуск C101-4
Последовательность от закрытия к закрытию — это метка смещения, а не триггер
Архив рассматривал последовательности от закрытия к закрытию длиной от двух до пяти дней как оценки направленного смещения и сравнивал удержание от закрытия к закрытию с более поздними входами по диапазону открытия и стопом в фиксированное число тиков. Редакторское прочтение: не выставлять заявку, пока следующее открытие не подтвердит или не отменит эту метку, а стоп не будет задан до исполнения.
- Редакторский урок: рассматривайте последовательность от закрытия к закрытию как метку направленного смещения, а не как триггер.
- Подтверждение диапазоном открытия ждёт следующей сессии и берёт сделку только если это открытие находится на стороне смещения относительно предшествующей последовательности закрытий.
- Стоп в фиксированное число тиков задаётся до удержания позиции, а правило воздержания — оставаться в стороне, если следующее открытие не подтверждает.
- Архив представлял каталог как дневную карту смещения и отправную точку для дальнейшего исследования правил, а не как готовый сигнал.
Последовательности от закрытия к закрытию были каталогизированы как оценки смещения
Архив перечислил последовательности от закрытия к закрытию длиной от двух до пяти последовательных закрытий сессий на фьючерсах на казначейские облигации. Каждое закрытие отмечалось только как выше или ниже закрытия непосредственно предыдущего дня.
Базовый тест входил на последнем закрытии последовательности и выходил на закрытии следующей сессии. В этом базовом тесте стоп не использовался.
Одна именованная последовательность состояла из двух более низких закрытий, за которыми следовали два более высоких закрытия, каждое в сравнении с непосредственно предшествующим закрытием. Шорт брался на этом последнем, более высоком закрытии.
Табличный столбец процента прибыльных сделок рассматривался как оценка направленного смещения. Более высокие показания смещения использовались только как подсказка продолжать разрабатывать последовательность как правило, а не как готовый сигнал.
Удержание от одного закрытия до следующего закрытия описывалось как более слабое по смещению и большее по риску, чем удержание от открытия до закрытия. Текст принял это сравнение как свидетельство того, что направленное преимущество ослабевало по мере удлинения удержания.
Следующее открытие могло подтвердить шорт, со стопом, заданным первым
После выбранной последовательности от закрытия к закрытию одна вариация диапазона открытия ждала следующей сессии, продавала только если это открытие было выше, и выходила на закрытии того же дня. Это подтверждение диапазоном открытия: сделка берётся только если следующее открытие находится на стороне смещения относительно предшествующей последовательности закрытий.
Более избирательная вариация диапазона открытия дополнительно требовала широкодиапазонного последнего дня на финальном баре последовательности от закрытия к закрытию, прежде чем продавать более высокое следующее открытие.
Вариация стоп-лосса этой продажи на более высоком открытии ставила стоп в семь тиков выше открытия. Этот стоп в фиксированное число тиков задавал дистанцию убытка до удержания позиции.
По умолчанию это была дневная карта смещения
Каталог был представлен как дневная карта смещения. По умолчанию не следовало торговать против указанной стороны, если другая информация явно её не перекрывала. Последовательности предлагались как основа для дальнейшего исследования правил.
Десятилетняя валовая прибыль по последовательности закрытие-к-закрытию в облигациях
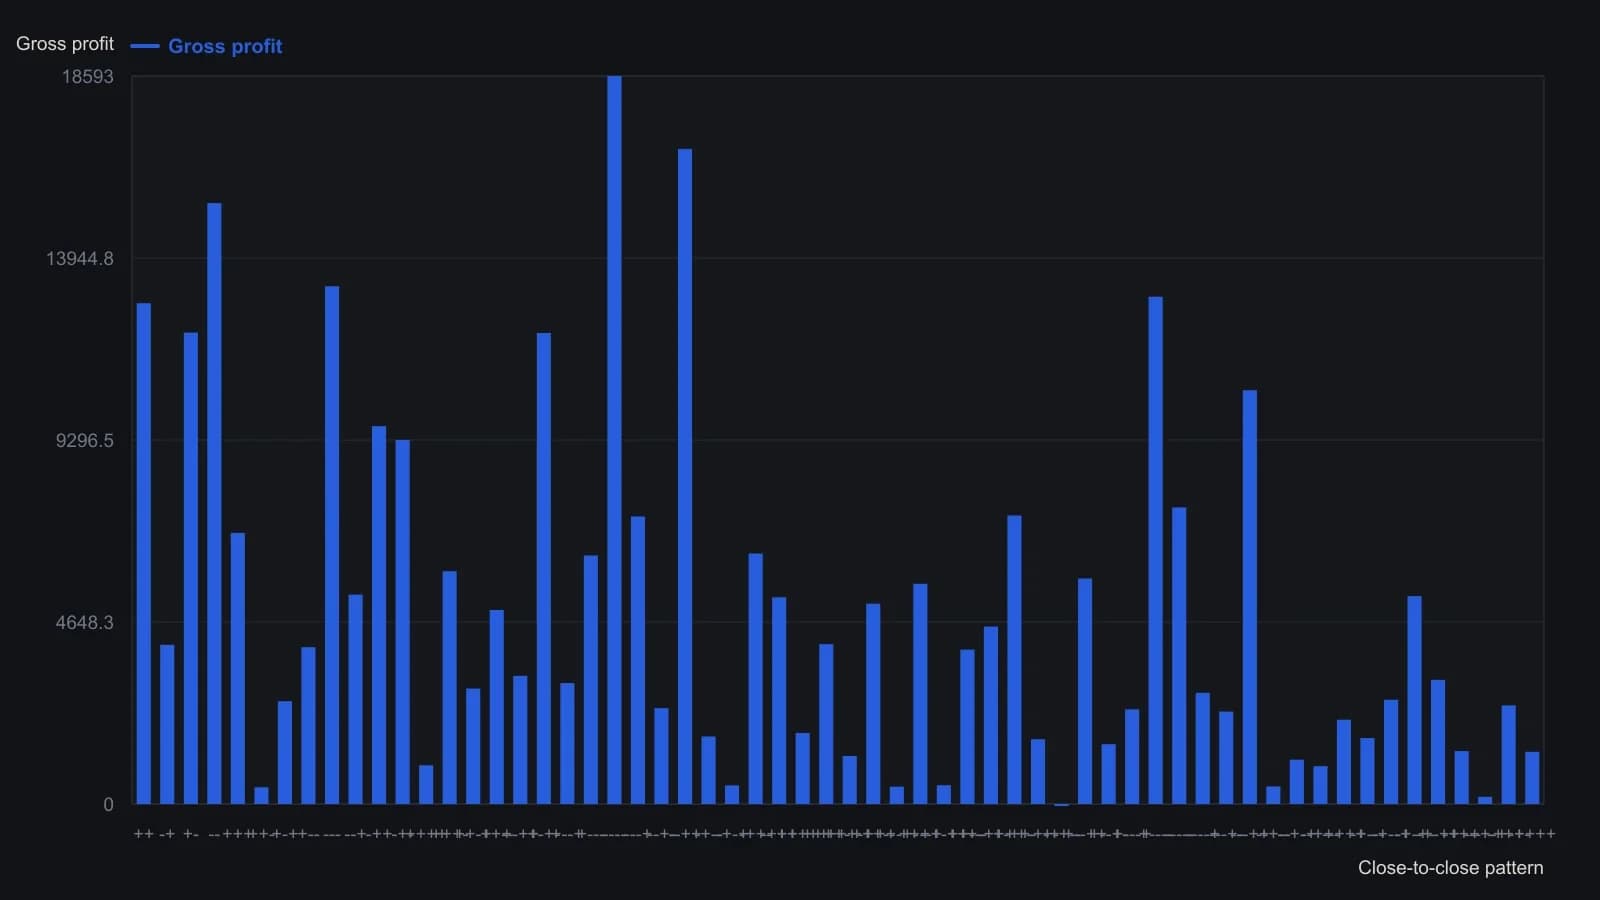
Валовые итоги приведены как напечатаны; комиссии и проскальзывание не указаны. Двухдневные метки опираются примерно на 500–560 сделок; пятидневные — примерно на 50–80, поэтому самые высокие столбцы основаны на неравных выборках. B или S — сторона, которую исследование занимало после серии закрытий.
Все разборы дорожки · 25 разборов
- 1988Early entry как сессионный переключатель для opening-range breakout
- 1989Оценка фильтров внутреннего дня на пробоях диапазона открытия
- 1989Opening-range breakout после сессии narrow-range-four
- 1989Совместный сетап сжатия как взводящий переключатель для пробоя диапазона открытия
- 1989Правила диапазона открытия следующей сессии после медвежьего хука
- 1989Выходы в той же сессии из многодневных кодов открытия-закрытия
- 1989Последовательность от закрытия к закрытию — это метка смещения, а не триггер
- 1989Сжатие инсайд-дня как правило «от открытия до закрытия» той же сессии
- 1990Оценка пятидневных правил open-to-close по соевым бобам
- 1990Часовые пробои, ограниченные абсолютным тиковым объёмом
- 1993Отбор сетапов премаркета и правила диапазона открытия
- 1994Построение диапазона открытия первого часа как задача отказа
- 1995Почему исторически протестированные правила не срабатывают без процесса принятия решений
- 2001Диапазон открытия как мерная линейка для лестничного пробоя
- 2001Оценка реакции на открытие как единой процедуры с тайм-стопом
- 2003Свинг-трейдинг, проверки opening range и решение остаться в стороне
- 2006Отслеживайте каждый opening-range сетап как отдельный режим
- 2006Правила полуденного пробоя от диапазона открытия
- 2007Opening-range breakout как одна процедура сессии
- 2007Оценка правил входа по opening range в тот же день
- 2008Режимы overnight-аукциона и внутридневной выбор: удерживать или выходить
- 2010Сконструируйте систему range-breakout, начиная с состояния рынка, как одну процедуру
- 2013Стоп часа открытия как фильтр сессии
- 2017Объём ночной сессии как шаг построения пробоя диапазона открытия
- 2017Гейт ночного объёма для Opening range breakout