1999выпуск C041-10
Сведите пробой канала к двум lookback и проверьте устойчивость соседей
Пробой канала можно задать одним окном lookback для входа и одним окном lookback для выхода. Исторический рабочий процесс читал таблицу оптимизации как соседние наборы параметров, затем заново применял те же нескорректированные окна к изрезанным и падающим рядам, прежде чем рассматривать фильтр скользящей средней.
- Пробой канала меняет позицию, когда цена пробивает максимум максимумов или минимум минимумов окна lookback, и критическими ручками считаются только одна длина long-входа и одна длина long-выхода.
- Таблица оптимизации пар от одной до четырёх недель используется, чтобы проверить, что идея не разваливается, когда окно слегка сдвигают, а не чтобы короновать один набор параметров.
- Более короткие lookback срабатывают чаще, поэтому однонедельная пара, которая дала 95 сделок, не предпочитается четырёхнедельной паре, которая дала 27.
- Те же нескорректированные окна применяются к изрезанным и падающим рядам, а фильтр скользящей средней оставляют непринятым, когда он не подтверждается более чем на одном из этих рядов.
Как определяется позиция
Пробой канала меняет позицию, когда цена пробивает максимум максимумов или минимум минимумов заранее заданного окна lookback. Этот пробой трактуется как определение смены тренда.
Ту же идею можно задать как правило stop-and-reverse, которое всегда в long или short и переворачивается, когда пробит противоположный канал, как правило long-only или как смешанную позицию, которая остаётся во flat, когда не определён ни восходящий, ни нисходящий пробой.
Два lookback как единственные критические ручки
Критическими ручками считаются только два lookback: один для long-входа и один для long-выхода. Добавление отдельных длин short-входа и short-покрытия или дополнительных проверок по величине и времени описывается как повышение риска переоптимизации.
В разобранной long-only спецификации покупка идёт на один пункт выше максимума максимумов buy lookback, а выход — на один пункт ниже минимума минимумов sell lookback. Трёхнедельный максимум или минимум на недельных барах используется как стартовое определение значимого промежуточного движения. Сам недельный бар трактуется как фильтр шума, и та же логика, как сказано, применима на других таймфреймах.
Что принимает несглаженная цена
Использование несглаженной цены позволяет избежать лага индикатора и даёт рыночно заданный стоп. Тот же выбор, как ожидается, допускает больше шума, много ложных пробоев и скученные стопы на очевидных относительных максимумах и минимумах.
Как читать таблицу оптимизации
Полный перебор обоих lookback от одной до четырёх недель даёт шестнадцать соседних пар. Эта таблица оптимизации используется, чтобы проверить, что концепция не разваливается, когда любое окно слегка сдвигают, а не чтобы выбрать одну лучшую ячейку.
Более короткие lookback увеличивают, как часто срабатывает правило. Однонедельная пара дала 95 сделок против 27 у четырёхнедельной пары, поэтому самая загруженная ячейка не считается предпочтительным набором параметров.
Чистая прибыль пробоя канала Value Line по парам периодов ретроспекции
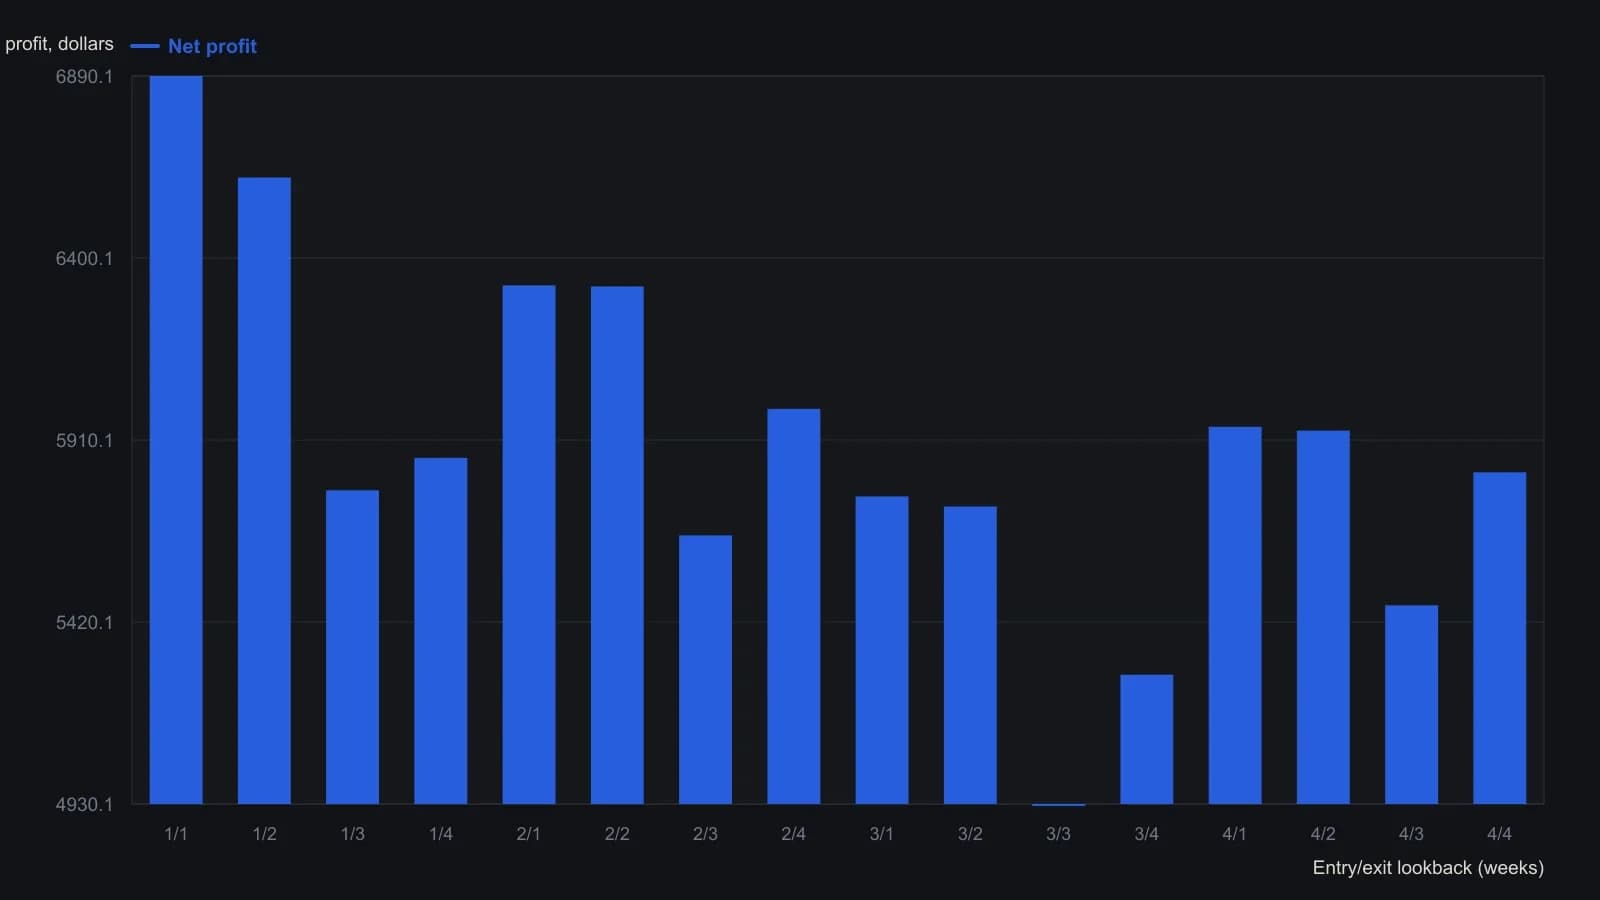
Только длинные позиции: покупка на один пункт выше n-недельного максимума и выход на один пункт ниже n-недельного минимума. Автор сохранил пару 3/3, хотя она показала наименьшую чистую прибыль, потому что более короткие окна давали больше сделок и более тонкий средний выигрыш.
Те же окна на более трудных рядах
Затем те же нескорректированные окна применяются к дополнительным рядам, выбранным за изрезанность и за сильное падение. В историческом рабочем процессе считается, что процедура следования за трендом должна уметь уходить во flat при прошлом обвале и не должна оцениваться только по устойчиво растущим именам.
Редакция. TradersWeek понимает устойчивость как то, что одно и то же правило и те же окна остаются связными на соседних настройках, активах и трудных периодах.
Фильтр, который трактуют как вторую гипотезу
Фильтр скользящей средней с более длинным окном вводится как отдельная простая идея подтверждения, а не как подогнанное исключение. Он благоприятно изменил результаты на одном из трёх тестовых рядов и не на двух других, поэтому его оставляют непринятым до дальнейших проверок.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы