1988выпуск C071-7
Тестирование календарей реоптимизации против контроля со случайными параметрами
Историческая оценка сравнила календари реоптимизации, основанные на истории, с контролем со случайными параметрами на пробое канала и на пересечении индекса направленного движения. Поиск, основанный на истории, не дал статистически большего результата, чем случайное назначение. Редакция: рассматривайте календарь как дополнительное торговое правило, а walk-forward поиск — как полезную работу по проектированию системы только тогда, когда тестирование робастности может показать, что он превосходит случайный выбор из той же сетки параметров.
- Календарь реоптимизации совместно задаёт, какой объём прошлых данных ранжирует следующий параметр и как долго этот выбор удерживается, прежде чем поиск снова может быть запущен.
- Walk-forward анализ выбирает параметр на более раннем окне и применяет этот выбор только на более позднем интервале, который не использовался для ранжирования кандидатов.
- На обеих протестированных системах календари, основанные на истории, статистически не отличались от контроля со случайными параметрами и статистически не ухудшали средние результаты.
- In-sample чемпион не является допустимой заменой более поздних результатов; центр полной протестированной сетки параметров — более обоснованный исторический бенчмарк.
Календарь находится внутри процедуры
Системная оптимизация выбирает lookback или порог системы по ранжированным историческим результатам вместо того, чтобы фиксировать настройку до начала теста. Календарь реоптимизации — это совместный выбор того, какой объём прошлых данных ранжирует следующий параметр и как долго этот выбор удерживается, прежде чем поиск снова разрешено запускать.
Этот календарь решает, когда можно выбрать новый lookback и какие уже наблюдавшиеся результаты допускается использовать для ранжирования кандидатов. Он является частью торговой процедуры, а не настройкой, которую можно оставить за пределами теста.
Что сравнивала историческая оценка
Историческая оценка сравнила несколько календарей реоптимизации, основанных на истории, с контролем со случайными параметрами на однопараметрическом пробое канала и на пересечении индекса направленного движения. Контроль со случайными параметрами назначает настройку каждого периода оценки случайно, чтобы можно было проверить саму процедуру поиска.
Практики того времени не имели общего стандарта относительно того, какой объём истории использовать, как часто обновлять параметры и проводить ли поиск вообще. Lookback-периоды варьировались от нескольких лет до всех доступных данных, а интервалы обновления — от двух раз в год до одного раза в несколько лет.
По каждой системе поиск шёл по сетке параметров, охватывающей lookback-периоды от коротких до многомесячных с равными шагами. Обе системы моделировались на мультирыночном фьючерсном портфеле с равными маржинальными аллокациями, фиксированной комиссией за сделку и позициями только в ближайшем контракте.
Walk-forward выбор и периоды удержания
Walk-forward анализ выбирает параметр на более раннем окне и применяет этот выбор только на более позднем интервале, который не использовался для ранжирования кандидатов. Каждый календарь, основанный на истории, выбирал следующий параметр только из уже наблюдавшихся результатов, поэтому интервал оценки никогда не использовал повторно наблюдения, которые ранжировали кандидатов.
Календари с ежегодным обновлением использовали несколько предшествующих лет ранжирования по прибыли либо всю историю с момента появления рынка или с фиксированной ранней даты старта. Фиксированные календари удерживали многолетний выбор на соответствующем многолетнем блоке.
Средние доходности портфеля системы пробоя канала по календарю реоптимизации, 1965–1985
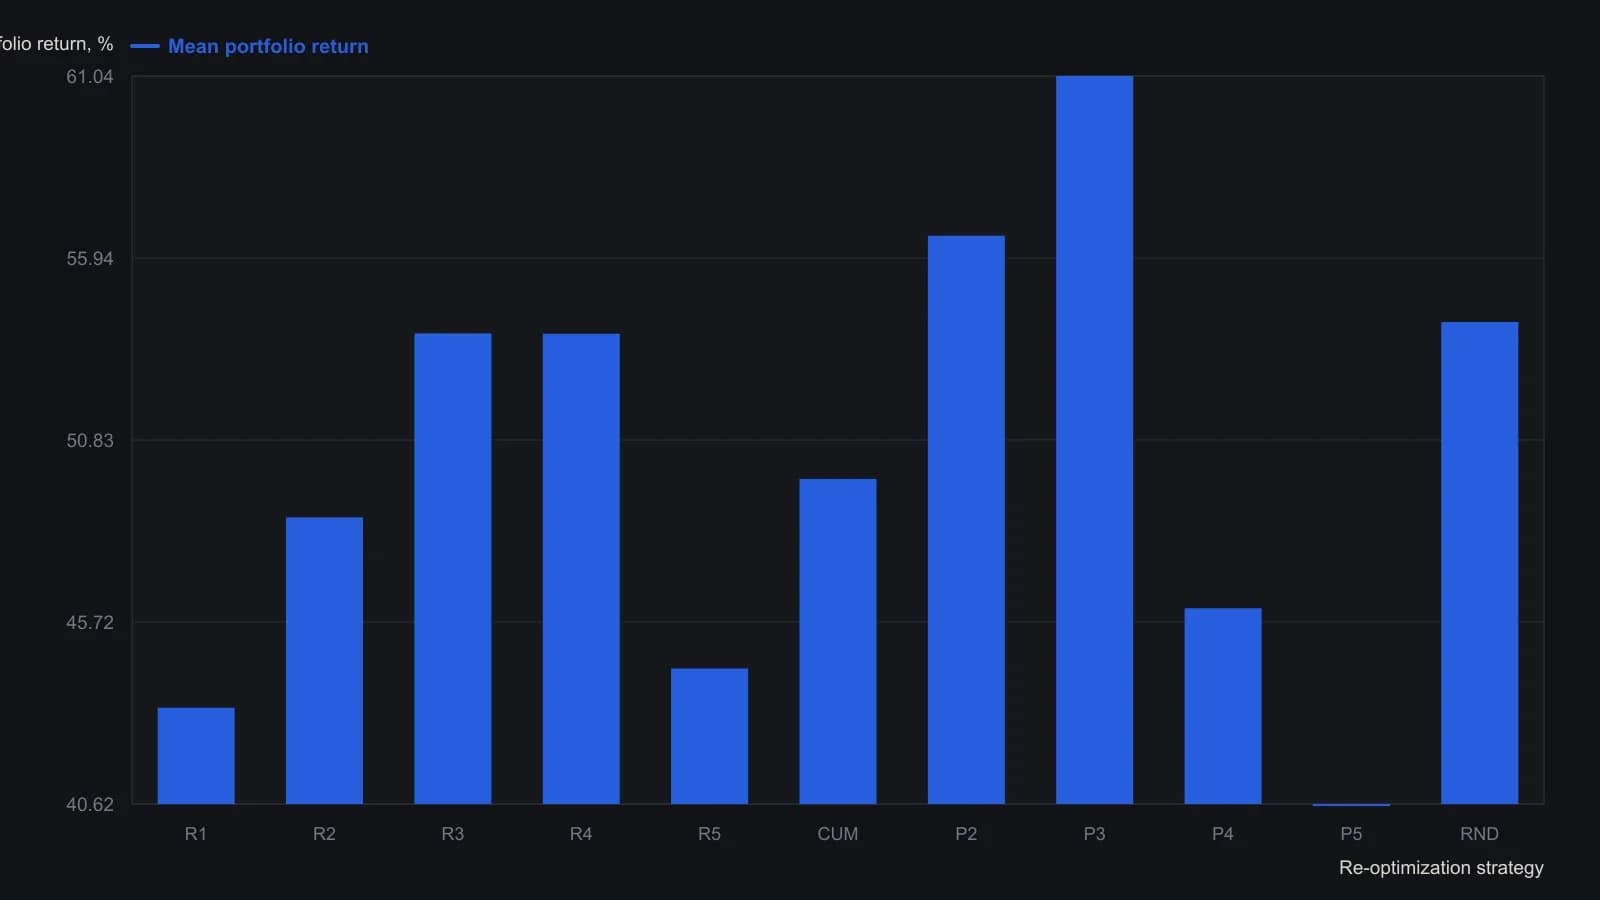
Средние рассчитаны в предположении, что под начальную маржу вносится 30 процентов капитала. Сетка поиска составляла 5–60 дней с шагом пять; комиссия $100 за сделку; каждый календарь оценивается вне выборки на портфеле из 15 рынков.
Парные тесты, включая случайный контроль
Тестирование робастности проверяет, дают ли альтернативные календари поиска, включая контроль со случайным назначением, статистически различимые более поздние результаты. Статистическое сравнение использовало тесты средних портфельных результатов против нуля и тесты парных разностей между календарями, включая контроль со случайными параметрами.
На системе пробоя тесты парных разностей не обнаружили статистически значимого разрыва между средними месячными результатами календарей, включая разрыв относительно случайного назначения.
На системе направленного движения лишь немногие попарные контрасты достигли значимости, ни один календарь не сформировал устойчивого ранжирования, и ни один статистически не отличался от случайного назначения.
В рамках протестированных систем, сеток параметров и календарей реоптимизация, основанная на истории, не дала статистически большего результата, чем случайное назначение, и статистически не ухудшила средние результаты.
Что не может заменить in-sample чемпион
In-sample чемпион — это единственная исторически лучшая настройка на окне. Результат его собственного окна не является допустимой оценкой более поздних результатов, поэтому этот чемпион не является допустимой заменой того, что следует дальше. Центр полной протестированной сетки параметров — более обоснованный исторический бенчмарк.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы