1988выпуск C041-7
Walk-forward и тесты окрестности после оптимизации
System-optimization всё ещё может показать прибыльную комбинацию, когда ряд случаен или индикатор не обладает навыком. Редакторская позиция: считайте in-sample пик предложением, а совместную процедуру — кандидатом только после того, как оценка unused-window и robustness-testing окрестности согласятся, что это не одноточечная подгонка.
- System-optimization всё ещё может показать прибыльную комбинацию, когда ряд случаен или индикатор не обладает навыком, поэтому in-sample пик сам по себе не показывает, что процедура останется надёжной.
- Walk-forward-analysis оптимизирует на одном окне и оценивает те же правила на более позднем неиспользованном окне, поэтому эти более поздние результаты не получены задним числом.
- Profit-distribution-chart и cluster-spotting спрашивают, остаются ли прибыли упорядоченными вокруг пика; изолированный всплеск — более слабый сигнал robustness-testing, чем окрестность сходных прибылей.
- Повторный перебор процедур, пока одна не выглядит хорошо на неиспользованном окне, — это second-order-optimization и по-прежнему может подогнать случайность.
Оптимизация предлагает совместную процедуру
System-optimization — это поиск по входам правил, который выбирает исторически сильнейшую совместную процедуру входа, выхода и воздержания. Поиск максимальной исторической прибыли всё ещё может показать прибыльную комбинацию, когда ряд случаен или индикатор не обладает навыком. In-sample пик сам по себе не показывает, что процедура останется надёжной.
Механическая процедура предполагает и повторяющийся ценовой паттерн, и индикатор, который может его использовать. Если паттерн слишком редок или индикатор также срабатывает на похожих, но нежелательных сетапах, убыточных сделок может оказаться больше, чем прибыльных.
Оцените те же правила на более позднем неиспользованном окне
Walk-forward-analysis подгоняет процедуру на одном окне, затем оценивает те же правила на более позднем окне, которое не использовалось при подгонке. Более поздние результаты не получены задним числом.
Методу нужна достаточная история и для подгонки, и для повторного теста. Когда это было возможно, проиллюстрированная схема использовала не менее пяти до 10 лет. Более короткое окно подгонки можно выбрать так, чтобы для тестов unused-window осталось больше лет.
Проиллюстрированная скользящая и расширяющаяся схема
Одна проиллюстрированная схема walk-forward на фьючерсах T-bond использовала 40 истекших контрактов за 10 лет. Она торговала последние три месяца каждого контракта, оптимизировала на 12 контрактах, покрывающих три года, тестировала следующий контракт, затем прокручивала это окно до контракта 40, получая семилетнюю запись unused-window по 28 контрактам.
Вариант expanding-window добавляет каждый новый контракт в выборку оптимизации вместо того, чтобы отбрасывать самый старый. Этот вариант может подойти системам с более длинным горизонтом, которым нужно больше истории в каждой подгонке.
Second-order-optimization по-прежнему может подогнать случайность
Повторный перебор процедур, пока одна не выглядит хорошо на неиспользованном окне, — это second-order-optimization и по-прежнему может подогнать случайность. Расширяющаяся схема также повторно оптимизирует ранние контракты много раз, до 28 раз для контрактов 1 по 12.
Оценивайте ближайшие прибыли, а не только пик
Robustness-testing спрашивает, остаются ли прибыли упорядоченными по соседним значениям параметров, а не появляются только в единственной лучшей подгонке.
Profit-distribution-chart откладывает прибыль против одного изменяемого параметра. Плавный подъём и спад вокруг пика трактуется как признак того, что параметр влияет на результаты, тогда как резкие нерегулярные всплески трактуются как признак слабого устойчивого эффекта. График может менять только один параметр за раз, поэтому он лучше изолирует входы, чем удостоверяет многопараметрическую систему. Чтение формы — это суждение, которое используют главным образом, чтобы отвергнуть очевидно нестабильные настройки.
Cluster-spotting проверяет результаты вокруг лучшей точки system-optimization. Пик, у которого соседние наборы параметров показывают сходные прибыли, трактуется как более сильный сигнал robustness-testing, чем изолированный всплеск.
Прибыль в зависимости от длины периода RSI
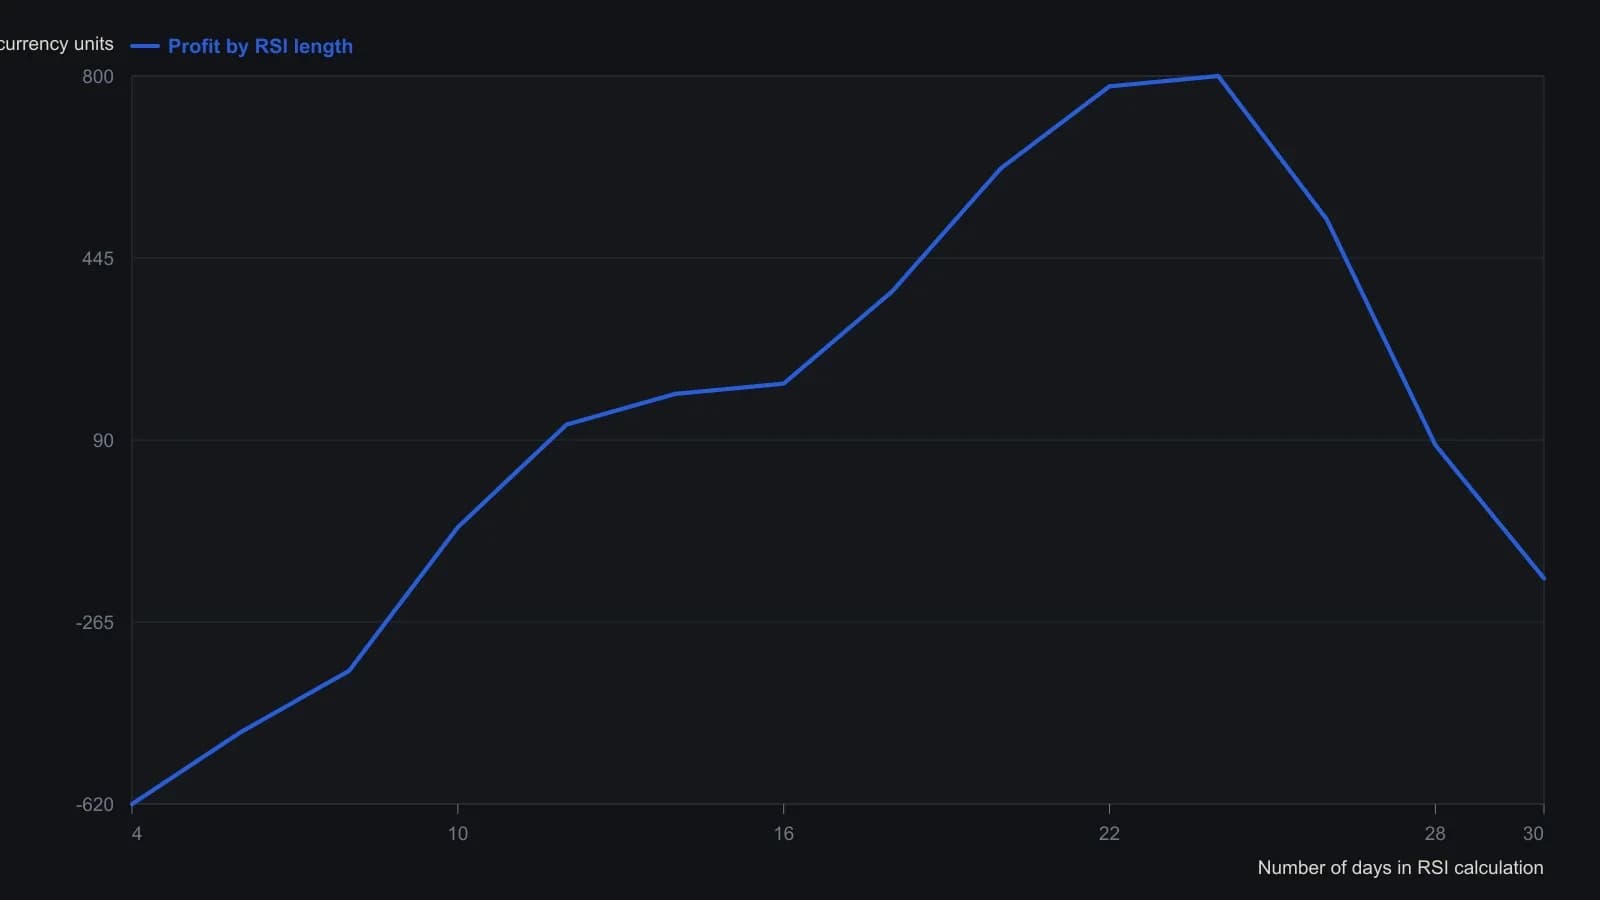
Источник показывает однопараметрический перебор только длины RSI; соседние точки — приближённые отсчёты с напечатанной кривой. Статья указывает пик на 22 днях.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы