1989выпуск C111-8
Окрестности параметров, которые выдерживают сдвиг
Выбор параметров рассматривается как поиск настроек, которые остаются прибыльными и ограничивают просадку капитала после optimal-parameter-shift. Окрестности сохраняют, когда соседи поддерживают центр, а сдвиг любого параметра на 10% по-прежнему проходит profit-to-drawdown-screen.
- Рассматривайте выбор параметров как поиск настроек, которые остаются прибыльными и ограничивают просадку капитала при изменении условий, а не как максимизацию закрытой накопленной прибыли.
- Стремитесь к рабочей точке, которая выдерживает optimal-parameter-shift на 25% и более и при этом избегает годового убытка по любому тестируемому товару.
- Проведите wide-scan, затем narrow-scan, пока сдвиг любого параметра на 10% по-прежнему удовлетворяет годовому profit-to-drawdown-screen 2.5-to-1, и при почти одинаковой оценке двух окрестностей предпочитайте меньший peak-to-trough-maximum-equity-drawdown.
- Оставляйте sector-central-value только когда соседи поддерживают average-sector-value; отбрасывайте equity-spike и пересчитывайте оценку после удаления любой одиночной сделки, на которую приходится более 10% закрытой прибыли.
Настройки, которые остаются прибыльными при изменении условий
Выбор параметров рассматривается как поиск настроек, которые остаются прибыльными и ограничивают просадку капитала при изменении условий, а не как максимизацию закрытой накопленной прибыли.
Optimal-parameter-shift — это изменение, от одного выборочного окна к следующему, настроек, которые выглядят лучшими по оценке completed-trade. Товарные системы, как утверждается, способны оставаться прибыльными на данном рынке после сдвигов вплоть до 50%. Заявленная цель поиска — рабочая точка, достаточно прибыльная, чтобы сдвиги на 25% и более по-прежнему избегали годового убытка по любому тестируемому товару.
Как ведётся оценка completed-trade
Протокол оценки использует торговлю одним контрактом, от 50 до 100 денежных единиц комиссии и проскальзывания на закрытую сделку, без входов в дни locked-limit и не менее шести лет цен.
Открытые сделки исключают из оценки, если они ещё не превысили свой пик капитала. Внутрисделочные колебания накапливаются как peak-to-trough-maximum-equity-drawdown до нового максимума капитала, после чего накопитель сбрасывается.
Wide scan и narrow scan
Оптимизация описывается как wide-scan, затем narrow-scan, которые продолжают, пока сдвиг любого параметра на 10% по-прежнему удовлетворяет годовому profit-to-drawdown-screen 2.5-to-1. Если две окрестности почти одинаково оцениваются по этому profit-to-drawdown-screen, предпочитают меньший peak-to-trough-maximum-equity-drawdown.
Широкий скан: закрытая прибыль по ценовой полосе и периоду скользящей средней
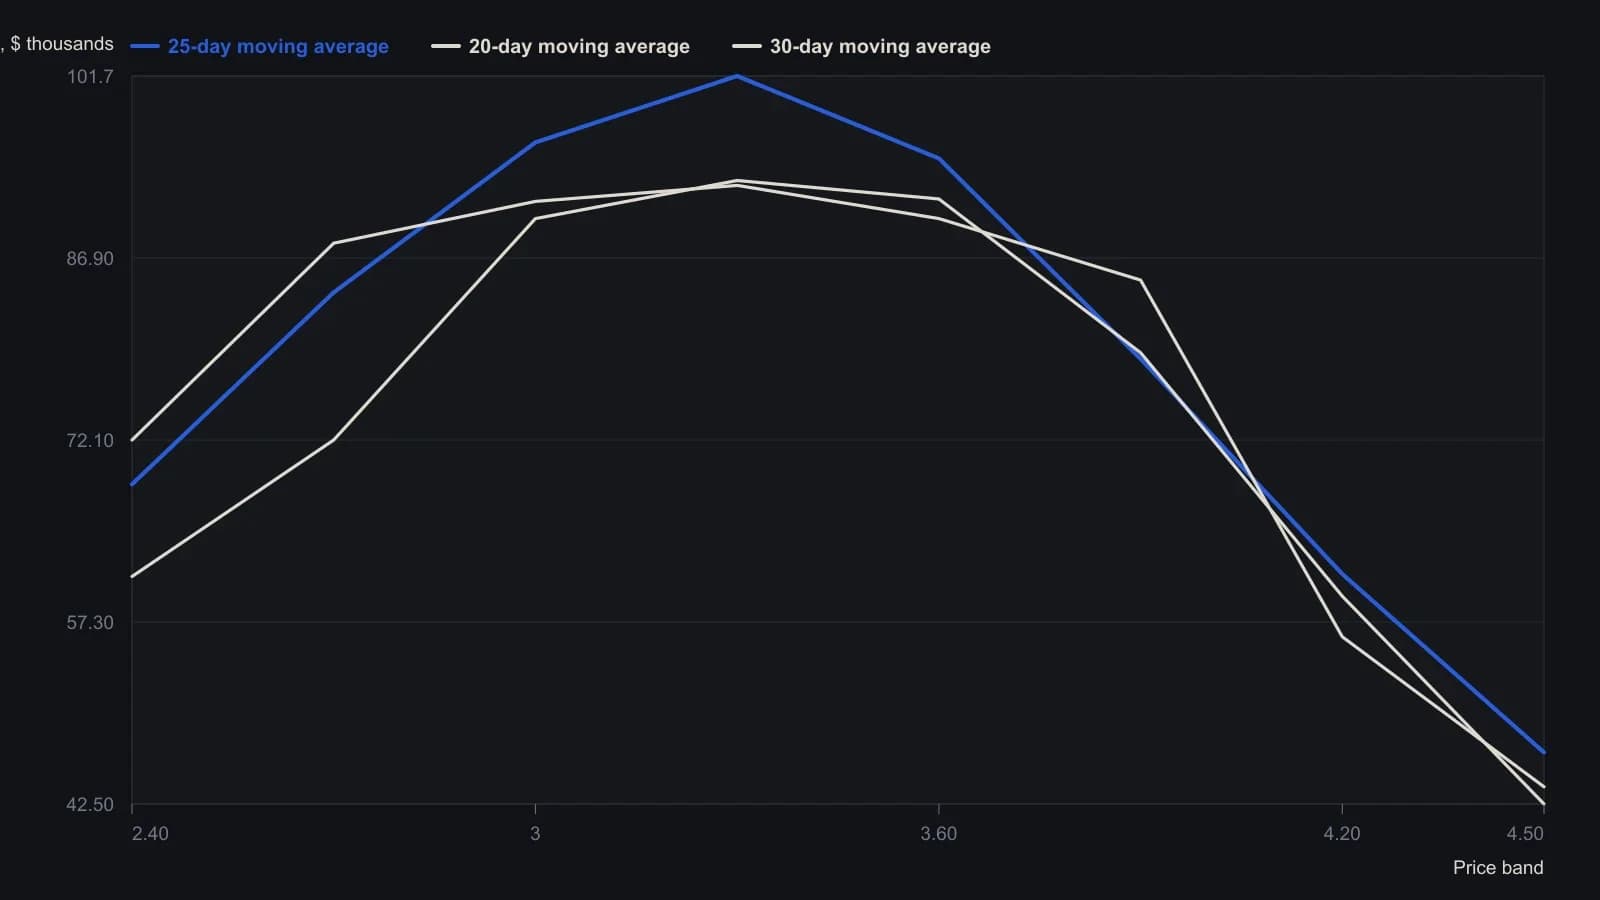
Прибыли — закрытые накопленные результаты в тысячах долларов после комиссии и проскальзывания $100 на сделку, как указано в сетке широкого скана.
Секторные значения и equity spikes
Average-sector-value — это среднее сетки из девяти ячеек вокруг кандидата в центр. Sector-central-value следует использовать только когда соседние ячейки удерживают закрытую прибыль от резкого падения.
Кандидат в центр рассматривается как equity-spike и не используется для торговли, если он находится на 10% или более выше любого соседа. Связанная проверка — составляет ли более 10% закрытой прибыли одна сделка. Если да, эту сделку удаляют и оценку пересчитывают.
Пример полосы скользящей средней
В примере moving-average-plus-band закрытие через верхнюю границу percentage-price-band — это покупка, закрытие через нижнюю границу — продажа, а скользящая средняя служит стопом выхода. Изменение lookback или ширины полосы на 10% ожидаемо меняет закрытую прибыль не более чем на 10%, если центр устойчив.
Первый проход wide-scan скользящей средней охватывает lookback от 5 до 35 дней и ширину полосы от 2.4% до 4.5%. Затем сравнения окрестностей по просадке и profit-to-drawdown-screen используют, чтобы выбрать среди нескольких кандидатов в центр, а не брать единственную ячейку с наибольшей закрытой прибылью.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы