2003выпуск C041-4
Дисконтирование спекулятивных пузырей в тестах робастности системы
Экстраординарные спекулятивные эпизоды могут доминировать в исторической записи модели, поэтому короткая недавняя выборка — слабая основа для оценки долгосрочной жизнеспособности. Итоговый капитал не является достаточной статистикой принятия или отклонения, а тестирование робастности дисконтирует экстраординарные режимы и сверхприбыльные сделки до уточнения входных параметров правил.
- Экстраординарные спекулятивные эпизоды могут доминировать в исторической записи, поэтому короткая недавняя выборка — слабая основа для оценки долгосрочной жизнеспособности.
- Уверенность в том, что механическая процедура состоятельна, требует большой и разнообразной исторической выборки в разных условиях, а не окна, которое включает одну манию.
- Итоговый капитал не является достаточной статистикой принятия или отклонения. Необходим разбор на уровне сделок и на уровне периодов, чтобы отделить устойчивую процедуру от нескольких сверхприбылей.
- Тестирование робастности дисконтирует экстраординарные режимы и сверхприбыльные сделки до того, как оптимизация системы уточняет входные параметры правил.
Окно мании — слабый тест
Экстраординарные спекулятивные эпизоды могут доминировать в исторической записи модели, поэтому короткая недавняя выборка — слабая основа для оценки долгосрочной жизнеспособности.
Уверенность в том, что механическая процедура состоятельна, требует большой и разнообразной исторической выборки в разных условиях, а не окна, которое включает одну манию. Механическая торговая система — это полностью заданная процедура лонга, шорта и выхода, управляемая входными параметрами правил, состоянием рынка и ограничениями исполнения на периоде удержания системы.
Иллюстрация, которая изолирует правила
В иллюстрации применялось пересечение скользящих средних 21, 34 и 55 на основе цены закрытия, в лонг и в шорт, к составу Nasdaq 100 по состоянию на August 2002 с January 1990 по August 2002 либо с момента появления каждого имени.
Демонстрационные сделки использовали постоянный счёт 1000000 и 1 процент капитала на имя, без реинвестирования прибыли, поэтому тест изолировал поведение правил, а не компаундинг.
Траектория капитала выборки ускорилась в спекулятивной фазе 1999, а результаты по календарным годам отметили этот год как крайний выброс в окне.
Итоговый капитал может скрыть сверхприбыльную сделку
Итоговый капитал не является достаточной статистикой принятия или отклонения. Необходим разбор на уровне сделок и на уровне периодов, чтобы отделить устойчивую процедуру от нескольких сверхприбылей. Сверхприбыльная сделка — это единичный аномально крупный результат, который может сделать в остальном обычный набор правил выглядящим жизнеспособным, если смотреть только итоговый капитал.
В гипотетическом примере из 50 сделок один выигрыш 30000 против 49 результатов между 2000 и -2000 объяснил практически всю прибыль. Если его опустить, осталось около 400.
Те же правила на одном компоненте индекса дали рваную активность в течение 1999, затем один лонг с December 1998 по May 2000, который обеспечил большую часть улучшения траектории.
Годовая прибыль SMA-системы по бумагам Nasdaq 100, 1990–2002
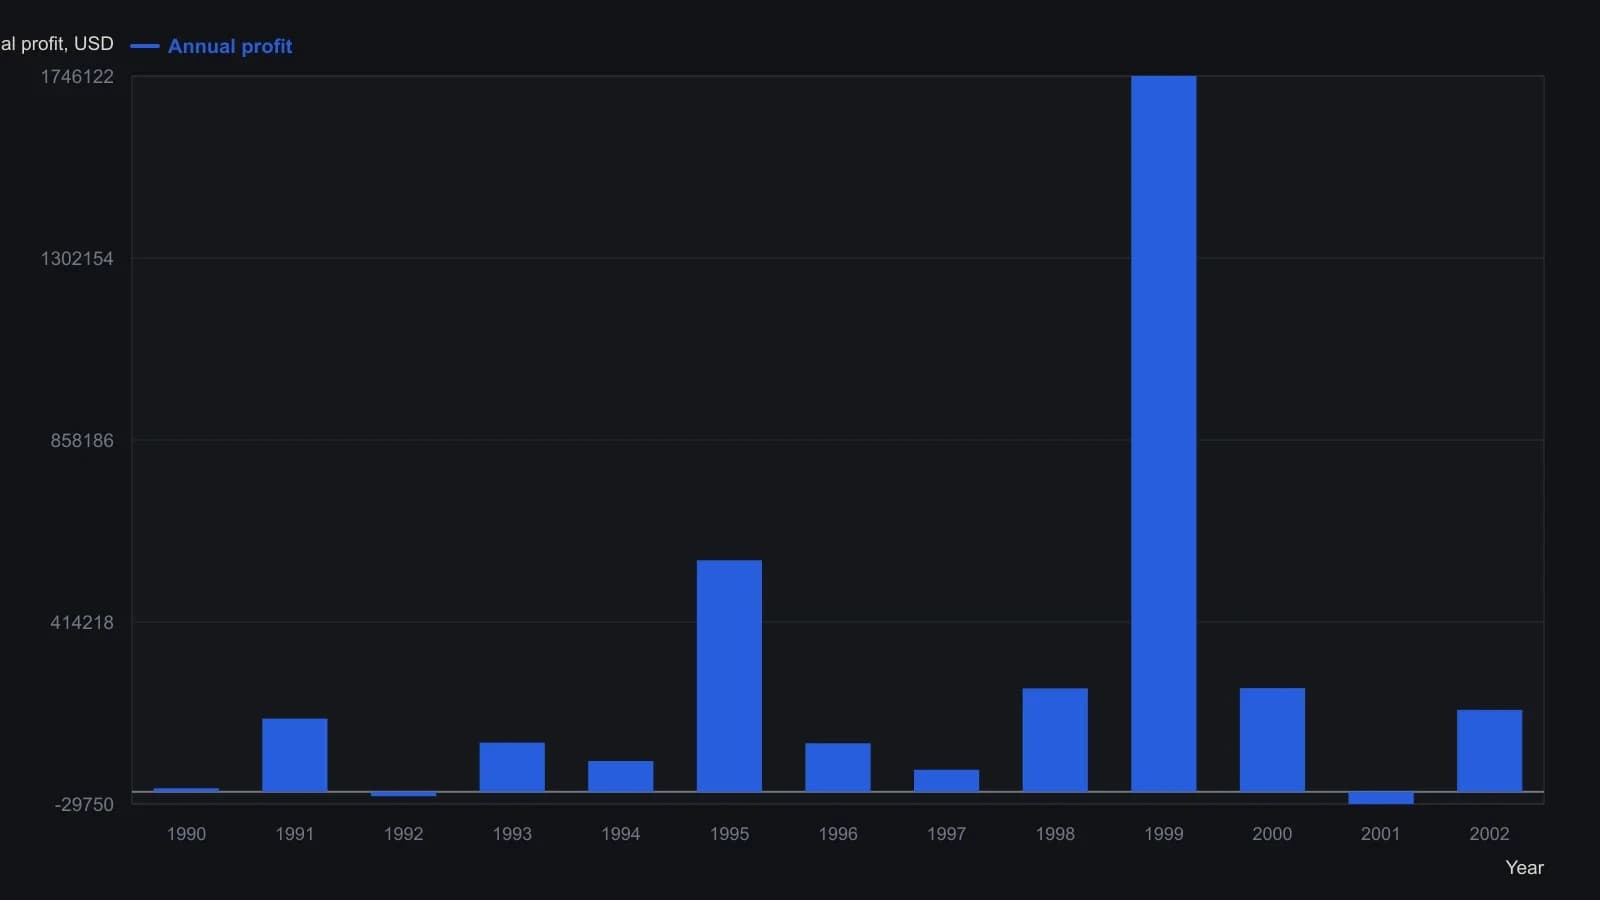
В тесте на членах Nasdaq 100 по составу на August 2002 применялись пересечения закрытий SMA(21)/SMA(34)/SMA(55) с January 1990 по August 2002. Каждая сделка составляла 1 процент постоянного счёта $1 million без реинвестирования прибыли, поэтому доллары и процентная доходность остаются пропорциональными. Строка 2002 — это итог с начала года по August, а не полный календарный год.
Дисконтируйте эпизод до оптимизации
Загрязнение выборки — это искажение бэктеста редким спекулятивным эпизодом, который не следует считать типичным исходом периода удержания. Тестирование робастности проверяет, сохраняются ли правила входа, выхода и воздержания после дисконтирования экстраординарных режимов и сверхприбылей отдельных сделок.
Оптимизация системы — это уточнение входных параметров правил только после того, как разбор на уровне периодов и на уровне сделок показывает, что результат не является артефактом одного рыночного эпизода.
Взгляд с позиции робастности предпочитает процедуры, которые выдерживают обычные, рваные участки и участки просадки, а не те, что зависят от наименее вероятной сверхприбыльной траектории.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы