2017выпуск C0946-47
Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
По окнам с метками 1985, 2000 и 2008 среднее всех тестов пересечения скользящих средних описано как сходное со средним всех однотрендовых тестов, поэтому остаётся решить, какой торговый профиль принять. Редакторское прочтение: оставляйте конструкцию, чья уже разумная окрестность параметров по-прежнему работает в каждом принятом окне, а медленно меняющуюся поверхность кроссовера рассматривайте как предупреждение.
- Когда среднее всех тестов пересечения скользящих средних выглядит сходным со средним всех однотрендовых тестов, остаётся решить, какой торговый профиль принять.
- Проверка робастности спрашивает, остаются ли три уже разумных параметра пригодными во всех оценочных окнах, которые вы принимаете как валидные.
- Выбрать три параметра проще из однотрендовой сетки тестов из 17 тестов, чем из сетки кроссоверов из 119 тестов, а добавление параметров усложняет решение.
- Усреднение полной сетки тестов задаёт реалистичные ожидания. Выбор краткосрочного lookback 30 или 35 дней после просмотра более крупной сетки кроссоверов ставится под вопрос как возможный шаг переоптимизации.
Сходные средние оставляют выбор торгового профиля
По трём историческим окнам с метками 1985, 2000 и 2008 среднее всех тестов пересечения скользящих средних описано как сходное со средним всех однотрендовых тестов. Остаётся решить, какой торговый профиль принять.
Однотрендовый профиль характеризуется более длительным удержанием позиций. Профиль пересечения скользящих средних характеризуется большим числом сделок с меньшими типичными прибылями и меньшими типичными убытками.
Фиксация прибыли описана как более совместимая с более высокочастотным профилем кроссовера, чем с однотрендовым профилем более длительного удержания. Её применение, как сказано, меняет профиль системы.
Средние результаты однотрендовых тестов и тестов пересечения по тестовым окнам
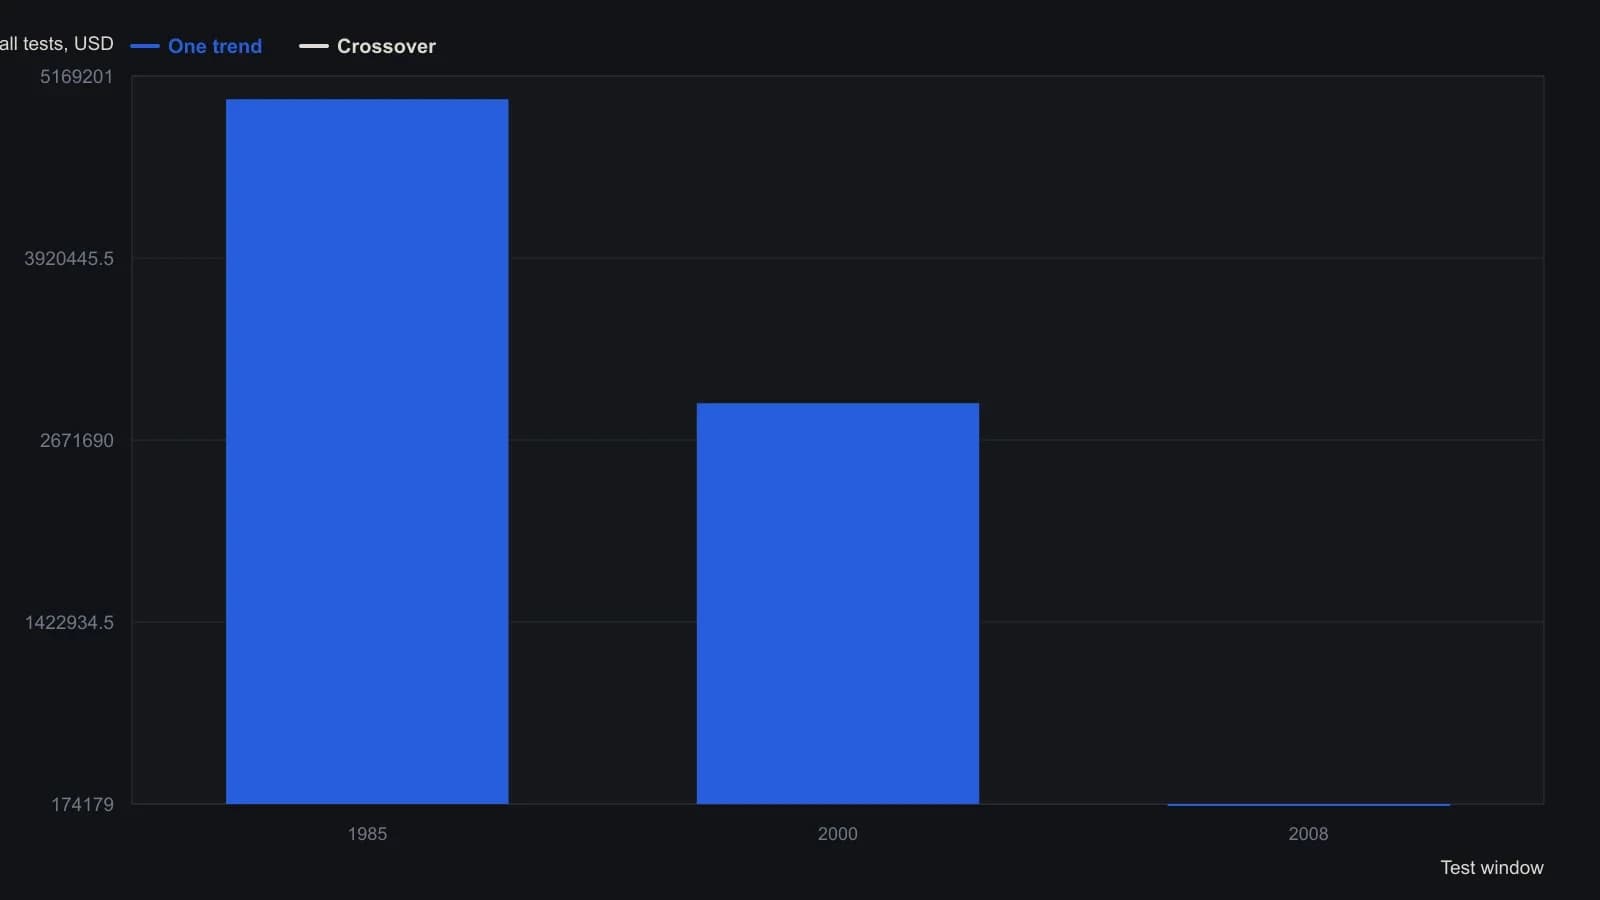
Каждая ячейка — среднее по всем тестам в данном окне, а не один лучший набор параметров. Автор отмечает убытки на тепловой карте 2008 и остаётся при однотрендовой конструкции, потому что небольшая уже приемлемая окрестность всё ещё работала в каждом окне.
Читайте полную сетку тестов, а не лучшую ячейку
Оптимизация системы представлена как визуальный инструмент оценки: судить, робастны результаты или хаотичны, сравнивать средние по системам и периодам и выявлять, держится конструкция или деградирует.
Усреднение всех тестов представлено как способ сформировать реалистичные ожидания — в отличие от выбора одной лучшей комбинации из большой батареи тестов.
Три параметра должны оставаться пригодными в каждом окне
Предложенная в материале проверка робастности — остаются ли три параметра пригодными во всех оценочных окнах. Однотрендовая конструкция описана как проходящая этот тест, а конструкция кроссовера — как медленно меняющаяся.
Выбор трёх параметров описан как более простой из однотрендовой сетки тестов из 17 тестов, чем из сетки тестов кроссовера из 119 тестов. Добавление параметров представлено как усложнение решения и приглашение к переоптимизации.
Выбор краткосрочного lookback 30 или 35 дней после просмотра более крупной сетки кроссоверов явно ставится под вопрос как возможный шаг переоптимизации.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы