1992выпуск C071-10
Диагностируйте режимы, прежде чем фиксировать параметры
Выбор числовых регуляторов внутри сигнального правила рассматривается как оптимизация системы, когда правила входа, выхода и воздержания задаются как одна процедура. Пиковые исторические настройки и непроверенные значения считаются недостаточными, пока месяц контракта сначала не назван линейным, периодическим или случайным движением.
- Оптимизация системы назначает каждый регулятор индикатора так, чтобы правила входа, выхода и воздержания можно было тестировать как одну процедуру, а не как изолированные ручки.
- Выбор исторически самой прибыльной настройки и присвоение значений без проверки валидности рассматриваются как неадекватные способы задать параметры.
- Рынки смешивают линейное движение, периодическое движение и случайное движение, и ни один технический подход не считается сохраняющим силу, когда доминирует другое из этих поведений.
- Регулярная перенастройка и выбираемые пользователем режимы работы остаются неполными, потому что следующий рыночный режим заранее неизвестен.
Выбор параметров — это полная процедура
Индикаторы, генерирующие сигналы, содержат один или несколько параметров. Параметр — это числовой регулятор внутри сигнального правила, значение которого меняет, когда и как срабатывают сделки. Выбор этих числовых настроек и есть действие, рассматриваемое как оптимизация системы.
Оптимизация системы назначает каждый регулятор индикатора так, чтобы правила входа, выхода и воздержания можно было тестировать как одну процедуру, а не как изолированные ручки.
Пиковая прибыль и непроверенные значения недостаточны
Выбор исторически самой прибыльной настройки и присвоение значений без какой-либо проверки валидности рассматриваются как неадекватные способы задать параметры.
Непроверенное назначение даёт параметрам значения без проверки того, что эти значения соответствуют повторяющейся рыночной структуре. Бэктест, который максимизирует прошлую прибыль, может в крайнем случае закодировать правило однодневной ретроспективы, которое не может работать как прогноз.
Подгонка задним числом выбирает настройки потому, что они описывают цены, которые уже сложились, включая правила, которые можно было написать только после факта.
Наклон, цикл и шум не разделяют одно семейство правил
Рынки описываются как смешение линейного движения, периодического движения и случайного движения. Ни один технический подход не считается сохраняющим силу, когда доминирует другое из этих поведений.
Линейное движение — это устойчивое изменение цены вдоль наклона, условие, связанное с правилами следования за трендом. Пробой скользящей средней и сходные правила следования за трендом представлены как соответствующие линейному движению и плохо соответствующие циклическим отрезкам.
Периодическое движение — это повторяющееся циклическое или диапазонное действие, условие, связанное с правилами в стиле осциллятора. Правила в стиле осциллятора представлены как обратное этому соответствию.
Случайное движение — это ценовое действие без пригодного наклона или цикла, где стандартные технические индикаторы считаются ненадёжными. Похожее на случайное ценовое действие представлено как условие, в котором и индикаторы следования за трендом, и контртрендовые индикаторы могут отказать вместе.
Пшеница, май 1989: медленный стохастик, 10-периодный %K
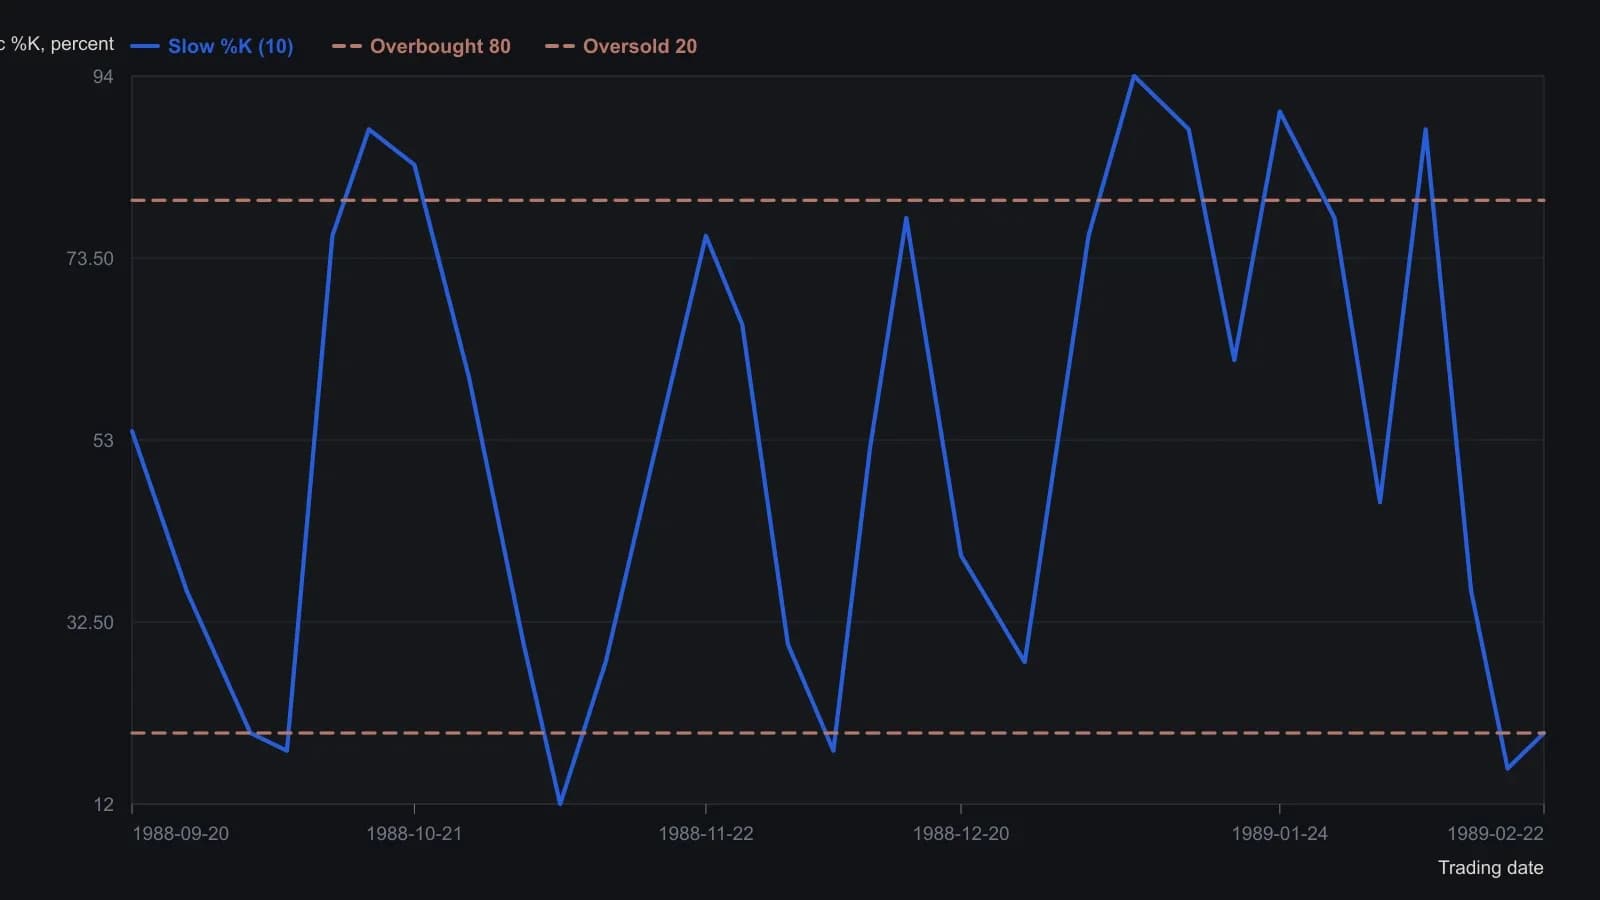
Источник фиксирует медленный стохастик как 10-периодный %K и 3-периодный %D и применяет покупку ниже 20 / продажу выше 80. Календарные даты интерполированы по месячной оси дневного графика; две напечатанные линии накладываются слишком плотно, чтобы честно отделить %D.
Сезонные окна и месяцы поставки — отдельные вопросы
Повторяющееся сезонное окно может показывать больше трендовых, чем диапазонных или случайных эпизодов, без надёжного направленного смещения. Эта картина — сезонная волатильность, и она отличается от сезонной направленной сделки. Сезонная периодичность — это привязанное к календарю повторение циклического, а не трендового поведения.
Разные месяцы поставки одного и того же товара могут требовать отдельных систем, потому что их фундаментальные факторы и, следовательно, их периодичность не обязаны совпадать. Рыночный взгляд на месяц контракта рассматривает каждый месяц поставки как собственный рынок, потому что его драйверы не обязаны совпадать с другими месяцами того же товара.
Реактивные режимы работы не завершают экзамен
Регулярная перенастройка и выбираемые пользователем режимы работы рассматриваются как неполная оптимизация, потому что изменение реактивно, и трейдер не может заранее знать, какой режим работы совпадёт со следующим рыночным режимом.
Упаковка режимов работы выставляет несколько внутренних наборов правил как выбираемые пользователем режимы работы, чтобы хотя бы один путь мог выглядеть подходящим после факта.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы