2000выпуск C021-5
Форсирующая оптимизация очерчивает границы отказа механической системы
Механическая система может дать гладкую растущую кривую капитала на одном историческом окне и затем терять деньги на более позднем неиспользованном окне при тех же правилах. Форсирующие тесты переписывают наклон или волатильность, чтобы разработчик мог оставить только ту оболочку рыночных состояний, в которой эти правила по-прежнему срабатывают корректно.
- Одни и те же правила на скользящей средней и темпе изменения могут дать гладкую растущую кривую капитала на одном историческом окне и затем терять деньги на более позднем неиспользованном окне.
- Форсирующая оптимизация описывает механическую систему, проектирует тесты, которые толкают её к отказу, и затем интерпретирует эти условия отказа.
- Форсирующие тесты меняют наклон или волатильность, оставляя остальные свойства цены нетронутыми, чтобы оценщик мог увидеть, какие изменения рыночного состояния система не способна интерпретировать.
- Редакторское прочтение: оставляйте только ту оболочку рыночных состояний, в которой те же правила по-прежнему срабатывают корректно, и используйте меру скорости, такую как стандартизированный линейный прирост, как рабочий фильтр, когда условия покидают эту оболочку.
Гладкая кривая капитала всё равно может быть специфичной для выборки
Механическая система, которая сочетает скользящую среднюю с коротким и длинным темпом изменения, может дать гладкий растущий путь капитала на одном историческом окне. Те же правила и параметры затем могут терять деньги на более позднем неиспользованном окне.
Walk-forward анализ применяет эти фиксированные правила и параметры к неиспользованному периоду. Кривая капитала полезна, чтобы заметить гладкие in-sample результаты, которые затем обрушиваются на этом более позднем окне.
Капитал системы по кофе и цена, бэктест 1976–81
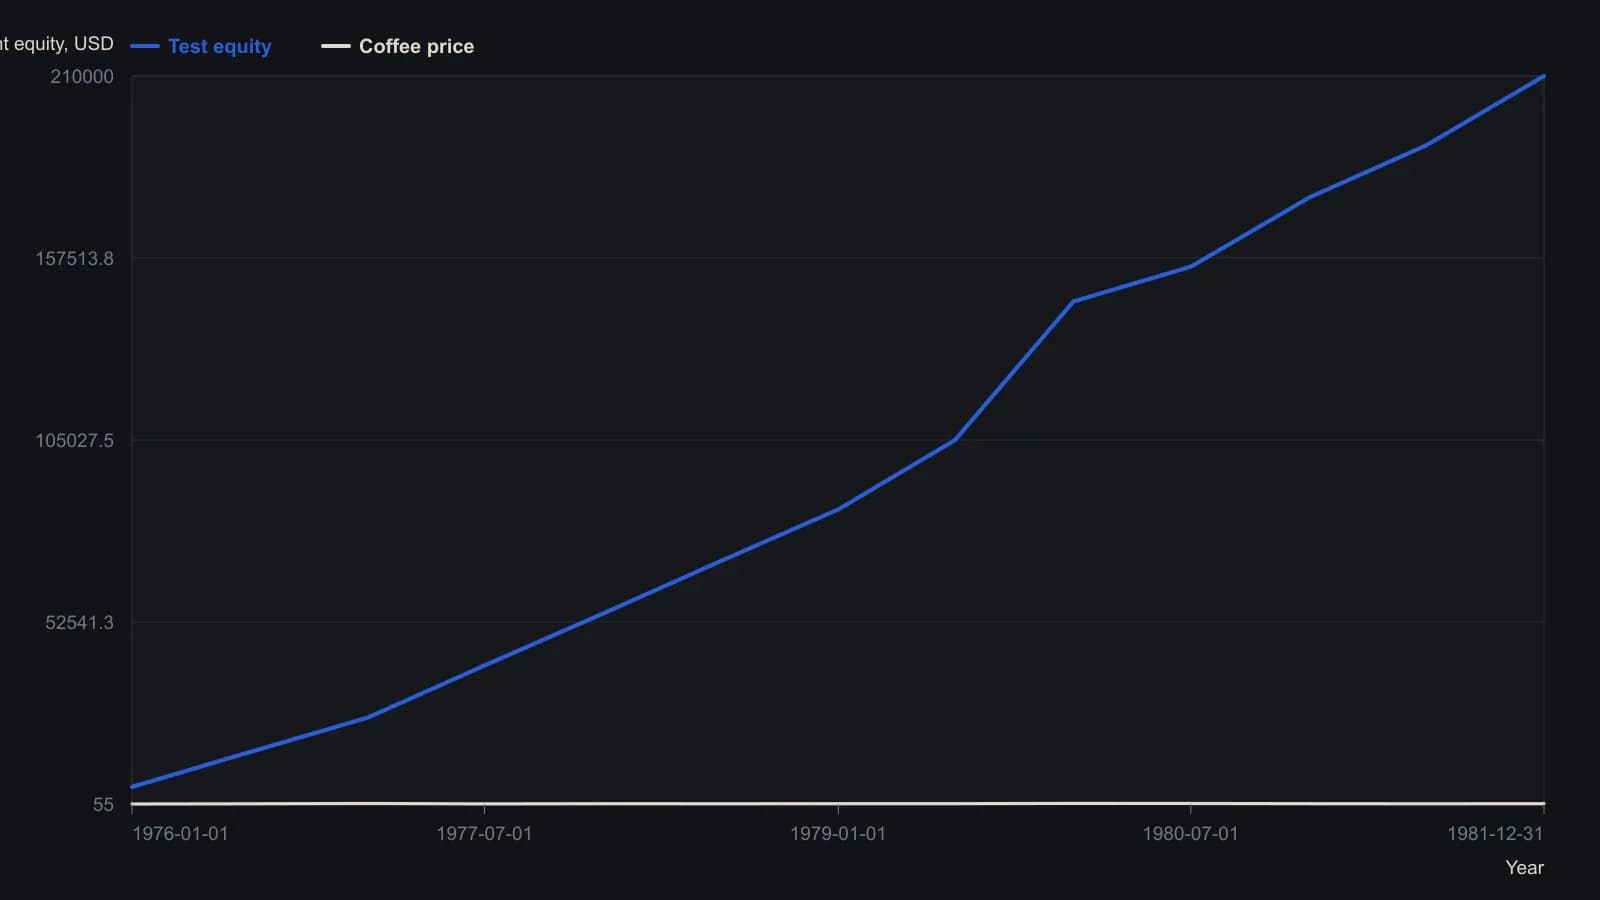
Растровое считывание опубликованного графика MetaStock; капитал и цена кофе приблизительные, сняты по годовым отметкам. Параметры системы, указанные в статье: 30-дневная скользящая средняя, 15- и 25-дневный моментум, комиссии 0.5%, маржа 100%.
Форсирующая оптимизация — это трёхшаговая оценка
Форсирующая оптимизация сначала формулирует, как должна вести себя механическая система, затем переписывает исторические цены в сторону экстремального наклона или колебаний и наконец очерчивает условия, при которых те же правила перестают работать. На практике это значит описать механическую систему, спроектировать тесты, которые толкают её к отказу, и затем интерпретировать эти условия отказа.
Механическая торговая система — это полностью заданный набор условий входа, выхода и разворота, управляемый входами индикаторов. Проиллюстрированное правило лонга требует цену выше x-дневной скользящей средней и одновременно y-дневный и z-дневный темп изменения выше нуля. Правило шорта — точная инверсия этих трёх условий. Ту же процедуру можно запустить на любом ценовом ряде.
Почему более медленное повышение ломает те же правила
Скользящая средняя зависит от темпа роста цены и от колебаний вокруг тренда. Более медленное повышение может подтянуть среднюю к цене так, что ранее близкое колебание теперь пересекает её. То же замедление может сжать показания темпа изменения, пока небольшая просадка не сделает их отрицательными.
Форсирующие тесты изолируют одно рыночное свойство
Форсирующие тесты переписывают исходный ценовой ряд, меняя наклон или волатильность и оставляя остальные свойства нетронутыми. Оценщик тогда может увидеть, какие изменения рыночного состояния система не способна интерпретировать.
Выбор сегмента бэктеста с экстремальным наклоном и затем расширение его колебаний без изменения остальных свойств может показать, что система с хорошим исходным путём капитала не работает в каждом рыночном условии. Эти тесты также делают границу отказа идентифицируемой. Тестирование робастности спрашивает, даёт ли та же механическая процедура по-прежнему пригодные сигналы после того, как рыночные свойства, от которых зависят правила, были вытолкнуты за пределы исходной выборки бэктеста.
Тесты наклона и волатильности не универсальны
Форсирующие тесты, построенные вокруг наклона и волатильности, не автоматически релевантны системе относительной силы. Разным системам нужны разные форсирующие тесты, нацеленные на их собственные пределы эффективности.
Оболочка скорости может стать рабочим фильтром
Стандартизированный линейный прирост измеряет, насколько быстро цена повышается на фиксированном lookback. Он может отметить рынок, который покинул протестированную оболочку скорости. Та же механическая система, которая работала выше этой скорости, не работала ниже неё.
Редакторское прочтение для разработчиков систем
Редакторское прочтение: прибыльный бэктест остаётся непроверенной гипотезой, пока разработчик намеренно не исказит наклон и волатильность. После этих форсирующих тестов оставляйте только ту оболочку рыночных состояний, в которой те же правила по-прежнему срабатывают корректно. За пределами этой границы отказа стандартизированный линейный прирост может служить рабочим фильтром того, остаются ли текущие условия внутри протестированной оболочки.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы