1992выпуск C041-15
Построение прогнозных моделей с регрессией, walk-forward и робастностью
Ряды независимых переменных готовят через предобработку и отображают на целевую переменную, затем оценивают квадратом множественной корреляции на обучающих фактах и на более позднем walk-forward-holdout, с robustness-probe по ёмкости, размеру выборки и изменённому рыночному окну.
- Построение начинается с выбора рядов независимых переменных, их преобразования через предобработку и выбора целевой переменной, которая одновременно пригодна для последующего правила и реалистично предсказуема по этим входам.
- Квадрат множественной корреляции — предпочтительная статистика обучения и точности, потому что он использует все наблюдения и оценивает, какую долю вариации целевой переменной объясняет прогноз.
- После устойчивого in-sample плато те же статистики точности пересчитывают на walk-forward-holdout. Провал на этом более позднем срезе трактуют как переобучение.
- Robustness-probe держит скрытую ёмкость малой, требует как минимум вдвое больше обучающих фактов, чем связей, и спрашивает, имеет ли более позднее рыночное окно иную структуру.
Входы и целевая переменная
Построение прогноза начинается с выбора рядов независимых переменных, их преобразования в числовые входы и выбора целевой переменной, которая одновременно пригодна для последующего правила и реалистично предсказуема по этим входам.
Предобработка формы, масштаба и избыточности
Окно из 26 сессионных закрытий преобразуют в 25 наблюдений последовательных разностей, чтобы входы первого слоя подчёркивали недавнюю форму, а не абсолютный уровень цены, и чтобы коллинеарность соседних уровней снижалась.
Ожидается, что входы занимают диапазон от 0 до 1 с полезным разбросом. Ряд, который держится около одного значения, за исключением редких экстремумов, считают неудачной конструкцией предобработки.
Производное среднее следует опускать, когда уже присутствует исходное окно, которое его определяет, потому что дополнительный ряд не добавляет информации, которую отображение не могло бы извлечь из исходных рядов.
Обучение и статистика подгонки
Обучение многократно подстраивает каждый вес связи, чтобы улучшить согласие с целевой переменной, и останавливается, когда дальнейшие проходы почти ничего не добавляют. Подогнанное отображение затем оценивают и на обучающих фактах, и на более поздних невидимых наблюдениях.
Квадрат множественной корреляции, перенесённый из линейной регрессии, используют как предпочтительную статистику обучения и точности, потому что он использует все наблюдения и оценивает, какую долю вариации целевой переменной объясняет прогноз.
Сходимость судят по траектории r-squared, которая растёт и затем выходит на плато. Резкий подъём с последующим обвалом трактуют как неудачный процесс обучения, а не как пригодную подгонку.
Walk-forward-holdout и robustness-probe
После устойчивого in-sample плато те же статистики точности пересчитывают на более позднем walk-forward-holdout, чтобы проверить, обобщается ли отображение. Провал на этом более позднем срезе трактуют как переобучение.
Конструкция робастности держит скрытую ёмкость малой, требует как минимум вдвое больше обучающих фактов, чем связей, и трактует in-sample r-squared выше 0.90 как предупреждение об утечке или запоминании.
Более поздний holdout может провалиться даже при сошедшемся обучении, если более поздняя рыночная структура отличается от обучающего окна, поэтому robustness-probe включает вопрос, не изменился ли сам режим.
Квадрат множественной корреляции по прогонам обучения
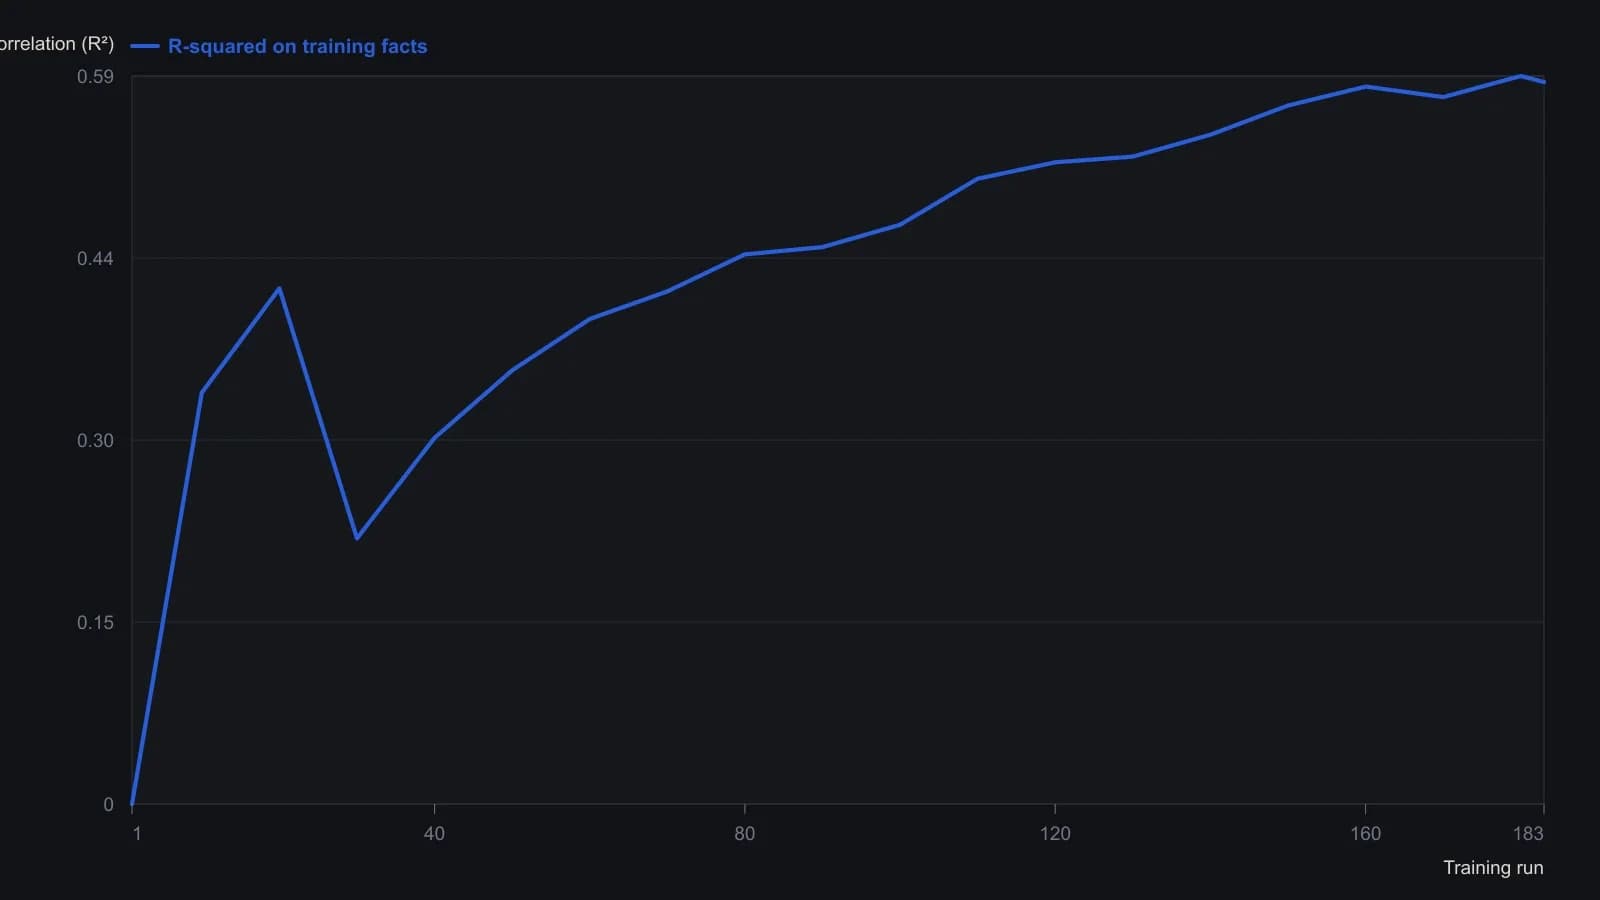
В печатном журнале показан каждый десятый проход по 2,431 фактам, плюс последний прогон (183). Скорость обучения удерживалась на 0.900, допуск на плохой прогноз — на 0.200. Провал на прогоне 30 есть в исходной таблице и не сглаживался.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы