2011выпуск C0316-23
Оценка систем основной сессии и overnight с разделением сессий
Процедура разделения сессий рассматривает основную сессию и overnight как отдельные системы, а не как один непрерывный бар. Редакционная позиция: оценивать правила входа, выхода и воздержания на той сессии, которая дала результат.
- Процедура разделения сессий рассматривает основную сессию и overnight как отдельные системы, а не как один непрерывный бар.
- Overnight-изменение — это next-session open minus prior close. Изменение основной сессии — это close minus open.
- Бумаги в составе корзины могут выигрывать на одной сессии и проигрывать на другой, поэтому результаты на уровне корзины не подтверждают единое правило периода удержания.
- Редакционная позиция: рассматривать каждую сессию как отдельную проверяемую процедуру, чтобы правила входа, выхода и воздержания оценивались на той сессии, которая дала результат.
Отдельные системы по сессиям
Процедура разделения сессий рассматривает основную сессию и overnight как отдельные системы, а не как один непрерывный бар.
Как определяется изменение сессии
Overnight-изменение определяется как next-session open minus prior close. Изменение основной сессии — это close minus open.
Почему результатов корзины недостаточно
Бумаги в составе корзины могут выигрывать на одной сессии и проигрывать на другой, поэтому результаты на уровне корзины не подтверждают единое правило периода удержания.
Накопленное изменение QQQQ за ночную сессию
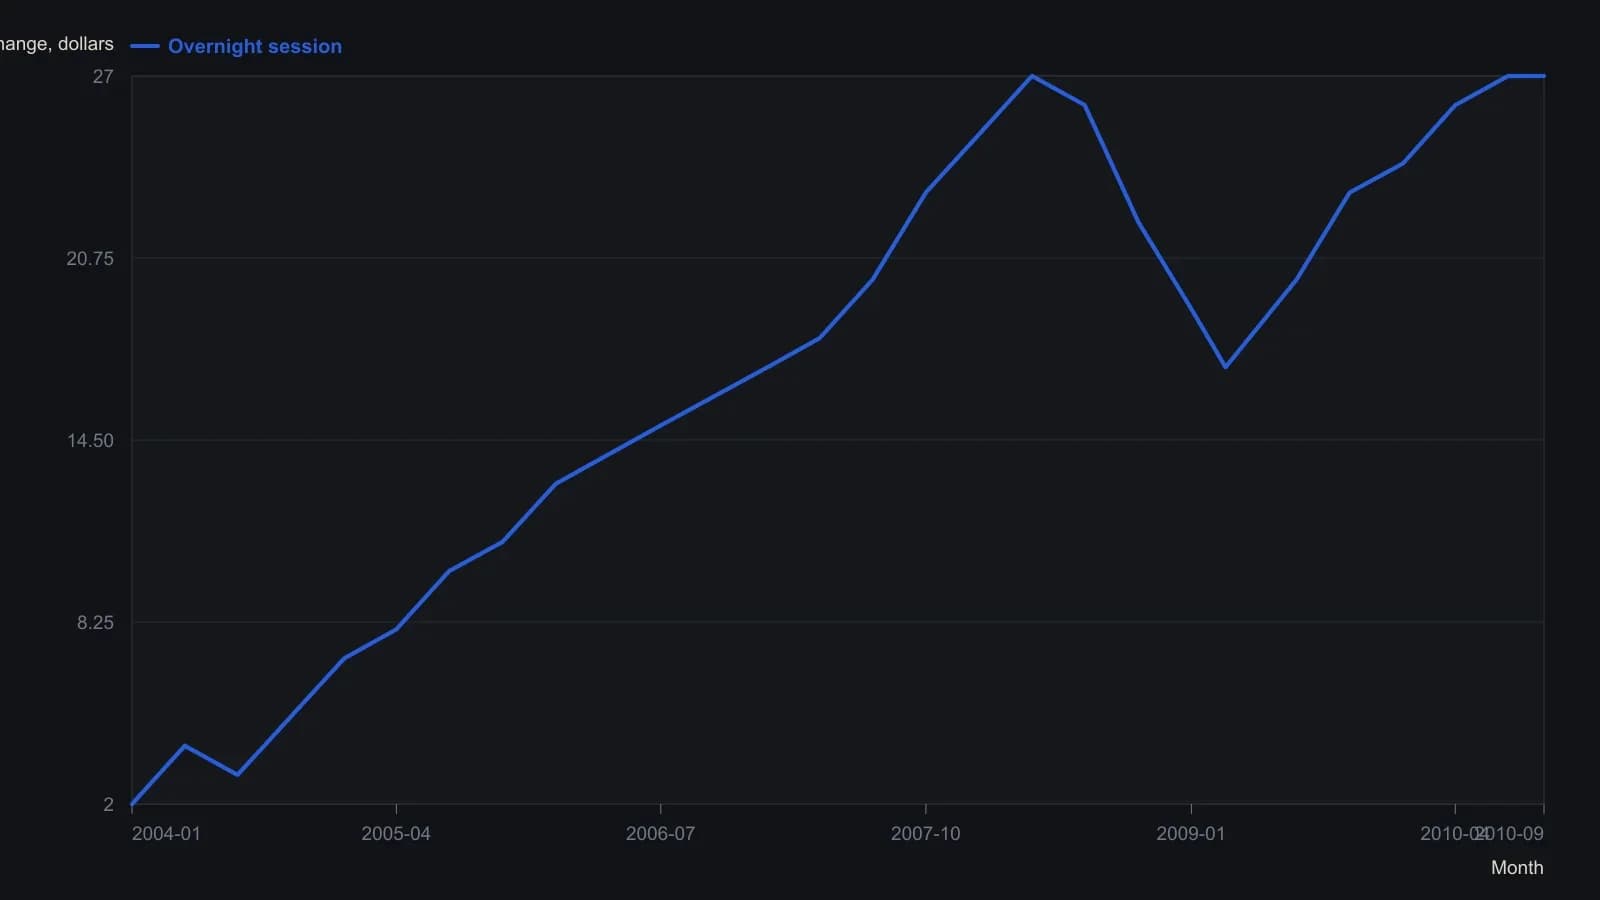
Растр обрезан и без подписей; отсчёты — до ближайшего доллара. Вертикальная шкала $0–$30 и кризисный откат $6.01 взяты из статьи, а не только из подсчёта пикселей.
Проверяйте каждую сессию как отдельную процедуру
Редакционная позиция: System optimization, Walk-forward analysis и Robustness testing следует применять к каждой сессии как к отдельной процедуре. Так тест остаётся согласован с сессией, которая дала результат, а не с одним непрерывным баром.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы