2013выпуск C1038-41
Двухоконная оценка механических торговых систем
Механический набор правил сначала рассматривается на примерно одной тысяче дневных баров, охватывающих более одного типа рынка, затем проверяется на последних трёх месяцах. Кривые капитала просматриваются до того, как процедура считается готовой к использованию.
- Механическая торговая процедура описывается как имеющая и сильные, и слабые стороны, и ни одна система не представлена как подходящая для каждого трейдера или каждого состояния рынка.
- Робастность формулируется как повтор одного набора правил на бычьих, медвежьих и боковых отрезках, где убыточные сделки при несоответствии, например следовании за трендом на пилообразном рынке, считаются ожидаемыми.
- После многолетнего первого окна примерно в одну тысячу дневных баров те же правила входа, выхода и воздержания проверяются на последних трёх месяцах, чтобы недавние сигналы оценивались отдельно.
- Просмотр кривых капитала представлен как проверка, которую нужно завершить до того, как механическая процедура будет считаться готовой к использованию.
Полностью заданный набор правил
Механическая торговая система — это полностью заданная процедура, которая превращает входные данные правил, состояние рынка и ограничения исполнения в сигналы входа, выхода или воздержания на периоде удержания системы. Весь набор правил затем можно тестировать как один процесс, а не как изолированные суждения по графику.
Механическая торговая процедура описывается как имеющая и сильные, и слабые стороны; ни одна система не представлена как подходящая для каждого трейдера или каждого состояния рынка.
Нагрузите одни и те же правила на разных типах рынка
Для первой исторической оценки рекомендуется использовать четыре года данных, описанных как примерно одна тысяча дневных баров, чтобы одни и те же правила можно было увидеть более чем на одном типе рынка.
Тестирование робастности повторяет один набор правил на бычьих, медвежьих и боковых отрезках, чтобы найти, где процедура соответствует состоянию рынка, а где не совпадает. Робастность формулируется именно как эта проверка на нескольких состояниях, а не как тест, ограниченный одной рыночной фазой.
Когда трендследящая процедура встречается с пилообразным рынком, убыточные сделки трактуются как ожидаемое несоответствие между правилами и текущим состоянием рынка.
Недельная цена XLF с 10-недельной и 40-недельной скользящими средними, 2011–2012
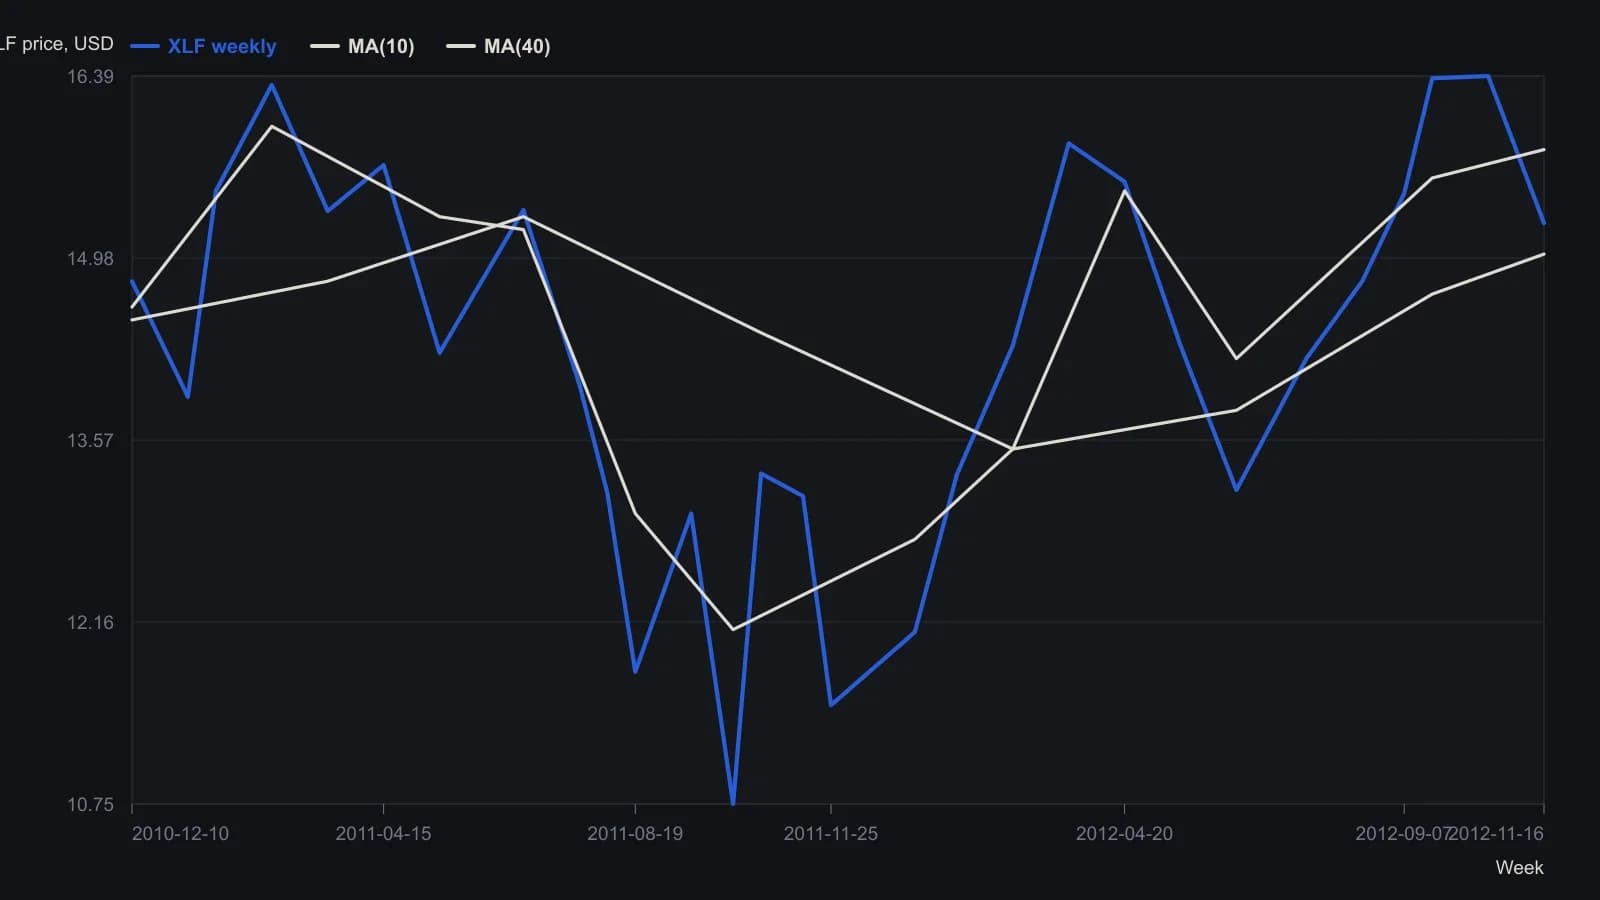
Недельный снимок StockCharts от 16 November 2012 (открытие 15.57, максимум 15.63, минимум 15.06, закрытие 15.25). У подписанных экстремумов сохранены печатные метки с тремя знаками после запятой; неподписанные промежуточные цены сняты со свечей примерно с точностью до десятой доли пункта.
Проверьте те же правила на недавних барах
После этого многолетнего окна те же правила затем проверяются на последних трёх месяцах, чтобы недавние сигналы можно было оценить отдельно от более длинной выборки.
Редакторское примечание: эта проверка на более позднем окне — это walk-forward analysis. Те же механические правила применяются к недавним барам, чтобы сигналы входа, выхода и воздержания не оценивались только по полной выборке.
Прочитайте путь капитала перед использованием
Просмотр кривых капитала представлен как проверка, которую нужно завершить до того, как механическая процедура будет считаться готовой к использованию.
Чего проверка не решает
Проецирование последующих цен по историческим паттернам или индикаторам описывается как несовершенное; никакая технология или торговая система не сопровождается гарантией.
Широкая известность метода не трактуется как автоматический провал этого метода, потому что ликвидность рынка описывается как большая, а многие конкурирующие процедуры остаются неопубликованными.
Поскольку рынки описываются как глобально связанные и чувствительные к новостям, статичное долгосрочное удержание представлено как более трудное для трактовки как полной самостоятельной процедуры, чем более короткие заранее заданные входы и выходы.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы