2013выпуск C1230-33
Walk-forward отбор фильтра для repeated-median velocity
Walk-forward analysis, in-sample отбор по метрикам и Robustness testing превращают трёхпараметрический Trend-фильтр в повторяемую процедуру: оставить, отбросить или пропустить неделю. Именно выбор фильтра, а не строка с пиковой прибылью, переносит каждое окно на следующую out-of-sample неделю.
- Процедура repeated-median velocity использует три настраиваемых входа: длину lookback N и два знаковых порога velocity, которые раздельно пропускают long- и short-сигналы.
- Каждое из 105 окон walk-forward дало 2400 комбинаций входов, поэтому на следующую out-of-sample неделю in-sample случай переносит переиспользуемый фильтр, а не одна строка с пиковой прибылью.
- Простое ранжирование по чистой прибыли или профит-фактору редко переносит вперёд валидную среднюю прибыль. Более строгий отбор отбрасывает случаи с высокой активностью, оставляет 20 строк с наименьшим числом убыточных баров, затем берёт наибольшую оставшуюся in-sample чистую прибыль.
- То же in-sample правило может выдать неделю воздержания, если не срабатывают подходящие входы, а границы сессии — это выбор оценки, а не данность правила velocity.
Объект оценки — выбор фильтра
Редакторское прочтение: walk-forward analysis здесь используется, чтобы сделать Trend-фильтр проверяемым как одну процедуру. Разработчик не задаёт постоянный lookback. Разработчик в каждом окне выбирает, какую строку входов оставить, какие строки отбросить и стоит ли следующую неделю пропустить.
Исторический процесс применяет это прочтение к правилу repeated-median velocity с тремя настраиваемыми входами. Robustness testing затем спрашивает, отличим ли выбранный отбор от случайных выборов фильтра.
Три входа на одноминутных барах
Процедура repeated-median velocity использует три настраиваемых входа: длину lookback N плюс два знаковых порога velocity, которые раздельно пропускают long- и short-сигналы. Эти знаковые пороги и есть Trend-фильтр. Long и short не обязаны делить один порог velocity.
Поиск параметров на одноминутных барах Russell 2000 emini охватывал N от 20 до 70 с шагом 10 и оба порога velocity от 0.5 до 10 с шагом 0.5.
Парные окна, а не одна пиковая строка
Оценка использовала 105 парных окон по 30 in-sample дней с последующими семью out-of-sample днями, охватывающих период с March 30, 2011 по May 3, 2013.
Каждое окно дало 2400 комбинаций входов, поэтому именно выбор фильтра, а не одна строка с пиковой прибылью, переносит in-sample случай на следующую out-of-sample неделю. Редакторское прочтение: задать отбор, который можно применить повторно на следующем окне, — это иное действие, чем выбрать ячейку с максимальной прибылью в текущем окне.
Почему ранжирование по чистой прибыли — слабый селектор
Простое in-sample ранжирование по чистой прибыли или профит-фактору считается слабым селектором, потому что редко переносит валидную среднюю прибыль в следующее out-of-sample окно.
Более строгий отбор сначала отбрасывает случаи с 80 и более in-sample сделками в месяц, затем оставляет 20 оставшихся строк с наименьшим числом убыточных баров, затем берёт наибольшую in-sample чистую прибыль из этого короткого списка. Сортировка по прибыли идёт последней и только после отсечения по активности и убыточным барам.
Однострочный фильтр против случайных выборов
Применение этого однострочного фильтра к каждому окну даёт 105 out-of-sample недель, чью среднюю прибыль, серию убыточных недель, гладкость эквити и вероятность случайности можно сравнить с бутстрапом случайных выборов фильтра. Это сравнение и есть шаг Robustness testing.
На выбранном фильтре out-of-sample траектория эквити следовала полиному второго порядка с R-squared 0.96 до издержек и 0.92 после издержек round-turn в 30 единиц.
Недели воздержания и границы сессии
Недельная активность при том же фильтре составляла от нуля сделок до 33 сделок, в среднем 8.9, поэтому in-sample правило может также выдать неделю воздержания, если не срабатывают подходящие входы.
Ограничение исполнения интервалом с 8:30 a.m. по 3:30 p.m. Central time исключило ночные сессии в 22-часовом контракте, поэтому границы сессии сами по себе являются выбором оценки, а не данностью правила velocity. Редакторское прочтение: вход, выход и воздержание не заданы полностью, пока эти границы сессии не указаны вместе с тремя входами velocity.
Вневыборочный капитал walk-forward, фильтр b20tLB<80-tnp на TF
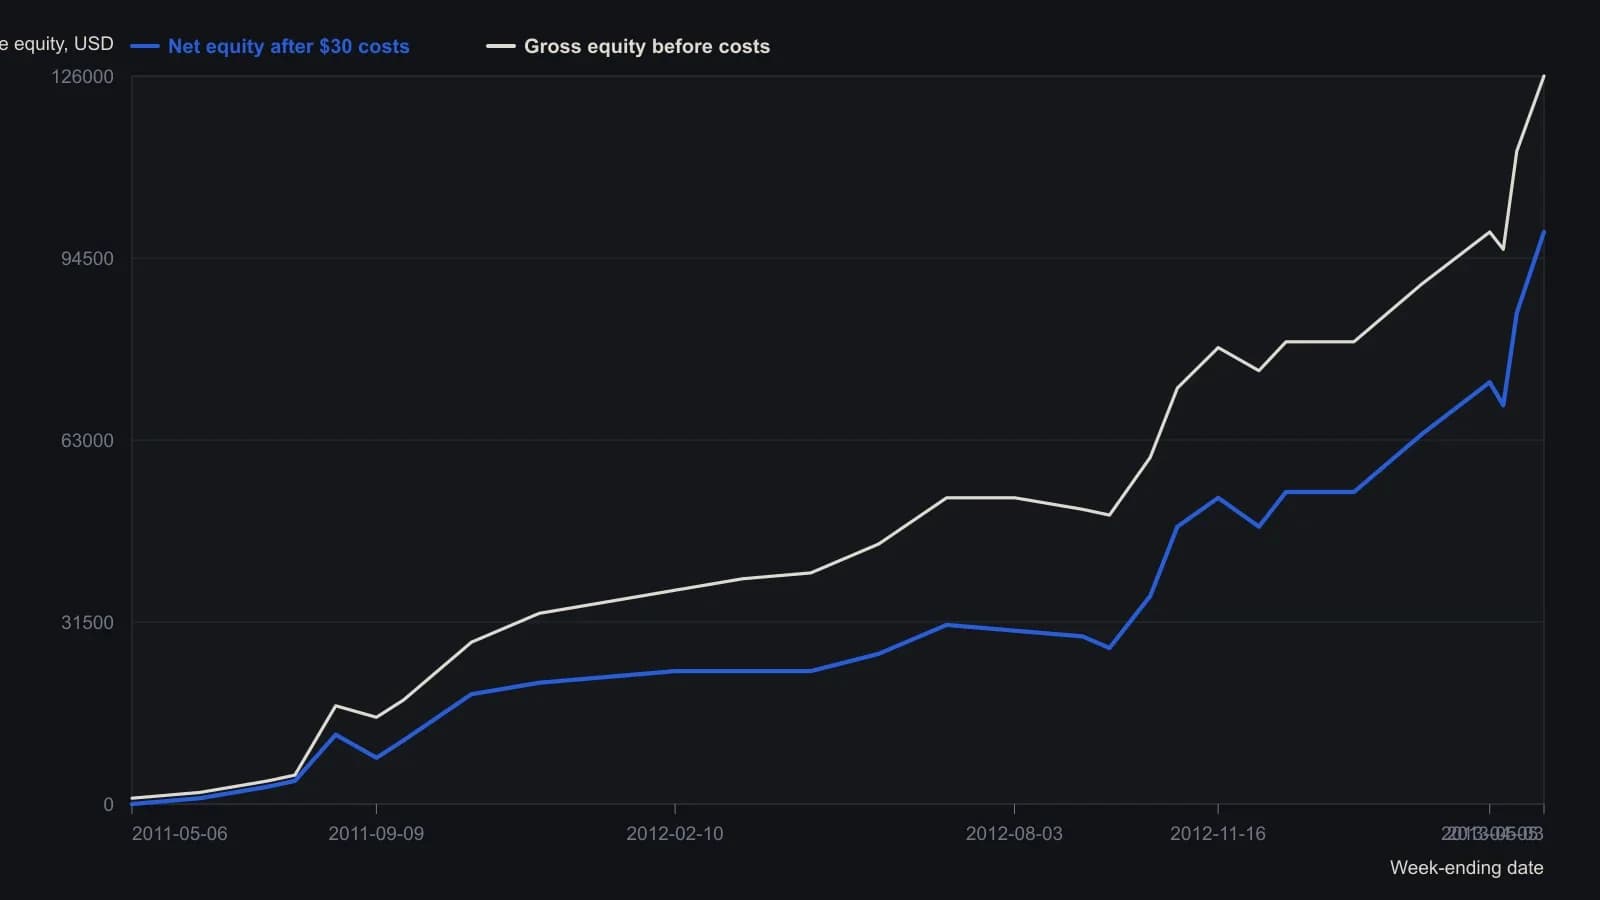
Значения по оси Y сняты с растра с точностью до ближайших $1,000. Тест включал 105 окон по 30 дней внутри выборки и семь дней вне выборки на минутных барах TF; N, vup и vdn заново выбирались в каждом окне, комиссия — $30 за круг. В некоторые недели фильтр не находил параметров, удовлетворяющих условиям, и система пропускала торговлю.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы