2017выпуск C0918-21
Оптимизация без переобучения при оценке трендовых систем
Переобучение возникает, когда параметры настолько плотно подгоняются под исторические паттерны, что те же правила перестают работать на более поздних, других данных. Оценка становится надёжнее, если диапазоны задают заранее, используют больше истории, а устойчивость судят по тому, насколько широко тесты остаются прибыльными, а не по одному пику.
- Переобучение возникает, когда параметры настолько плотно подгоняются под исторические паттерны, что те же правила перестают работать на более поздних, других данных.
- Задавайте диапазоны параметров заранее, исходя из ожидаемого стиля удержания позиции. Перебор всех возможных значений с последующим отбором только прибыльных — это первый шаг к переобучению.
- Предпочитайте больше истории, чтобы оценка включала бычьи и медвежьи режимы, ценовые шоки и большее число сделок, и повторно проверяйте тот же диапазон на трёх последовательных окнах.
- Считайте результат устойчивым, если большая доля тестов остаётся прибыльной, а новое правило считайте обобщённым только тогда, когда среднее по всем тестам улучшается и улучшается большинство отдельных тестов.
Переобучение при оптимизации системы
Переобучение возникает, когда параметры настолько плотно подгоняются под исторические паттерны, что те же правила перестают работать на более поздних, других данных.
Перебор всех возможных значений с последующим отбором только прибыльных описывается как первый шаг к переобучению.
Используйте больше истории, а не меньше
Использовать больше истории предпочтительнее, потому что это добавляет бычьи и медвежьи режимы, ценовые шоки и большее число сделок для оценки.
Зафиксируйте диапазон до перебора
Диапазоны параметров следует задавать заранее, исходя из ожидаемого стиля удержания позиции, например от 40 до 120 дней для работы по макротренду и от 5 до 40 дней для краткосрочной работы.
Трендовые правила, использованные в тестах
Однопараметрический трендовый тест может использовать наклон скользящей средней, чтобы оставаться в длинной позиции, когда линия растёт, и в короткой, когда она снижается, избегая многих ложных сигналов от пересечений цены с линией.
Moving-average crossover даёт длинную позицию, когда быстрая средняя выше медленной, и короткую, когда быстрая средняя ниже.
Повторно проверьте тот же диапазон на более поздних окнах
Проверка того же диапазона на трёх последовательных окнах, каждое примерно вдвое короче предыдущего, используется, чтобы убедиться, что преимущество по-прежнему проявляется на более поздней истории.
Устойчивый результат определяется как большая доля тестов, остающихся прибыльными, а не как один пик прибыли; в трендовом примере успешными оказываются до 70% тестов.
Когда новое правило считают обобщённым
Новое правило считают обобщённым только если среднее по всем тестам улучшается и улучшается большинство отдельных тестов. Улучшение, ограниченное одним карманом при ухудшении остальных, считают переобучением.
Фильтр волатильности на новых входах
Фильтр волатильности, который блокирует новые входы, когда годовая ценовая волатильность превышает 50%, и ждёт, пока она снова не опустится ниже этого уровня, представлен как приём, который обычно немного снижает доходность, но гораздо сильнее снижает риск.
Средняя прибыль пересечения скользящих средних по меди в зависимости от длины медленной скользящей средней
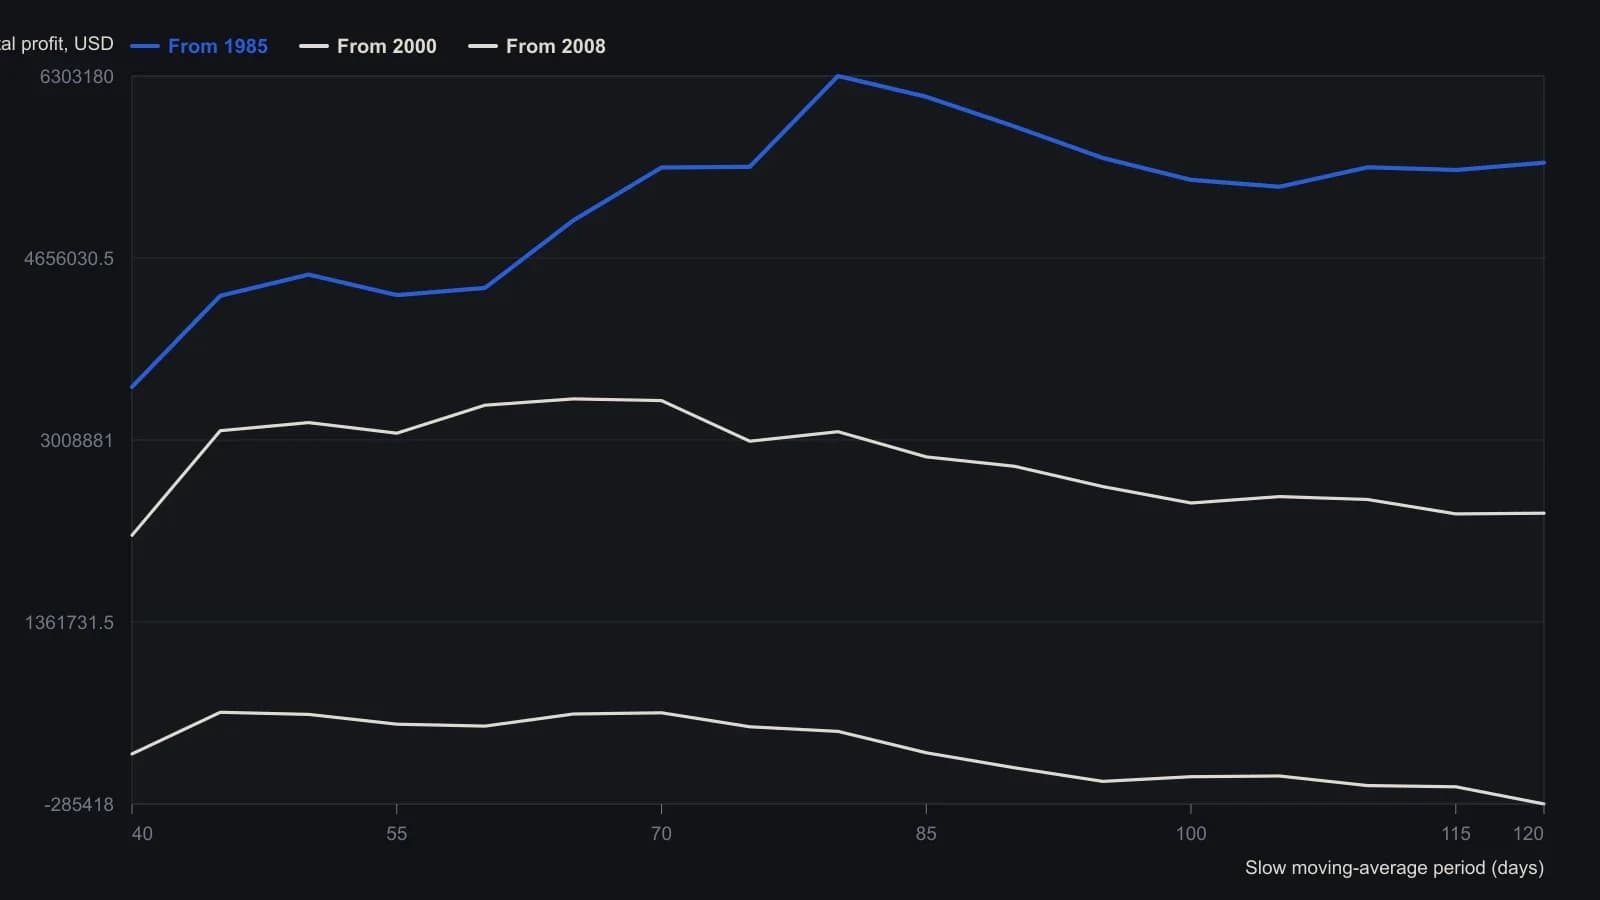
Каждая точка — опубликованное среднее по строке по быстрым средним 5, 10, 15, 20, 25, 30 и 35 дней. Тесты используют фьючерсы на медь с обратной корректировкой: длинная позиция, когда быстрая средняя выше медленной, и короткая, когда ниже; размер фьючерсной позиции задан как $25,000, делённые на произведение 20-дневного ATR и стоимости большого пункта.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы