2020выпуск C0348-55
Скрытая оптимизация в портированных системах относительной силы
Платформенный перенос удержания по пересечению нуля относительной силы уже является новой процедурой, если в него добавляют выходы, заимствованные значения по умолчанию или внутривыборочные настройки. Такие изменения — это оптимизация системы, поэтому тестирование робастности и walk-forward анализ по-прежнему должны входить в рабочий процесс, прежде чем правила преподают как один метод.
- Вход, выход и воздержание от сделки используют вторую рыночную серию, поэтому опубликованный сигнал — это правило относительной силы, а не ценовое правило одного инструмента.
- Замена фиксированного удержания выходами по осциллятору или открытие тех же входных параметров правила для внутривыборочного поиска превращает порт в новую поверхность оптимизации.
- Сопутствующая критика рассматривает скрытые значения по умолчанию как более раннюю оптимизацию системы и утверждает, что нетронутый набор значений по умолчанию не является автоматически более надёжным, чем более поздняя версия.
- Редакторское прочтение: сохраняйте исходную версию для исследования, затем проводите более поздние версии через тестирование робастности и walk-forward анализ, прежде чем считать будущее применение лучше обоснованным.
Что вычисляют порты
Несколько реализаций вычисляют осциллятор как 100, умноженное на экспоненциальное среднее изменения логарифмического отношения закрытия к эталонной серии, с разностью в 90 баров и сглаживанием в 3 бара.
Базовая процедура только лонг покупает, когда этот осциллятор пересекает ноль снизу вверх, и выходит после фиксированного удержания. В одних портах удержание записано как 180 баров. В других — как девять 21-баровых месяцев.
Вход, выход и воздержание от сделки требуют вторую рыночную серию как вход сравнения, поэтому сигнал — это правило относительной силы, а не ценовое правило одного инструмента.
RSMK по AMZN из порта TradersStudio, 2009–2013
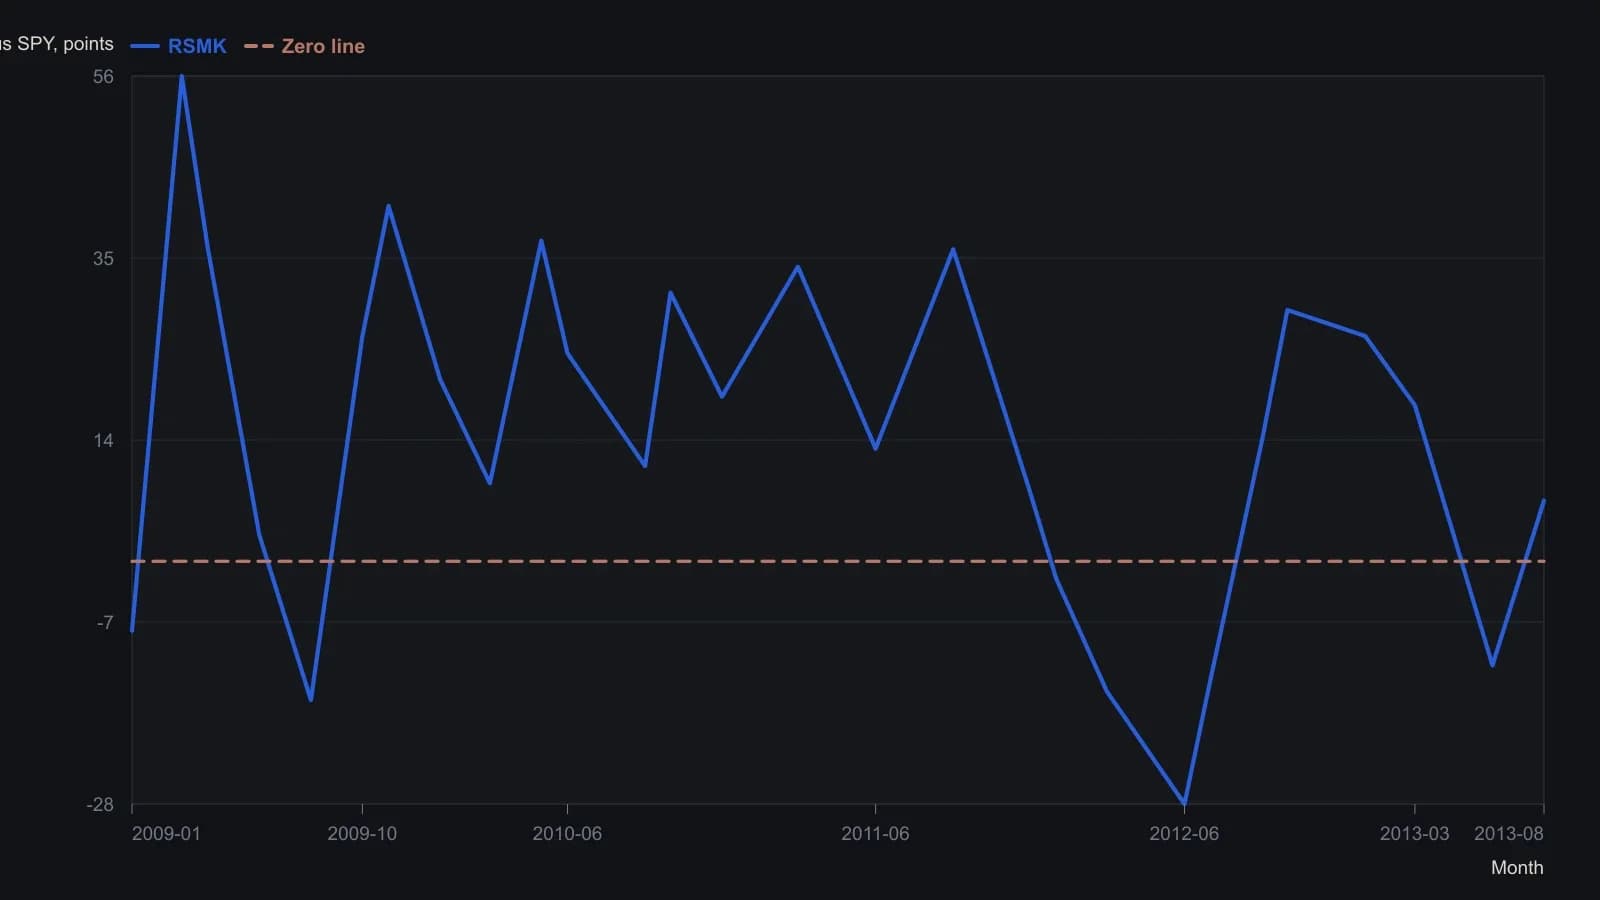
В опубликованном порте используются окно 90 баров и 3-барная экспоненциальная скользящая средняя относительно эталонного ряда. Оцифрованные отсчёты приблизительны с точностью до нескольких пунктов индикатора; панель не даёт более тонкой точности.
Когда порт становится поиском
Один перенос заменяет календарное удержание тремя выходами по осциллятору: падением на 20 пунктов от 20-дневного максимума, пересечением ниже 20-дневного экспоненциального среднего и возвратом через ноль. Периоды и пороговые значения в пунктах помечены как входы поиска.
Как минимум два порта предлагают внутривыборочный поиск по тем же входным параметрам правила, что превращает опубликованные значения по умолчанию в поверхность оптимизации, а не в фиксированную процедуру.
Скрытые значения по умолчанию и более поздние версии
Сопутствующая критика утверждает, что почти каждая стратегия в той или иной степени оптимизирована, включая скрытые значения по умолчанию, такие как длина ADX 14 и порог тренда 20, которые сами были выбраны после более раннего исследования.
Эта критика исходит из того, что небольшое изменение правила означает, что процедура уже не является исходной версией, и что внешне нетронутый набор значений по умолчанию не следует считать более надёжным, чем более позднюю версию.
Предписанный ответ — сохранять исходную версию для исследования, всё равно проводить более поздние версии через ранее проверенный процесс разработки и только после этого считать будущее применение лучше обоснованным.
Почему более поздние проверки по-прежнему нужны
Редакторское прочтение: дополнительные выходы, заимствованные значения по умолчанию и внутривыборочные настройки уже считаются оптимизацией системы. Поэтому перенос — это новая процедура, а не нейтральная копия исходной версии.
Те же тестирование робастности и walk-forward анализ, которые применяют к только что спроектированной системе, по-прежнему обязательны. Эти проверки делают правила входа, выхода и воздержания проверяемыми как одну процедуру, прежде чем перенос преподают как метод.
Все разборы дорожки · 57 разборов
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы
- 2019Правила, подобранные под класс шума, по-прежнему нуждаются в трендовых фильтрах и тестах на робастность
- 2019Три гейта оценки торговой системы
- 2020Построение данных как вход механической системы
- 2020Скрытая оптимизация в портированных системах относительной силы
- 2020Когда механические исторические тесты деградируют после оптимизации
- 2025Добавьте вторую процедуру, прежде чем перенастраивать первую