2003выпуск C061-4
Walk-forward оценка зафиксированных правил стохастического осциллятора
Архив рассматривает правила стохастического осциллятора как количественный базис внутри полной процедуры торговой системы. Walk-forward анализ и проверка на робастность сохраняют вход, выход и воздержание проверяемыми на более поздних окнах.
- Стохастический осциллятор рассматривается как количественный базис, чей прогноз строится по упорядоченным наблюдениям цены, объёма или ширины рынка на заданном lookback.
- Walk-forward анализ и проверка на робастность сохраняют вход, выход и воздержание как одну процедуру, оцениваемую на периоде удержания позиции системы.
- Рекомендуемая проверка надёжности: выделить стратегию на одном историческом окне и протестировать ту же зафиксированную стратегию на более позднем out-of-sample окне.
- Заметки архива повторяют одну и ту же схему оценки от биржевых фьючерсов до фьючерсного контракта на фондовый индекс и рассматривают чувствительность к параметрам, стопы, окна и выбор торгового инструмента как этапы дизайна теста.
Полная процедура, а не изолированное показание
Архивные рекомендации по оценке систем построены вокруг проектирования или тестирования торговой системы как полной процедуры, а не как изолированного показания индикатора.
Предложенная таксономия рассматривает стохастический осциллятор как количественную модель, чей выход — прогноз по упорядоченным наблюдениям цены, объёма или ширины рынка на заданном интервале выборки и lookback.
Здесь этот осциллятор — явный количественный базис: ограниченный осциллятор, построенный по упорядоченным наблюдениям цены на заданном lookback, чьи прогнозоподобные показания сравниваются с более поздними out-of-sample результатами.
Перенесите зафиксированные правила на более поздние окна
Walk-forward анализ задан как процедура торговой системы, чей выход — сигнал, а горизонт — период удержания позиции системы.
Это последовательная процедура оценки, которая повторно оценивает или повторно применяет зафиксированный набор правил на последовательных out-of-sample окнах, так что вход, выход и воздержание остаются одной проверяемой системой.
Период удержания — заданный системой интервал от входа до выхода или воздержания, и именно по этому горизонту судят о результатах робастности и walk-forward.
Рекомендуемая проверка надёжности: выделить стратегию на одном историческом окне и затем протестировать ту же зафиксированную стратегию на более позднем окне.
Этот более поздний сегмент — out-of-sample: временное окно, зарезервированное после выбора правила или параметра, чтобы судить, ведёт ли себя процедура по-прежнему так, как задано.
Дневные закрытия Manugistics на зафиксированной выборке FVE
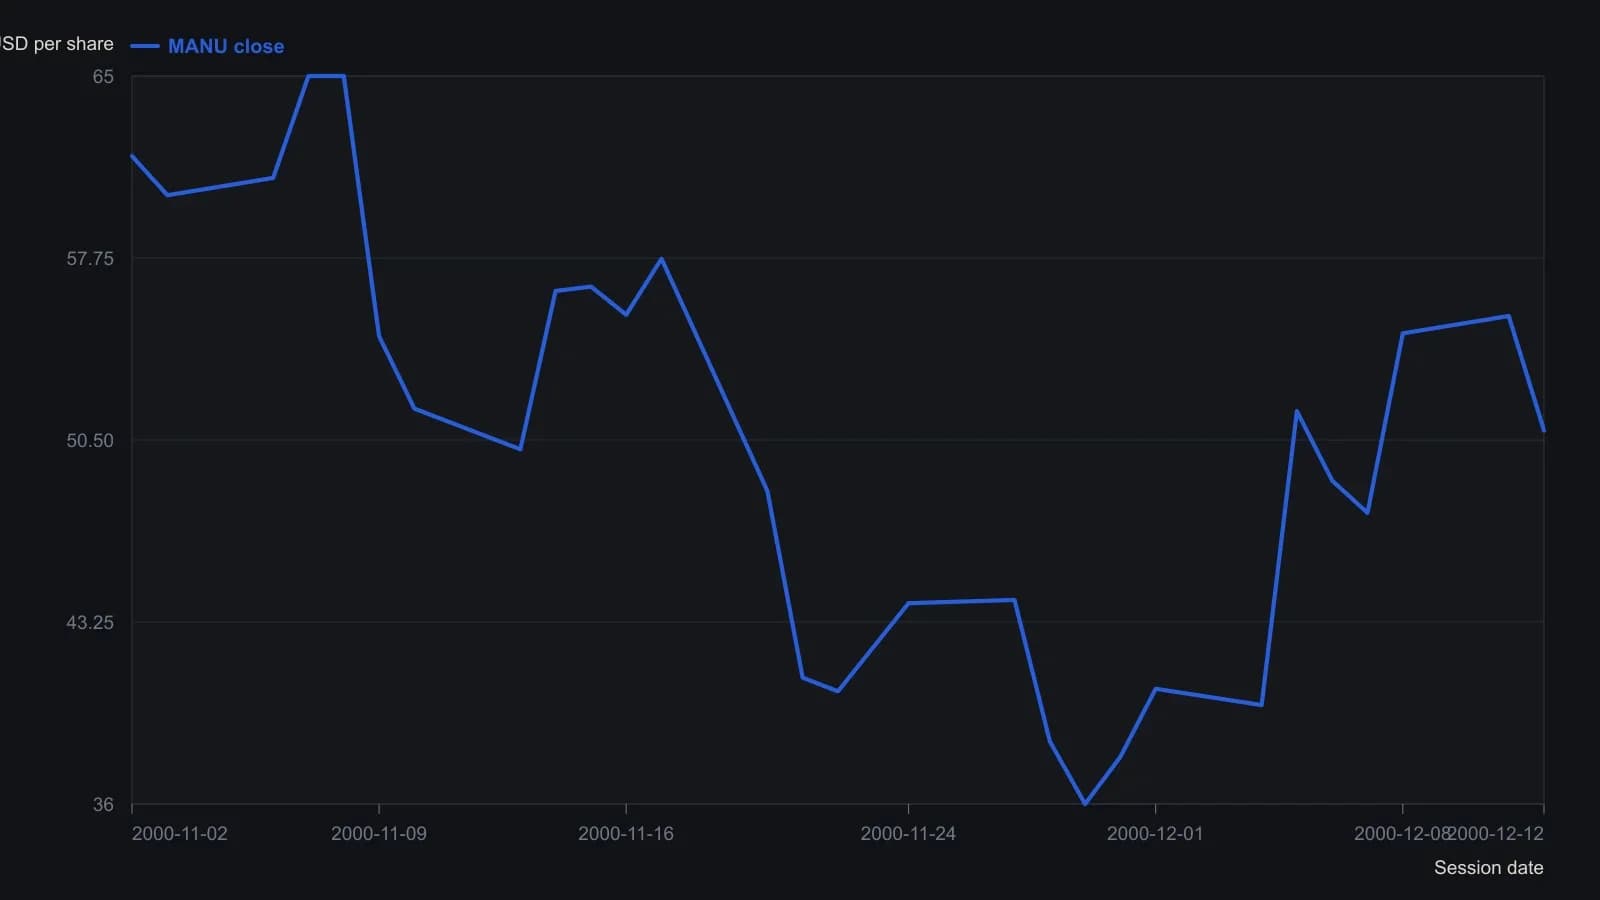
FVE определён только после зафиксированного окна в 22 сессии и порога объёма в 0.3 процента от закрытия. Правка июня 2003 убирает лишнюю иллюстративную строку, поэтому сумма равна 22 сессиям, а не 23.
Робастность как тот же проверяемый процесс
Проверка на робастность задана как процедура того же класса: входы правил, состояние рынка и ограничения исполнения проверяются вместе, так что вход, выход и воздержание остаются одним проверяемым процессом.
Проверка состоит в том, дают ли те же входы по-прежнему согласованный сигнал, когда меняются параметры, окна или связанные рынки.
Чувствительность к параметрам спрашивает, насколько меняются сигналы системы, когда коэффициент или lookback сдвигают внутри заявленного диапазона, а не оставляют на одном подобранном значении.
Как архив развивает модель тайминга
Смежные заметки архива отсылают читателей к более ранней работе, которая применяла стохастики и другие осцилляторы к биржевым фьючерсам, а затем повторила ту же схему оценки на фьючерсном контракте на фондовый индекс.
Те же заметки выделяют out-of-sample тестирование, проверку чувствительности к параметрам и добавление неценовых входов тайминга как явные этапы развития модели тайминга.
Дальнейшие заметки по оценке описывают улучшение дизайна теста системы за счёт варьирования стопов, торговых окон и выбора торгуемых инструментов на разных временных периодах.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы