1992выпуск C121-11
Когда стопы меняют тайминг системы
Стоп или тейк-профит может принудительно закрыть позицию и тем самым открыть более поздние входы, которые тот же сигнал пропустил бы, пока позиция ещё была открыта. Поэтому исторический рабочий процесс ищет вход, стоп и цель совместно и всё равно применяет штраф за ретроспекцию.
- После закрытия длинной сделки по фиксированной долларовой цели может быть принят более поздний сигнал на лонг, который был бы проигнорирован, если бы первая позиция всё ещё была открыта.
- Стопы могут увеличить число сделок на фиксированной выборке, потому что принудительно закрывают систему и открывают слоты для дополнительных входов.
- Если константа входа, величина стопа и величина цели могут меняться, их следует искать совместно как три параметра, а не трактовать как одно правило входа.
- Если чрезмерный штраф делает математическое ожидание отрицательным, ослабление числа параметров лишь для восстановления тонкого положительного ожидания не принимается как доказательство того, что система пригодна для торговли.
Как оценивается полный набор правил
Оптимизация системы означает совместное тестирование настроек входа, стопа и цели как одной процедуры, чтобы оценку получал полный набор правил, а не только формула входа.
Стоп-лосс — это заранее заданный выход, который завершает убыточную или полностью зафиксированную позицию и может оставить систему без позиции, что позволяет более поздний вход, который не сработал бы, если бы первая сделка всё ещё была открыта.
Проверка устойчивости означает выяснение, остаётся ли протестированный на истории набор правил пригодным после штрафа за ретроспекцию, вместо того чтобы считать каждый дополнительный элемент контроля бесплатным.
Пятидневный осциллятор регрессионного прогноза OEX, October 1991–January 1992
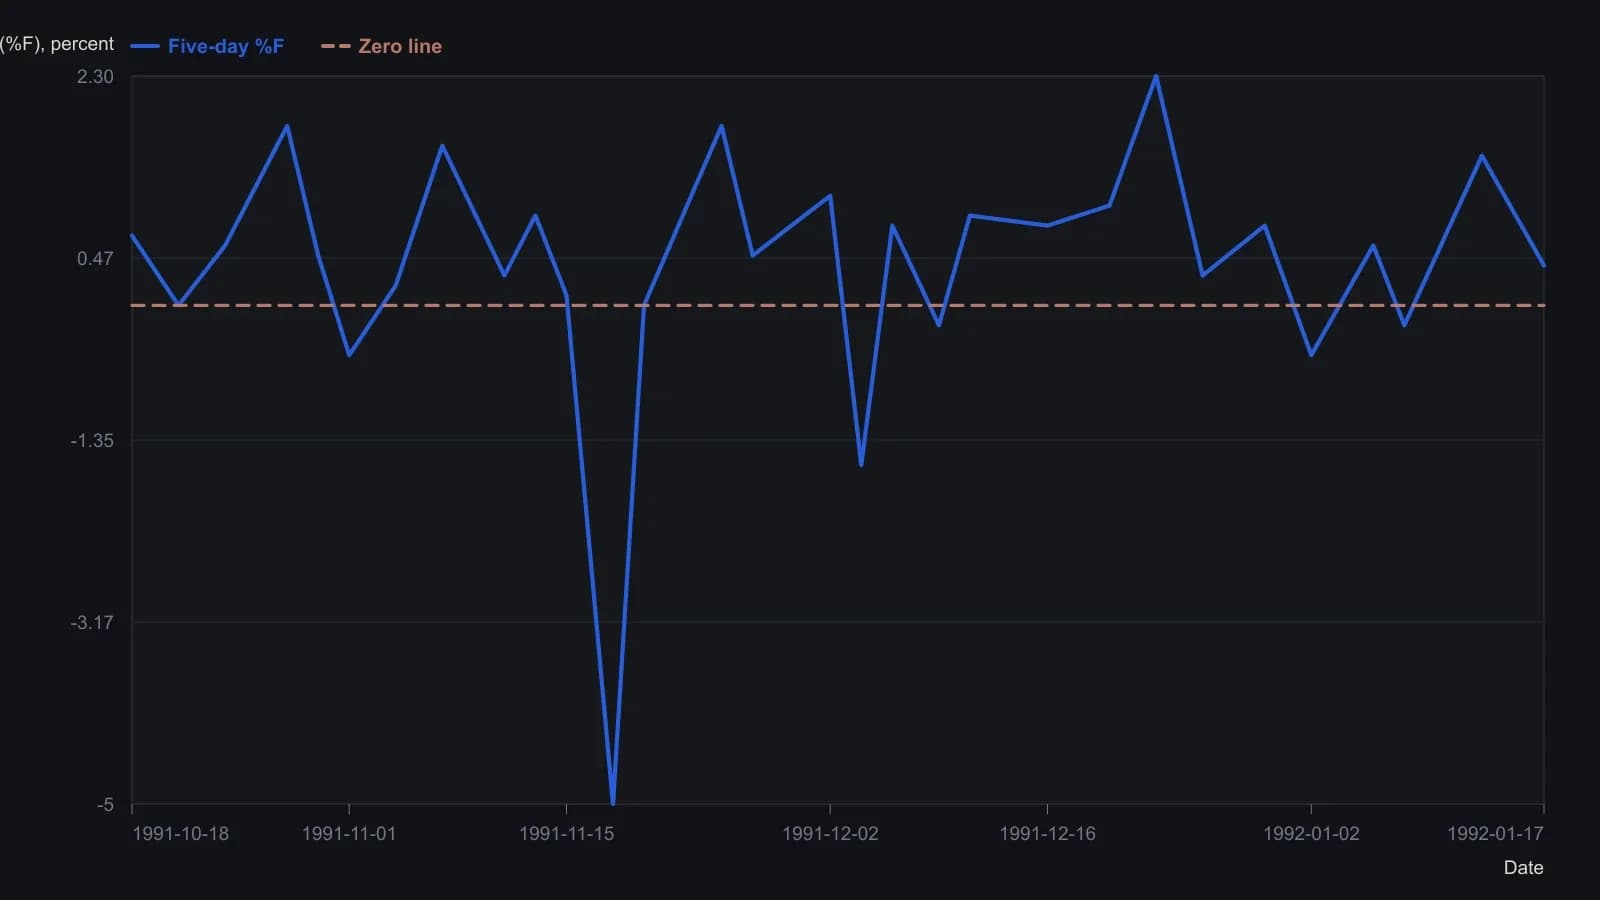
Письмо жёстко задаёт пятипериодный прогноз временного ряда по закрытию, поэтому каждое показание %F равно ста, умноженным на (закрытие минус TSF предыдущего дня) и делённым на закрытие. Скан обеспечивает точность примерно в полпункта, а не значения с точностью до тика.
Как стоп или цель меняет последующий тайминг
Выход по тейк-профиту может изменить последующий тайминг. После закрытия длинной сделки по фиксированной долларовой цели может быть принят последующий сигнал на лонг, который был бы проигнорирован, если бы первая позиция всё ещё была открыта.
Стопы могут увеличить число сделок на фиксированной выборке, потому что время от времени принудительно закрывают систему и тем самым открывают слоты для дополнительных входов.
Считайте вход, стоп и цель вместе
Если константе входа, величине стопа и величине цели разрешено меняться, их следует считать и искать совместно как три параметра, а не трактовать как одно правило входа.
Если те же три настройки навсегда зафиксированы на всех рынках и периодах, их можно трактовать как один параметр, но итоговая запись всё равно нуждается в штрафе за ретроспекцию за то, что прошлое уже было видно.
Любой искусственный контроль, ограничивающий свободу торговли, расходует параметр, независимо от того, насколько мягким кажется его влияние на тайминг. Присвоение дробных или фрактальных весов взаимозависимым параметрам не имеет заявленной математической основы и трактуется как необоснованный обходной путь.
Подсчёт параметров используется здесь, чтобы убрать ретроспективное смещение из симулированной торговли. Если чрезмерный штраф делает математическое ожидание отрицательным, ослабление подсчёта лишь для восстановления тонкого положительного ожидания не принимается как доказательство того, что система пригодна для торговли.
Для чего предназначен реалистичный стоп
Реалистичный стоп формулируется как выход, который завершает небольшой убыток до того, как он станет большим. Сюда входит трейлинг-стоп на фиксированный процент ниже максимальной цены, достигнутой в сделке, который можно подтягивать по мере роста открытой прибыли.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы