1995выпуск C121-9
Прунинг входов как walk-forward оценка системы
Сокращение набора входов — главный рычаг оптимизации системы, когда избыточная ёмкость подгоняется под обучающее окно и не работает на невидимых данных. Каждый усечённый набор следует прогонять walk-forward и оставлять только если скрининги робастности по-прежнему сходятся на выживших.
- Слишком много входов, скрытых узлов или весов связей могут подогнаться под обучающее окно и не сработать на невидимых данных, поэтому сокращение набора входов — главный рычаг оптимизации системы.
- Walk-forward анализ должен оценивать каждый усечённый набор на невидимых наблюдениях и использовать holdout-выборки длиннее горизонта прогноза, потому что более поздние недели могут деградировать к случайности.
- Тестирование робастности проверяет, сохраняются ли выжившие входы после преобразований коллинеарности, альтернативных скринингов удаления и более чем одного прогона обучения.
- Линейная корреляция с целевой переменной — слабый прунинг, а линейный рейтинг по T-stat не взаимозаменяем с рейтингом по весам связей после того же отсечения 12-of-24.
Сократите набор входов как одну процедуру
Слишком много входов, скрытых узлов или весов связей могут подогнаться под обучающее окно и дать ненадёжные прогнозы на невидимых данных. Сокращение набора входов — главный рычаг оптимизации системы.
Внутренний оптимум ёмкости
В сравнении один вход — один выход три скрытых узла обобщались на невидимых данных лучше, чем один узел или девять узлов. Сравнение указывает на внутренний оптимум ёмкости, а не на правило «больше — лучше».
Как протокол обучал и останавливал обучение
Протокол оценки обучал 24-входовую модель девятинедельного процентного изменения на 240 недельных записях и оценивал её на случайной 60-недельной holdout-выборке, взятой из 300 записей, не проверяя, что две выборки имеют сходные распределения.
Обучение проверяло среднеквадратичную ошибку на тестовой выборке каждые 100 событий обучения и останавливалось после 10,000 событий без нового минимума на тестовой выборке, затем использовало эту сеть с наименьшей ошибкой для последующих испытаний удаления.
Скрининги удаления и коллинеарные пары
Прунинг по линейной корреляции с целевой переменной — слабый системный скрининг, потому что нелинейная модель всё ещё может извлечь полезную информацию из входов, которые выглядят почти не связанными с выходом.
Рейтинг по весам связей, замена входа его средним и поиск leave-one-input-out — альтернативные циклы оптимизации: удалить кандидата, переобучить и продолжать, пока не останется один вход.
Когда пары входов сильно коррелированы, объединение пары предпочтительнее удаления одного члена. Оценка принимала абсолютную корреляцию выше 0.80 как порог для этого исправления робастности.
Скрининги, которые не согласуются
После того же отсечения 12-of-24 линейный рейтинг по T-stat и рейтинг по весам связей сохранили только семь общих входов, поэтому два скрининга не являются взаимозаменяемыми тестами робастности.
Более дешёвый составной цикл предлагается как практическая замена исчерпывающего систематического поиска: оставить сильнейшие веса, преобразовать коллинеарные пары, пакетно удалить слабые веса, затем провести анализ чувствительности.
Holdout-выборки, переобучение и торговая цель
Блоки walk-forward должны быть длиннее горизонта прогноза, потому что более поздние недели могут деградировать к случайности. Один прогон обучения перед каждым удалением может сделать путь поиска нестабильным. Наименьшая ошибка на тестовой выборке не обязательно ранжирует те же системы, что и торговая цель.
СКО на отложенной выборке после каждого правила отсечения входов
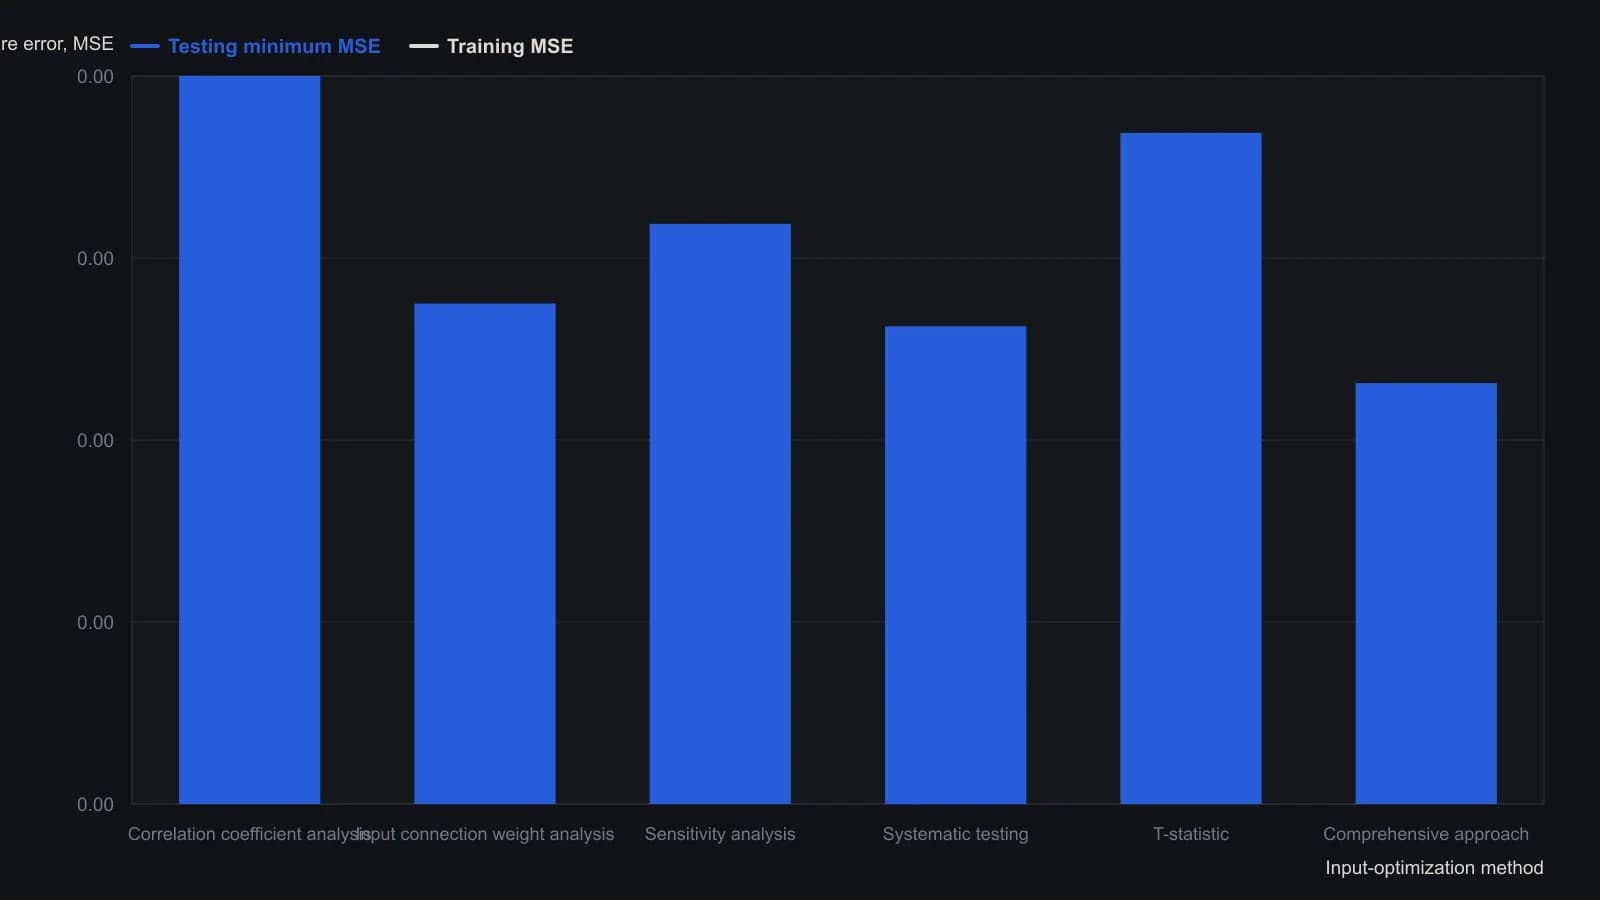
Каждому удалению предшествовал один прогон обучения. Систематическое тестирование остановили на 21 входе; автор сказал, что дополнительные испытания, скорее всего, ещё снизили бы ошибку. Правилом остановки была среднеквадратичная ошибка, а не торговая прибыль. В таблице указаны 16 корреляционных входов (в тексте говорится о 17) и тестовое СКО по T-статистике 0.001020 (в тексте приводится 0.00094).
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы