2020выпуск C1041
Когда механические исторические тесты деградируют после оптимизации
Визуально аккуратная историческая кривая капитала сама по себе не является надёжным основанием ожидать, что механическая торговая система продолжит работать после перехода к реальной торговле. Рассматривайте эту отполированность как предупреждение на этапе проектирования и с самого начала держите простоту, сдержанность в параметрах и явное воздержание внутри той же механической процедуры.
- Благоприятные исторические результаты механической процедуры сами по себе не являются надёжным основанием ожидать, что та же процедура продолжит давать благоприятные результаты после перехода к реальной торговле.
- Поиск настраиваемых входов ради почти идеальной исторической кривой капитала — распространённый путь к переоптимизации, а добавление лишних правил, пока исторический тест не станет выглядеть приемлемо, может подогнать процедуру под зафиксированную выборку.
- Заявленный противовес — использовать лишь столько правил и поиска параметров, сколько нужно, чтобы достичь адекватного исторического теста, и затем остановиться, сохраняя воздержание внутри той же механической процедуры.
- Изменение рынка на горизонтах в один, пять и десять лет, плюс неизвестная компонента удачи, которая может развернуться, всё равно может сломать тщательно разработанную процедуру, поэтому реальная торговля требует принять, что исторический результат может не продолжиться.
Чего благоприятный исторический тест не решает
Механическая торговая система — это полностью заданное отображение входов правил, состояния рынка и ограничений исполнения в сигнал, включая выбор оставаться в стороне. Оптимизация системы ищет эти входы правил на зафиксированном состоянии рынка и ограничениях исполнения так, чтобы вход, выход и воздержание давали один проверяемый сигнал на периоде удержания системы.
Благоприятные исторические результаты этой механической процедуры сами по себе не являются надёжным основанием ожидать, что та же процедура продолжит давать благоприятные результаты после перехода к реальной торговле.
Как зафиксированная траектория становится слишком аккуратной
Поиск настраиваемых входов — например, lookback усреднения, размера стопа или порогов индикатора — ради почти идеальной исторической кривой капитала является распространённым путём к переоптимизации. Переоптимизация — это продолжение поиска параметров, пока историческая траектория не станет выглядеть почти идеальной вместо просто адекватной.
Добавление лишних правил и фильтров, пока исторический тест не станет выглядеть приемлемо, может подогнать процедуру под зафиксированную выборку. Подгонка под кривую — это привычка добавлять правила или фильтры, пока зафиксированная выборка не даст приемлемую историческую траекторию.
Кривая капитала механической системы на историческом тесте, которая затем снижается
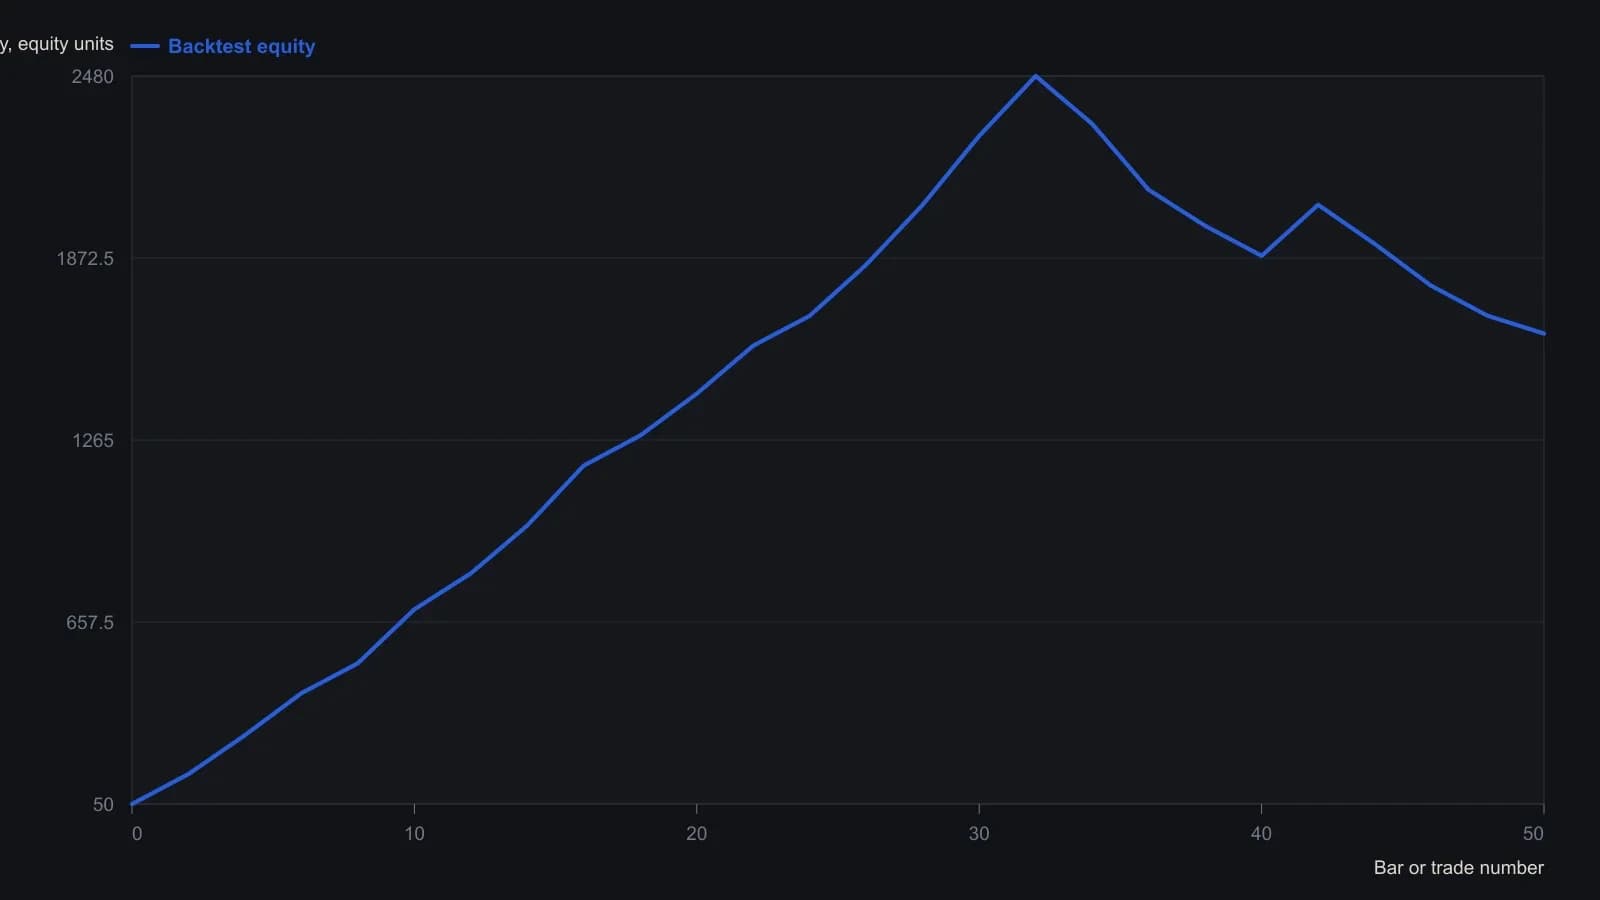
Растровая оцифровка тёмного графика капитала без подписей. Вертикальная шкала — капитал в единицах исходного графика (деления оси: 0, 500, 1000, 1500, 2000, 2500). Горизонтальная шкала — индекс бара/сделки с делениями 0, 10, 20, 30, 40, 50. Пик около 2500 в районе индекса 32; выделенное рамкой позднее окно — спад. Значения приблизительные, с точностью до ближайших 50 единиц капитала.
Остановитесь на адекватном тесте
Заявленный противовес — использовать лишь столько правил и поиска параметров, сколько нужно, чтобы достичь адекватного исторического теста, и затем остановиться, а не гнаться за визуально идеальной траекторией.
Тестирование устойчивости проверяет, сохраняется ли та же механическая процедура, когда дополнительные правила, смена режима и неизвестная компонента удачи не предполагаются совпадающими с подогнанной выборкой.
Изменение рынка, удача и воздержание
Изменения рыночных условий и состава участников на горизонтах в один, пять и десять лет могут породить ценовое поведение, которое больше не соответствует выборке, использованной для построения правил.
Держать набор правил простым и приостанавливать торговлю в необычных условиях, включая волатильность на зафиксированных максимумах или минимумах, пока активность не вернётся к типичному диапазону, предлагается как способ ограничить ущерб от изменения рынка. Воздержание — это проверенное правило, которое приостанавливает торговлю, когда условия выходят за диапазон, для которого процедура была построена.
Успешный исторический тест может содержать неизвестную компоненту удачи, и эта компонента не ожидается устойчивой и может развернуться. Тщательная разработка может уменьшить, но не устранить эти режимы отказа, поэтому перевод исторически протестированной процедуры в реальную торговлю всё равно требует принять, что исторический результат может не продолжиться.
Все разборы дорожки · 57 разборов
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы
- 2019Правила, подобранные под класс шума, по-прежнему нуждаются в трендовых фильтрах и тестах на робастность
- 2019Три гейта оценки торговой системы
- 2020Построение данных как вход механической системы
- 2020Скрытая оптимизация в портированных системах относительной силы
- 2020Когда механические исторические тесты деградируют после оптимизации
- 2025Добавьте вторую процедуру, прежде чем перенастраивать первую