1997выпуск C081-6
Правила walk-forward не дают исследованию системы переписывать живые сделки
Механическая торговая система — это зафиксированная письменно позиция лонг, шорт или флэт, с которой должно совпадать живое исполнение. Архивный процесс замораживал эту книгу на шесть месяцев, держал исследование вне книги и оценивал тестирование робастности на пятилетнем отрезке, а не на коротком живом окне.
- Механическая торговая система полна только тогда, когда письменные правила называют позицию лонг, шорт или флэт в каждый момент, а живое исполнение совпадает с этой позицией.
- Дискреционное чтение осциллятора было отброшено в пользу полной процедуры правил, и даже закодированная always-in книга RSI была снята с живого использования после пятилетнего исторического прогона.
- Тестирование робастности ищет широкое плато наборов параметров, которые сдвигают просадку, профит-фактор и средний результат сделки при изменении частоты сделок, а не одиночный пик чистой прибыли.
- Шестимесячная заморозка держит исследование вне книги и запрещает живые правки до планового разбора; пропуск сделок или изменение размера из мнения ломает совпадение с гипотетическим путём.
Письменная позиция в каждый момент
Механическая торговая система определяется тем, что требуемая позиция лонг, шорт или флэт в каждый момент известна из письменных правил, а затем эта гипотетическая позиция воспроизводится в живом исполнении.
Знания о построении индикаторов считались недостаточными. Дискреционное чтение осциллятора порождало много дневных сделок и было отброшено в пользу полной процедуры правил.
Июньские фьючерсы S&P 1997, пока Always-in RSI оставался в длинной или короткой позиции
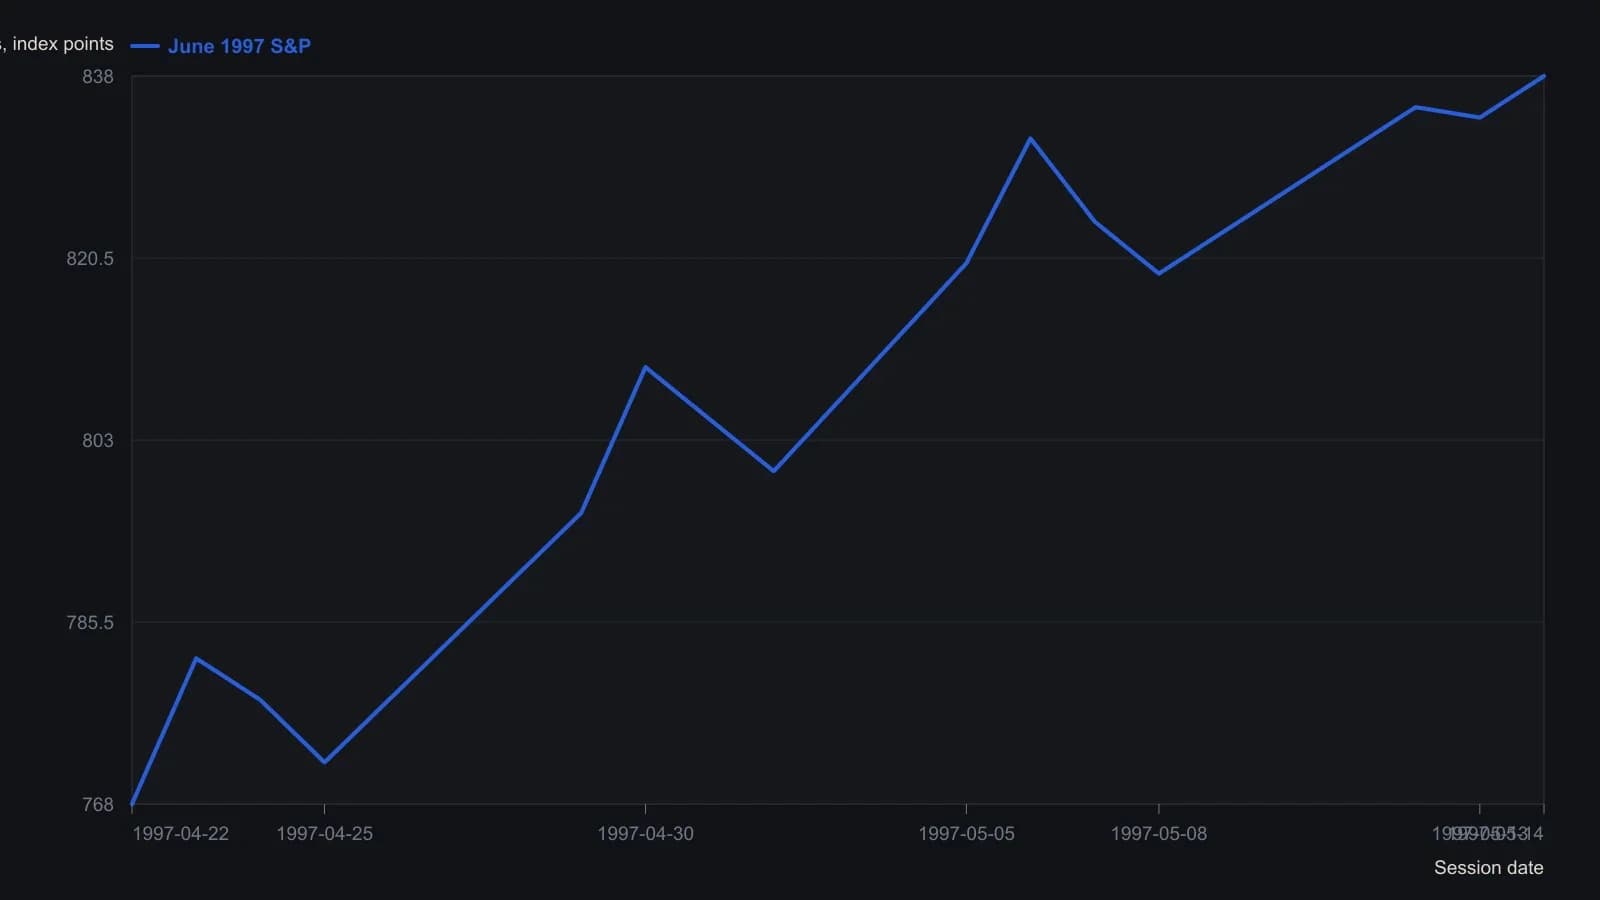
Цены приблизительны с точностью до ближайшего пункта индекса. Журнальный график — 30-минутный график Always-in RSI; закрытия отдельных баров неразличимы, поэтому каждая подписанная сессия — одна оцифрованная точка. Позднее он отказался от правил после пятилетнего теста, показавшего просадки около $50,000.
Закодируйте процедуру, затем снимите её
Одна ранняя always-in процедура использовала девятипериодный RSI на 30-минутных барах, критерии двойного дна и двойной вершины вокруг линий 30 и 70, а также разворот на новый минимум, чтобы неудачный лонг мог перевернуться в шорт.
После того как эта процедура RSI была закодирована и прогнана на пятилетней истории, её сняли с живого использования, а не сочли готовой.
Плато вместо пика
Тестирование робастности оценивается по широкому плато наборов параметров, которые сдвигают просадку, профит-фактор и средний результат сделки в ожидаемом направлении при изменении частоты сделок, а не по одиночному пику чистой прибыли.
Шестимесячное тестовое окно, даже при 200 или 300 сделках, считалось слишком коротким, потому что другой шестимесячный срез внутри пятилетнего отрезка может выглядеть иначе. Внутридневная работа по робастности использовала пять лет тестов реальных контрактов, затем соединяла трёхмесячные сегменты в один путь капитала вместо того, чтобы опираться на один встроенный непрерывный ряд.
Исследование продолжается, живая книга — нет
Пожизненная присяга одной книге отвергается, потому что оператор бросит её в худший момент. Шестимесячная заморозка позволяет исследованию продолжаться, запрещая живые правки до планового разбора.
После каждого шестимесячного окна книга может добавить, убрать или изменить системы, чтобы у следующего периода снова была известная дневная процедура.
Мнение ломает гипотетический путь
Пропуск сделок или изменение размера из мнения превращает механическую книгу обратно в дискрецию и ломает совпадение с гипотетическим путём.
Все разборы дорожки · 51 разбор
- 1986Степени свободы в оптимизации торговой системы
- 1988Walk-forward и тесты окрестности после оптимизации
- 1988Нераскрытые правила блокируют тесты робастности системы
- 1988Тестирование календарей реоптимизации против контроля со случайными параметрами
- 1989Ограничения бинарного поиска на сетках средних с несколькими пиками
- 1989Окрестности параметров, которые выдерживают сдвиг
- 1990Используйте картирование прибыли, чтобы сохранить плато цикла и стопа
- 1990Почему оптимизация популярных индикаторов не проходит проверку на робастность
- 1991Повторная проверка взвешенных балансов индикаторов на разных горизонтах
- 1992Построение прогнозных моделей с регрессией, walk-forward и робастностью
- 1992Диагностируйте режимы, прежде чем фиксировать параметры
- 1992Когда стопы меняют тайминг системы
- 1993Правила остановки walk-forward для прогнозных моделей
- 1994Walk-forward оценка генетических правил индекса
- 1995Прунинг входов как walk-forward оценка системы
- 1995Критика нейросетей как неполных торговых систем
- 1996Пересоберите коэффициент пути эквити до того, как он ранжирует сконструированную систему
- 1996Сетки параметров можно подогнать под случайные блуждания
- 1996Walk-forward анализ входит в проектирование механической торговой системы
- 1997Когда holdout не проходит, отбросьте набор правил
- 1997Тестируйте вознаграждаемые нарушения правил, прежде чем заменять систему
- 1997Правила walk-forward не дают исследованию системы переписывать живые сделки
- 1999Сведите пробой канала к двум lookback и проверьте устойчивость соседей
- 1999Постоянный размер инвестиции при оценке системы на акциях
- 2000Форсирующая оптимизация очерчивает границы отказа механической системы
- 2000Робастный выбор параметров с помощью карт поверхности
- 2001Учебный тест с двумя шлюзами для двух-оконного трендового фильтра моментума
- 2002Как двусторонний фактор продолжения становится проверяемым трендовым правилом
- 2002Оценка двухоконной интенсивности тренда как правила разворота
- 2003Дисконтирование спекулятивных пузырей в тестах робастности системы
- 2003Walk-forward оценка зафиксированных правил стохастического осциллятора
- 2003Критика проектирования механических систем после экстремальных ценовых режимов
- 2004Оценка трендового триггера на двух окнах
- 2005Оценивайте бэктестированные сигналы по holdout и плато оптимизации
- 2006Оценка дизайна торговой системы на резервной выборке
- 2006Walk-forward критика ретроспективных систем на пересечениях
- 2008Оценка механических систем методом walk-forward с сопоставлением состояния
- 2011Оценка систем основной сессии и overnight с разделением сессий
- 2012Walk-forward оценка как репетиция оператора
- 2013Двухоконная оценка механических торговых систем
- 2013Walk-forward отбор фильтра для repeated-median velocity
- 2014Walk-forward оценка систем fading-memory velocity
- 2015Проверяйте события осциллятора до настройки правил
- 2016Walk-forward оценка пятипараметрового parabolic stop-and-reversal
- 2016Walk-forward оптимизация без подгонки под кривую
- 2017Оптимизация без переобучения при оценке трендовых систем
- 2017Стабильность параметров — лучший ориентир, чем более крупная сетка кроссоверов
- 2018Вселенные point-in-time для оценки систем
- 2018Оценка робастности оптимизированных систем методом walk-forward
- 2018Критика breakout-систем через тесты на робастность
- 2018Критика подгонки параметров при проектировании системы