1996выпуск C111-3
Вход по пересечению средних двух рынков с фиксированным стопом
Валютный лонг или шорт записывается только тогда, когда одновременно истинны растущая короткая средняя, более медленный crossover-alert и second-market filter. Согласованный выход использует обратный moving-average-crossover без повторной проверки этого фильтра. Заранее заданный stop-loss и next-open-fill стоят вне стека.
- Длинный rule-based-entry срабатывает только когда six-period средняя торгуемого рынка растёт, произошёл nine-versus-eighteen moving-average-crossover, и three-period средняя второго рынка выше своей twenty-five-period средней.
- Соотношение nine-versus-eighteen — это crossover-alert внутри confirmation-stack, а не самостоятельный ордер, и одна кодировка удерживает этот alert действительным в течение ограниченного числа последующих баров.
- Выход из лонга — это обратный moving-average-crossover, когда eighteen-period средняя снова оказывается выше nine-period средней, и не перепроверяет second-market filter. Шорты инвертируют каждое сравнение.
- Обе стороны несут stop-loss, записанный как максимальная потеря в пунктах или фиксированное снижение cash-equity, а исполненные ордера используют next-open-fill после сигнального бара.
Стек именованных условий
Эта статья записывает двухрыночную валютную процедуру как список отдельно названных условий, а не как одну графическую историю. rule-based-entry — это ордер лонг или шорт, который срабатывает только когда каждый перечисленный тест истинен на одном и том же баре и сопряжён с согласованными условиями выхода и воздержания.
confirmation-stack удерживает этот ордер до тех пор, пока несколько независимых тестов не совпадут, включая как минимум один тест, взятый со второго рынка. Редакторское прочтение: именование каждого условия позволяет процедуру сохранить, отбросить или переизмерить, не скатываясь обратно в непроверяемую графическую историю.
Длинный confirmation-stack
Длинный вход записывается только когда три теста истинны одновременно. six-period средняя торгуемого рынка растёт. Произошёл nine-versus-eighteen moving-average-crossover. three-period средняя второго рынка выше своей twenty-five-period средней.
Средние второго рынка можно оценить только после того, как этот ряд наложен или сопоставлен по датам с барами торгуемого рынка. Пока такого наложения нет, внешний фильтр не является доступным тестом.
Образец Pathfinder по швейцарскому франку с марта по сентябрь
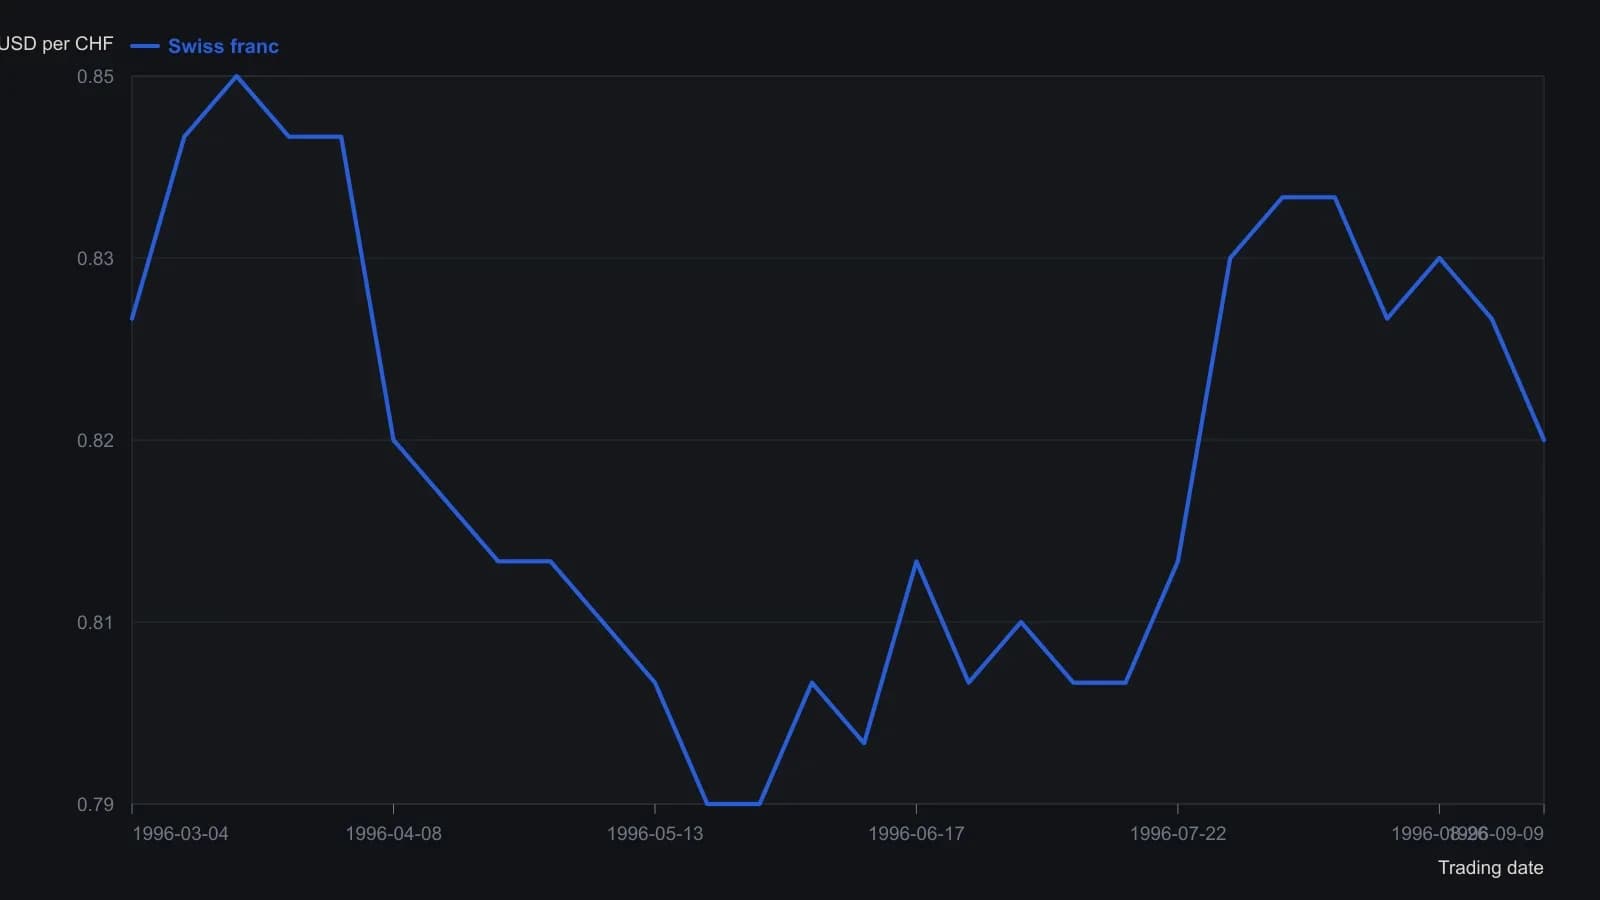
Недельные выборки сняты с дневных свечей и округлены до печатного тика 0.005. Даты — метки начала недель вдоль оси март–сентябрь, с годом выпуска 1996. Стрелки на исходной панели — торговые аннотации, а не дополнительные ряды.
Более медленное пересечение как crossover-alert
moving-average-crossover — это смена ранга между двумя средними одного ряда, используемая здесь как разрешение или событие выхода, а не как полная сделка.
Соотношение средних nine-versus-eighteen — одно обязательное условие внутри стека входа, а не самостоятельный ордер. crossover-alert — это недавнее пересечение slower-average, которое остаётся обязательным условием внутри стека вместо того, чтобы само по себе выставлять сделку. Одна кодировка удерживает это пересечение действительным как alert в течение ограниченного числа последующих баров.
Выход без second-market filter
Длинная позиция закрывается, когда eighteen-period средняя пересекает обратно выше nine-period средней. Этот обратный moving-average-crossover не перепроверяет second-market filter.
Воздержание — это дополнение стека: если любой тест long-entry ложен на сигнальном баре, длинный ордер не записывается. Условие выхода не используется, чтобы заново открыть этот фильтр.
Короткая сторона инвертирует каждый тест
Короткий вход и короткий выход инвертируют каждое сравнение, используемое на длинной стороне, включая фильтр средних второго рынка. Поэтому короткий confirmation-stack — это тот же список условий с каждым тестом ранга, обращённым вспять, а не вторая конструкция.
stop-loss, который не ждёт средние
stop-loss — это заранее заданная граница в пунктах или по cash-equity, которая закрывает позицию, даже если правила средних ещё не развернулись. И длинные, и короткие позиции несут этот защитный стоп, записанный как максимальная потеря в пунктах или как фиксированное снижение cash-equity от открытой сделки.
Стоп по point-loss задан как 0.016 в разобранном примере и переформулирован как 0.032 или 0.02, когда та же процедура применяется к другим валютным контрактам. Граница объявляется до постановки сделки.
Next-open fill после сигнального бара
next-open-fill — это соглашение об исполнении, которое ставит ордер на открытии после сигнального бара. Исполненные ордера назначаются на открытие следующей сессии, поэтому записанная процедура включает лаг исполнения one-bar после сигнала. Этот лаг принадлежит процедуре, а не более позднему дискреционному выбору.
Редакторское прочтение архивного рабочего процесса
Редакторское прочтение: архив фиксирует исторический рабочий процесс. Разделение растущей короткой средней, crossover-alert, second-market filter, выхода по reverse-cross и stop-loss — это рамка TradersWeek, чтобы каждое условие можно было измерить само по себе. Эта рамка редакционная и не приписывается архиву.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover