2016выпуск C0416-21
Трёхгейтовый чеклист для лонгов после sharp-drop
Архив разрешал лонг только после golden-cross, sharp-drop и сжатия диапазона или объёма. Позицию он отпускал через dynamic-ma-exit, а не через фиксированный период удержания.
- Поздние тесты оставляли только те лонги по sharp-drop, которые отпечатывались, пока golden-cross оставался в силе.
- Sharp-drop — это закрытие на 5% или более ниже 50-дневной скользящей средней.
- Комбинированное правило сжатия разрешало вход, когда появлялось либо range-contraction, либо volume-contraction, чтобы число сделок не обрушилось.
- После сравнения календарных выходов через 5, 10, 15 и 20 дней с закрытием выше 10-дневной скользящей средней был оставлен dynamic-ma-exit.
Что определял архив
Golden-cross — это бычий режим, определённый как 50-дневная скользящая средняя, остающаяся выше 200-дневной скользящей средней. Death-cross — это медвежий режим, определённый как 50-дневная скользящая средняя, остающаяся ниже 200-дневной скользящей средней.
Sharp-drop — это закрытие на 5% или более ниже 50-дневной скользящей средней. Range-contraction — это сессия, у которой размах максимум-минимум меньше, чем у предыдущей сессии. Volume-contraction — это сессия, у которой объём меньше, чем у предыдущей сессии. Dynamic-ma-exit закрывал лонг, когда цена закрывалась обратно выше 10-дневной скользящей средней.
Первое правило лонга
Первое правило лонга использовало индекс S&P 500 с 1990 года и капитал 100000. Оно входило после закрытия на 5% или более ниже 50-дневной и 10-дневной скользящих средних и выходило через 10 дней.
Редакторское прочтение: самый ранний записанный лонг уже связывал дистанцию sharp-drop с 10-дневной средней, но всё ещё отпускал сделку по 10-дневному календарю.
Подтвердите режим 50-дневной против 200-дневной
После сравнения выборок golden-cross и death-cross поздние тесты были ограничены sharp-drop, которые происходили, пока 50-дневная средняя оставалась выше 200-дневной средней.
Редакторское прочтение: это первый гейт. В более позднем рабочем процессе death-cross держит лонг выключенным.
Отпускайте по короткой средней, а не по календарю
Фиксированные выходы через 5, 10, 15 и 20 дней сравнивались с выходом по закрытию выше 10-дневной скользящей средней. Этот выход по скользящей средней был оставлен для поздних фильтров.
Редакторское прочтение: более поздний рабочий процесс закрывает лонг через dynamic-ma-exit, а не через заранее заданное число сессий.
Коэффициент прибыли в зависимости от правила удержания после отката на золотом кресте
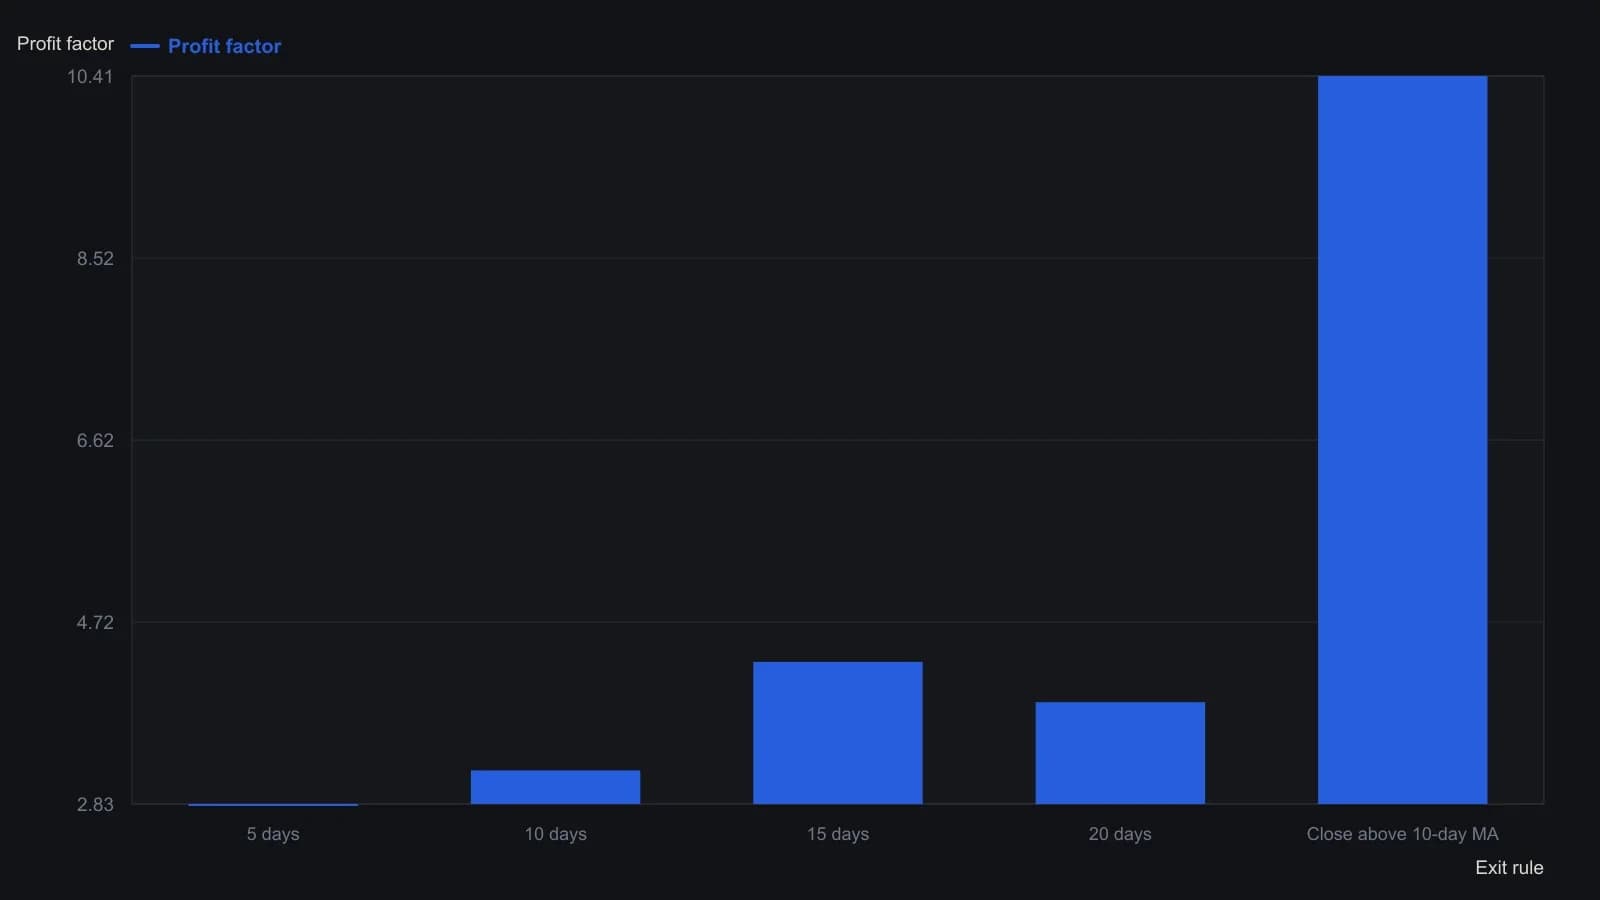
Во всех строках один и тот же вход: 50-дневная скользящая средняя выше 200-дневной, закрытие более чем на 5% ниже 50-дневной скользящей средней и ниже 10-дневной скользящей средней. Меняется только выход. Выборка охватывает период с 1990 года по окно публикации April 2016.
Дождитесь сжатия диапазона или объёма
При условиях golden-cross и 5% перепроданности входы делились по тому, был ли диапазон максимум-минимум этого дня больше или меньше диапазона предыдущего дня. То же разделение применялось к дневному объёму.
Комбинированная процедура разрешала вход, когда сжимался либо объём, либо диапазон, чтобы число сделок не обрушилось. Редакторское прочтение: это третий гейт. Лонг остаётся выключенным, пока и диапазон, и объём всё ещё расширяются.
Как разбор August 2015 применял гейты
В разборе August 2015 покупка оставалась выключенной, пока закрытие уже было более чем на 5% ниже 50-дневной средней, но объём и диапазон всё ещё росли. 25 August оба сжались, и покупка включилась.
Этот разбор входил на закрытии 25 August 2015 по 1867.61 и выходил 3 September 2015 по 1951.13 по правилу закрытия выше 10-дневной средней.
Редакторское прочтение: третий гейт откладывал лонг, пока не отпечаталось сжатие, и сделку закрыл dynamic-ma-exit, а не 10-дневный календарь.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover