2008выпуск C011-2
Построение мультитаймфреймового сглаженного пересечения
Архивная процедура строит mechanical-trading-system из triple-smoothed-overlay, nested-timeframe-entry и стоп-лосса на пивоте middle-line. Alignment-state решает, может ли скрипт выдвигать гипотезу; единственная лицензия на вход — close-confirmed moving-average-crossover.
- Triple-smoothed-overlay — это три смещённые линии, читаемые как alignment-state: чистый стек лицензирует лонг- или шорт-гипотезу, а переплетение держит процедуру вне рынка.
- Nested-timeframe-entry задаёт направление на более медленном графике, ждёт встречную волну среднего масштаба, затем ищет попутное тренду moving-average-crossover на более быстром графике.
- Вход берётся только когда это пересечение присутствует на закрытии бара, после того как гнездо уже задано, и стоп-лосс затем ставится на пивоте, отмеченном средней смещённой средней.
- Лаг оверлея одновременно сокращает, какую долю движения можно захватить, и отфильтровывает более слабые или неподтверждённые пересечения, поэтому задержка — часть той же процедуры.
Что строится
Архивная процедура — это mechanical-trading-system: единая проверяемая последовательность, которая соединяет направление старшего таймфрейма, встречную волну среднего таймфрейма, подтверждение закрытием на младшем таймфрейме и заранее заданный стоп.
Оверлей, который она рассматривает, — это triple-smoothed-overlay. Он строится из трёх сглаженных скользящих средних с периодами 13, 8 и 5, смещённых вперёд на 8, 5 и 3 бара, и читается как самая длинная, средняя и самая короткая линии.
Alignment как фильтр stay-out
Когда три линии переплетены, процедура считает рынок неактивным и остаётся вне рынка. Лонг-гипотеза требует самую короткую линию выше средней линии выше самой длинной линии. Шорт-гипотеза требует обратного стека.
Эта пара и есть alignment-state: упорядоченный стек трёх линий как трендовая гипотеза и переплетение тех же линий как состояние stay-out.
Линии аллигатора на дневном GBP/USD
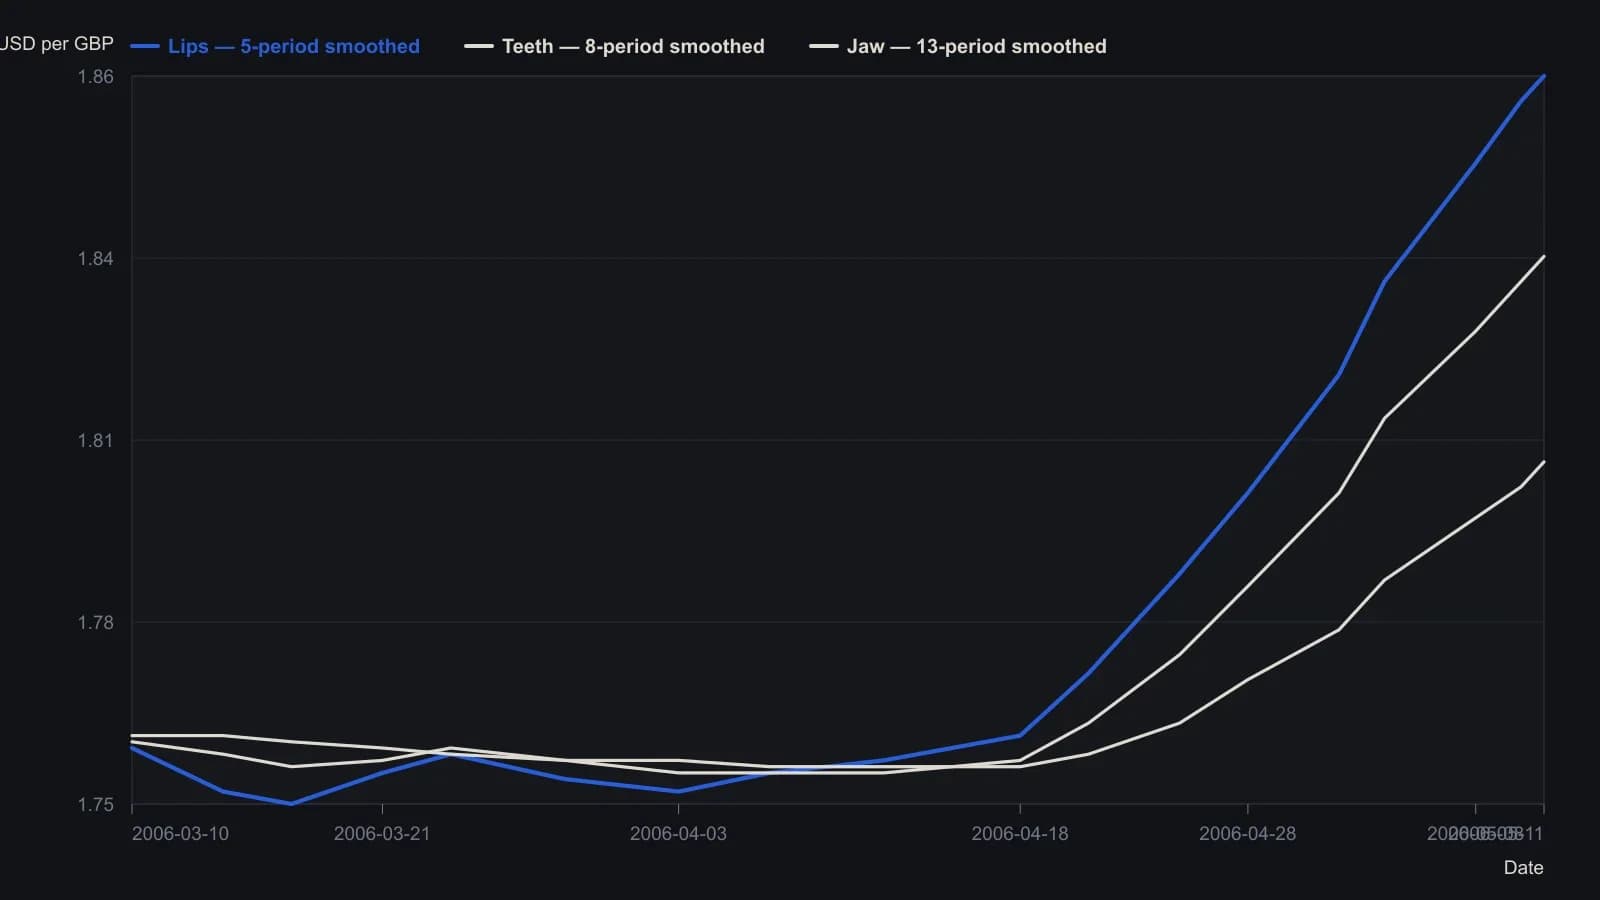
Аллигатор Сабодина — три сглаженные скользящие средние с периодами 13, 8 и 5, сдвинутые на 8, 5 и 3 бара (синяя челюсть, красные зубы, зелёные губы). Оцифровано с растра по печатной шкале 1.7185–1.9045; ожидайте погрешность около 0.003.
Вложенное ожидание
Дневное направление рассматривается как более крупный поток. Затем четырёхчасовой график используется, чтобы дождаться волны против этого дневного направления, прежде чем искать вход по тренду. Это гнездо и есть nested-timeframe-entry: более медленный график задаёт направление, средний график ждёт волну против этого направления, а более быстрый график даёт попутное тренду пересечение.
Заданная лонг-конфигурация — дневной вверх, четырёхчасовой вниз и 30-минутная покупка после того, как средние пересеклись и наклонились вверх. Заданная шорт-конфигурация — обратная. То же гнездо можно сжать до четырёхчасового направления, часовой встречной волны и пятиминутного пересечения.
Подтверждение закрытием
Moving-average-crossover — это close-confirmed пересечение и перестройка трёх смещённых сглаженных средних, которое лицензирует вход только после того, как гнездо старшего таймфрейма уже задано.
Вход берётся только если moving-average-crossover присутствует на закрытии бара. Иначе ожидается следующее закрытие.
Стоп по middle-line
После открытия позиции стоп-лосс ставится на ценовом пивоте, определённом средней смещённой средней. Стоп-лосс — это граница убытка, выставляемая после входа на этом пивоте.
Что делает лаг
Поскольку оверлей отстаёт от цены, одна и та же задержка одновременно сокращает, какую долю движения можно захватить, и отфильтровывает более слабые или неподтверждённые пересечения.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover