1989выпуск C121-7
Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
Коррекция Фибоначчи и волновой анализ Эллиотта трактуют пределы вблизи 0.618 и 1.618 как ожидаемые доли предыдущего ценового движения. В исторической процедуре восходящие и нисходящие волны фиксировались по локальным экстремумам между пересечениями скользящих средних, после чего волновые отношения измерялись по ценам Dow Jones Industrial Average по 30 января 1986. Ни одно из этих средних, определённых по пересечениям, не равнялось 1.618, а каждая длина скользящей средней демонстрировала большой разброс.
- После первых четырёх пар последовательности Фибоначчи последующие отношения группируются вблизи 0.618, а обратные пары группируются вблизи 1.618.
- Восходящие и нисходящие волны определялись по локальным экстремумам между пересечениями скользящих средних, так что развороты тренда не зависели от произвольной разметки.
- Для 10-дневных пересечений двусторонний тест отверг среднее 1.618 на уровне 1% для отношений суммарного роста к чистому росту и растущих дней к падающим дням, а на уровне 5% — для суммарного роста против суммарного снижения.
- Ни одно из средних волновых отношений, определённых по пересечениям, не равнялось 1.618, а каждая длина скользящей средней демонстрировала большой разброс со стандартными отклонениями порядка соответствующих средних.
Отношения, трактуемые как ожидаемые доли
Коррекция Фибоначчи использует пропорции последовательности Фибоначчи, особенно пределы вблизи 0.618 и 1.618, как ожидаемые доли предыдущего ценового движения. После первых четырёх пар последовательности Фибоначчи последующие отношения группируются вблизи 0.618, а обратные пары группируются вблизи 1.618.
Волновой анализ Эллиотта — это самоподобный счёт пятиволновых импульсов и трёхволновых коррекций, применяемый более чем на одном временном масштабе. Рекурсивно подразделённый волновой счёт пять вверх и три вниз, как ожидается, давал бы отношения вблизи 0.618, если бы эта самоподобная структура описывала цены.
Золотое сечение — это предельное значение Фибоначчи вблизи 0.618, с обратным вблизи 1.618, которое трактуется как проверяемое среднее для волновых отношений, а не как украшение графика.
Цитируемое разделение вблизи предела
Одно цитируемое разделение 8143 дней бычьего рынка против 4972 дней медвежьего рынка равно 0.611, вблизи 0.618, тогда как одно цитируемое отношение первичного движения 1.621 не было подтверждено остальными восемью бычьими рынками в этом наборе.
Редакторское прочтение: одно разделение по числу дней вблизи 0.618 и одно отношение первичного движения вблизи 1.618 не показывают, что эти константы являются общими средними волновых отношений.
Волны, зафиксированные пересечениями
Пересечение скользящей средней — это правило разворота тренда, которое помечает восходящую или нисходящую волну от локального экстремума между пересечениями индекса со скользящей средней. Восходящие и нисходящие волны определялись по локальным экстремумам между пересечениями скользящих средних, так что развороты тренда не зависели от произвольной разметки.
Волновое отношение — это измеренное сравнение внутри определённой волны, например растущих дней к падающим дням или суммарного роста к суммарному снижению. Волновая статистика рассчитывалась по ценам Dow Jones Industrial Average по 30 января 1986 для длин скользящих средних 5, 10, 15, 20, 25, 30, 35, 40, 45, 50, 60, 70, 80, 90 и 100 дней.
Тесты среднего 1.618
Для 10-дневных пересечений двусторонний тест отверг среднее 1.618 на уровне 1% для отношений суммарного роста к чистому росту и растущих дней к падающим дням, а на уровне 5% — для суммарного роста против суммарного снижения.
Для 20- и 30-дневных пересечений то же среднее 1.618 в целом нельзя было отвергнуть на уровне 1%, за исключением того, что 20-дневное отношение суммарного роста к чистому росту можно было отвергнуть на уровне 10%.
Ни одно из средних волновых отношений, определённых по пересечениям, не равнялось 1.618, а каждая длина скользящей средней демонстрировала большой разброс со стандартными отклонениями порядка соответствующих средних.
Подволны в двух интервалах 1985 года
Внутри роста с 18 сентября 1985 по 7 января 1986 10-дневные отношения роста/снижения подволн составляли 2.534, 2.982, 5.903 и 2.758, при 50 растущих против 26 падающих дней и отношении суммарного роста к чистому росту 1.338.
В интервале с 20 июня 1985 по 18 сентября 1985 было 35 растущих и 26 падающих дней, а средний рост 4.606 пункта против среднего снижения 6.108 дал отношение 0.754.
Соотношения волн DJIA, заданных пересечениями, относительно 1.618
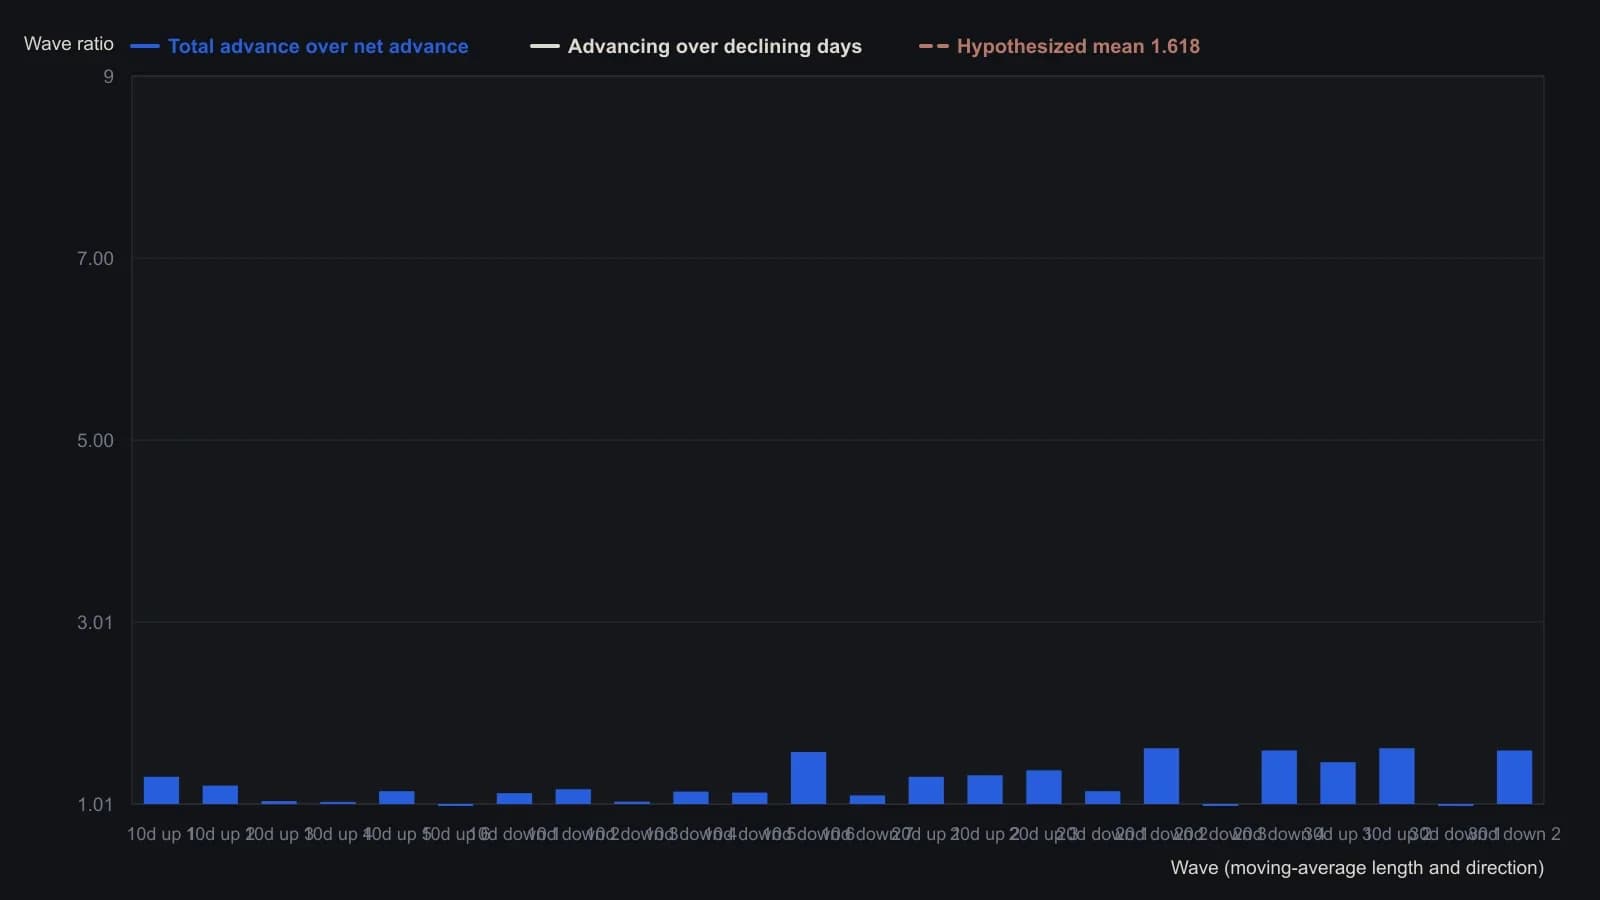
Для нисходящих волн уже использована обратная форма (снижение к росту), чтобы оба направления можно было сравнивать с 1.618. Выборки по 20- и 30-дневным средним малы; автор расценил неспособность отвергнуть 1.618 на этих выборках как проблему размера выборки, а не как подтверждение среднего Фибоначчи.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover