1989выпуск C061-3
Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
Пересечение двух простых скользящих средних можно задать как систему следования за трендом, которая всегда остаётся в рынке и разворачивается на открытии следующей сессии. Запаздывание сигнала, развороты на боковом рынке и исполнение на следующем открытии относятся к этой одной процедуре.
- Две простые скользящие средние цен закрытия, каждая со своим периодом, формируют сигнал пересечения скользящих средних, когда более короткая средняя пересекает более длинную.
- Система всегда остаётся в рынке: пересечение снизу вверх — это покупка на открытии следующей сессии, а пересечение сверху вниз — продажа на открытии следующей сессии.
- Средние — это запаздывающие сглаживатели и не предназначены для покупки на минимумах или продажи на максимумах, поэтому те же правила лучше согласуются с протяжёнными направленными движениями и подвержены убыткам, когда движение цены боковое.
- Поскольку сигнал рассчитывается после закрытия, до исполнения разворота на следующем открытии может произойти крупное движение в той же сессии или гэп на открытии следующей сессии.
Процедура следования за трендом, которая всегда находится в рынке
Процедура задана как система следования за трендом, которая постоянно удерживает позицию и разворачивается вместо того, чтобы оставаться в стороне. Следование за трендом здесь ждёт подтверждения уже сложившегося направления, а не нацелено на точки разворота.
Всегда в рынке означает, что позиция в любой момент либо длинная, либо короткая. Каждый противоположный сигнал закрывает текущую сторону и открывает обратную. Между пересечениями нет состояния вне рынка.
Как определяется пересечение
Две простые скользящие средние цен закрытия рассчитываются на разном числе дней. Сигнал пересечения скользящих средних возникает, когда средняя с более коротким периодом пересекает среднюю с более длинным периодом.
Пересечение более короткой средней через более длинную снизу вверх — это покупка на открытии следующей сессии. Пересечение сверху вниз — продажа на открытии следующей сессии.
Простая скользящая средняя закрытий — это среднее арифметическое последних n цен закрытия: сумма этих закрытий, делённая на n. Период 3 дня — арифметический пример, поэтому эта средняя равна сумме трёх последних закрытий, делённой на три.
Иллюстрация 3 дня против 10 дней
В иллюстрации 3 дня против 10 дней длинная позиция удерживается, пока 3-дневная средняя остаётся выше 10-дневной. После пересечения сверху вниз эта длинная позиция разворачивается в короткую на следующем открытии.
Запаздывание, боковые рынки и исполнение на следующем открытии
Средние — это запаздывающие сглаживатели дневного движения цены. Они не предназначены для покупки на минимумах или продажи на максимумах. То же пересечение по правилу всегда в рынке характеризуется как лучше согласованное с протяжёнными направленными движениями и как подверженное убыткам, когда движение цены боковое.
Сигналы рассчитываются после закрытия, а не по внутридневным точкам разворота. Запаздывание сигнала следует из того, что средние обновляются по завершённым закрытиям и поэтому отстают от текущей цены.
Исполнение на следующем открытии закрывает разворот, сформированный по закрытию, на открытии следующей сессии, а не по закрытию сигнального бара. До исполнения разворотного ордера может произойти крупное движение в той же сессии или гэп на открытии следующей сессии.
Что охватывал исторический дизайн теста
Описанный дизайн теста охватывает около пяти с половиной лет, заканчивающихся в мае или июне 1988 года, и вычитает 100 долларов за сделку на комиссии и проскальзывание. Периоды короткой средней от 3 до 19 дней и периоды длинной средней от 10 до 50 дней были рассмотренными диапазонами параметров.
Двойное пересечение скользящих средних («всегда в рынке»): чистая прибыль и максимальная просадка по рынкам
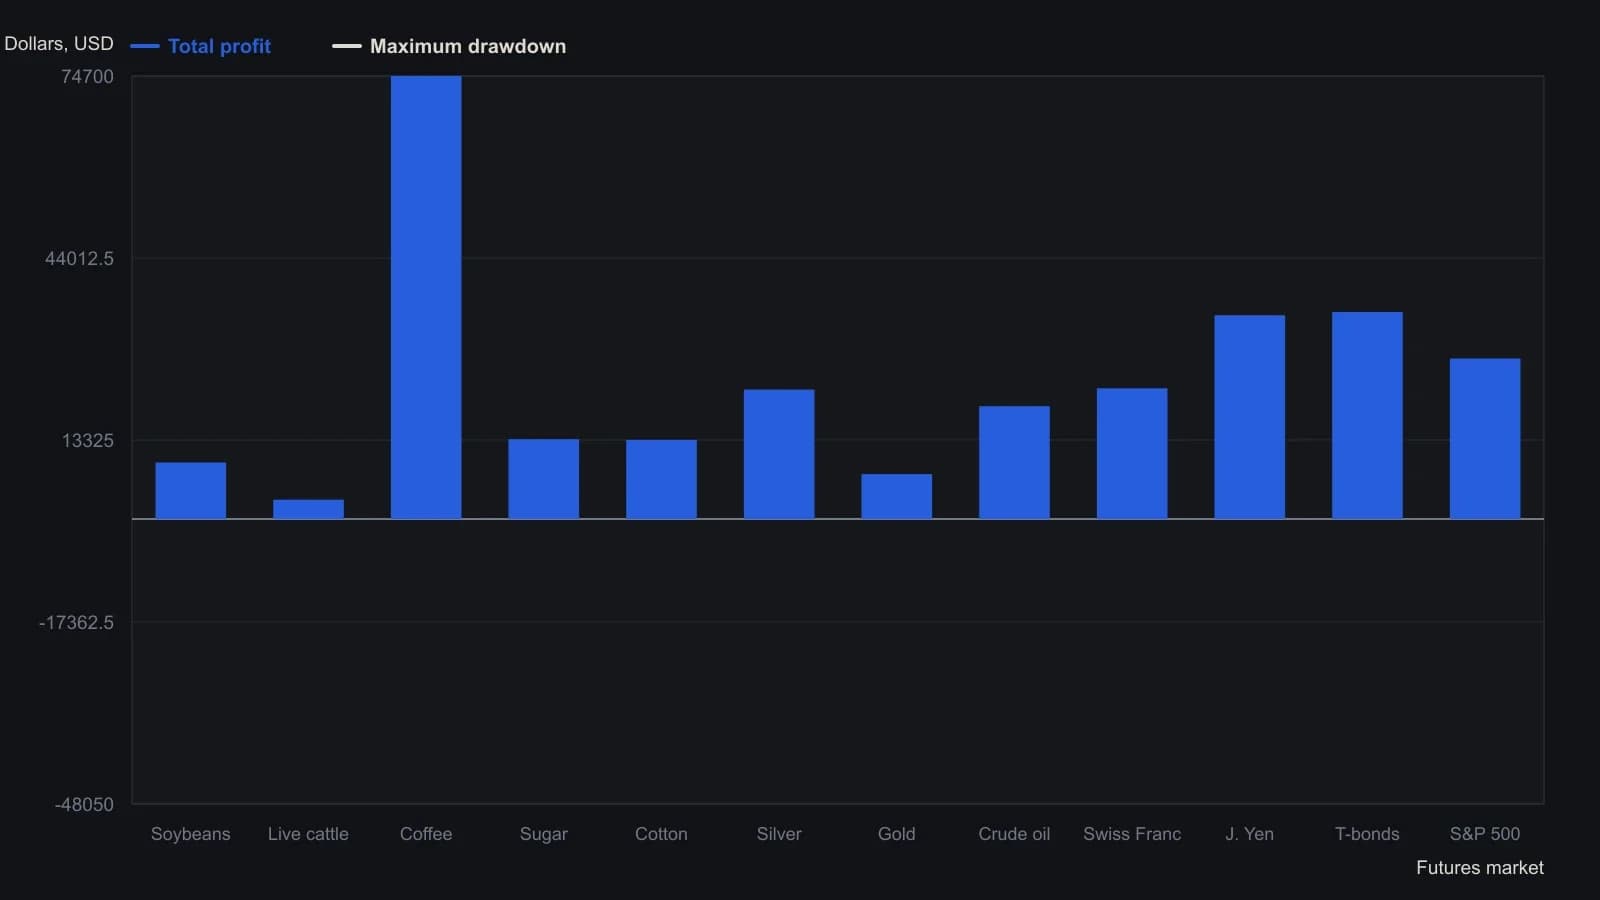
Аан перебрал короткие простые скользящие средние от 3 до 19 дней и длинные средние от 10 до 50 дней и напечатал только лучшую пару для каждого рынка. Тест охватывает около пяти с половиной лет по май или июнь 1988 и вычитает $100 из каждой сделки на комиссии и проскальзывание. Кофе указан как пара 19 дней / 14 дней — так напечатано.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover