2007выпуск C081-4
Стек скользящих средних на трёх горизонтах как задача построения
Три разнесённые скользящие средние могут отмечать момент, когда рынок покидает более спокойную базу и входит в направленное движение. Конструкция берёт первый завершённый стек как сетап, ждёт более позднего пробоя этого бара и блокирует новые сделки с неверной стороны самой длинной средней.
- Три периода расчёта должны быть явно коротким, промежуточным и длинным; близкие длины ослабляют трио скользящих средних как чтение ускорения или замедления.
- Сетапом является только бар первого выравнивания; более поздние бары, которые остаются в стеке, не сбрасывают триггер подтверждения.
- Более поздний пробой экстремума этого бара — вход по подтверждению, а фильтр длинного горизонта блокирует новые лонги ниже самой длинной средней и новые шорты выше неё.
- Пересечение короткой над промежуточной, которое остаётся ниже 50-периодной средней, не является завершённой восходящей перестройкой.
Трио, которое отмечает смену стадии
Процедуру стадий тренда можно собрать из трёх скользящих средних разной длины. Относительный порядок и пересечения отмечают момент, когда рынок покидает более спокойный интервал базы и входит в направленное повышение или снижение.
Эти три линии — трио скользящих средних: короткая, промежуточная и длинная средние читаются вместе как один инструмент стадии и тренда, а не как три отдельные линии.
Сначала — разнесение периодов расчёта
Три периода расчёта должны быть явно коротким, промежуточным и длинным относительно друг друга. Близкие длины ослабляют стек как чтение ускорения или замедления.
Разнесение периодов — это этот разрыв в длине. Именно оно позволяет трио показать, опережает ли цена короткого горизонта цену длинного горизонта или отстаёт от неё.
Одна заданная конструкция использует 10-, 20- и 50-периодные экспоненциальные скользящие средние на недельных барах, чтобы изменения выравнивания сохранялись дольше, а шум более коротких баров снижался.
Бычье и медвежье выравнивание
Самый сильный восходящий стек — все три средние растут, короткая средняя выше промежуточной, а промежуточная выше длинной. Это состояние — бычье выравнивание.
Самый сильный нисходящий стек — обратный порядок при снижении всех трёх. Это состояние — медвежье выравнивание: средние падают и стоят в порядке длинная-над-промежуточной-над-короткой.
Выравнивание называет устойчивый порядок короткая-затем-промежуточная-затем-длинная в направлении движения. Перестройка называет только краткий переход в этот порядок.
Бар первого выравнивания — это сетап
Конструкция считает сетап-баром первый бар, на котором три средние завершают бычий или медвежий стек, а не более поздние бары, которые лишь остаются в стеке. Эта сессия — бар первого выравнивания. Её максимум или минимум становится триггером подтверждения.
Лонг рассматривается только если более поздняя цена превышает максимум бара первого бычьего выравнивания. Шорт рассматривается только если более поздняя цена пробивает минимум бара первого медвежьего выравнивания. Этот более поздний пробой — вход по подтверждению, поэтому процедура не действует, пока цена не подтвердит стек.
Недельная медь со стеком экспоненциальных средних 10-20-50
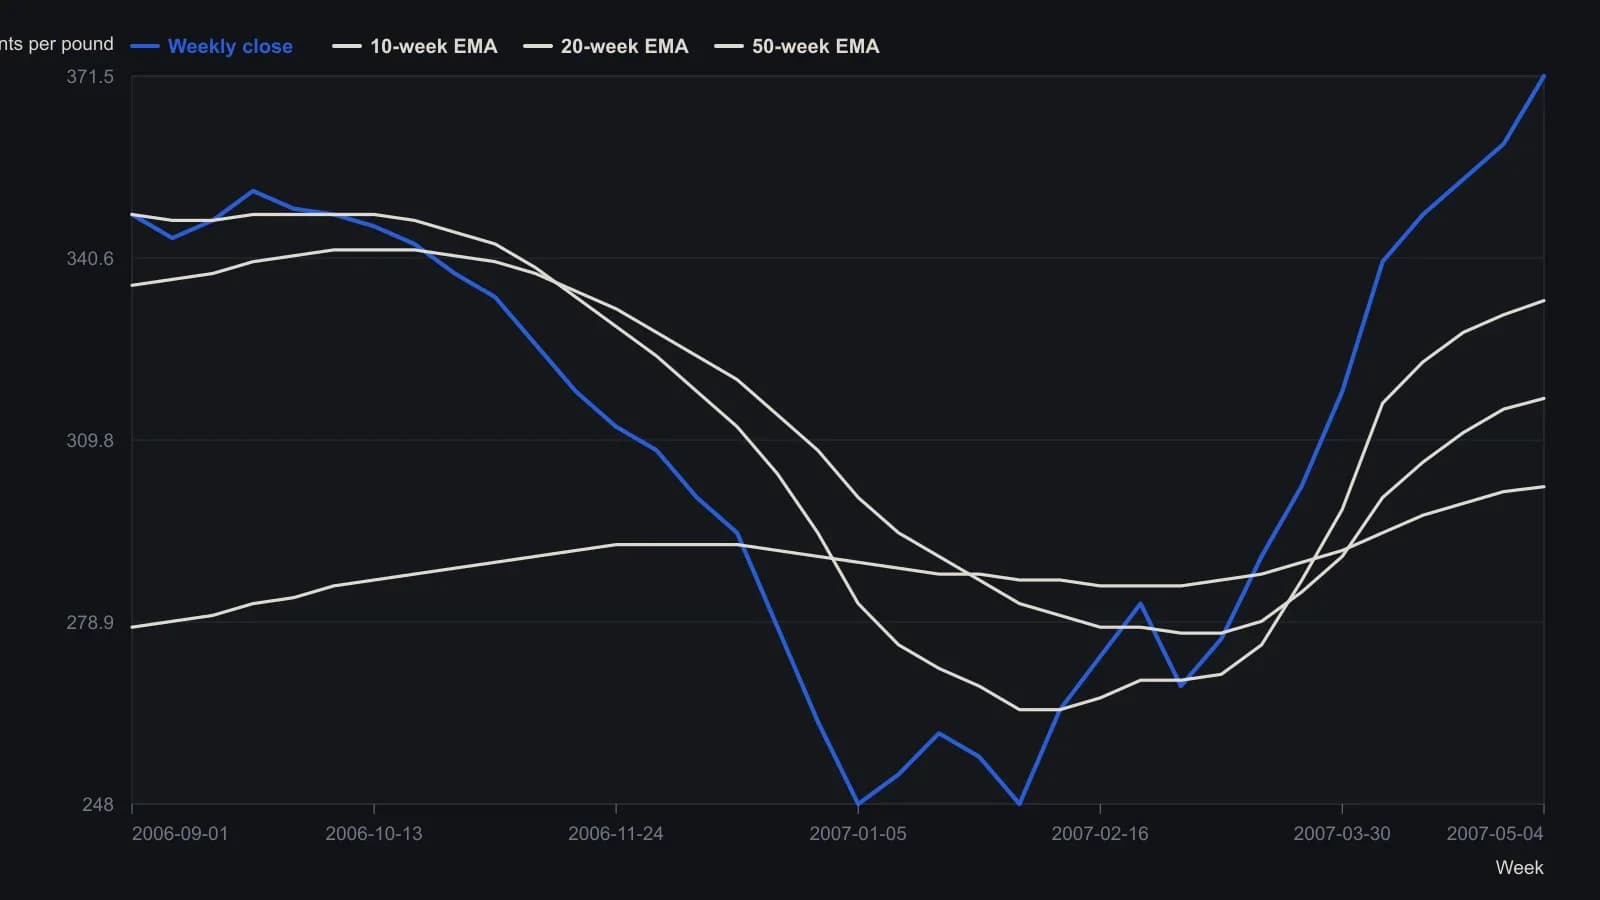
Источник фиксирует тройку как 10-, 20- и 50-недельные экспоненциальные скользящие средние на недельной непрерывной меди. Цены в середине окна считаны с подписанной шкалы в центах и приблизительны с точностью до нескольких центов; итоговые средние 333.40, 316.80 и 301.82 — это значения, напечатанные на графике.
Фильтр длинного горизонта накладывает вето на встречные входы
50-периодная средняя — это направленное ограничение. Процедура не открывает лонги, пока цена ниже этой средней, и не открывает шорты, пока цена выше неё. Это правило — фильтр длинного горизонта.
Пересечение короткой над промежуточной, которое остаётся ниже 50-периодной средней, не считается завершённой восходящей перестройкой.
Когда первыми могут оказаться два бара
Если два соседних бара могут быть первым баром стека, а программа не печатает значения индикатора, конструкция берёт более консервативный из двух экстремумов сессии как порог подтверждения.
Тот же стек на других барах
Тот же стек можно применять на дневных или часовых барах. Выходы задаются отдельно как закрытие через 20-периодную среднюю, пробой стека или недавний экстремум свинга.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover