2012выпуск C1265-71
Построение входов в индексный ETF по персистентности индекса волатильности
Ряд индекса волатильности сравнивается с его собственной 50-баровой простой скользящей средней, и одиннадцать последовательных значений по одну сторону от этой средней становятся триггером полностью заданной процедуры покупки, продажи, реверса или удержания флэта по биржевому фонду широкого индекса. Подтверждение повторным пересечением, выбор ценового поля, обработка реверса против флэта и любое вето индексного тренда остаются отдельными тестируемыми переключателями.
- Лонг по исполняемому фонду следует за одиннадцатью последовательными закрытиями индекса волатильности ниже 50-баровой простой скользящей средней; продажа следует за одиннадцатью последовательными закрытиями выше неё, как правило следующим баром по рынку.
- Длина средней и число последовательных баров заданы как именованные входы, чтобы тот же вход по правилам можно было оптимизировать или повторно протестировать как одну процедуру на периоде удержания системы.
- Ряд волатильности — второй поток данных: общерыночный режимный фильтр ожидаемой волатильности для тайминга индексных продуктов, а не символ исполнения и не прогноз по отдельной акции.
- Подтверждение повторным пересечением, сравниваемое поле волатильности, реверс против выхода в кэш и необязательное вето индексного тренда той же длины — отдельные конструкционные переключатели.
Задача конструирования
Задача конструирования возникает, когда общерыночный ряд ожидаемой волатильности используется как режимный фильтр для тайминга индексных продуктов, а не как прогноз по отдельной акции. Сравнение со скользящей средней — это сравнение этого ряда волатильности с его собственной простой скользящей средней плюс число последовательных баров или более позднее повторное пересечение. Это не пересечение цены и средней на торгуемом символе.
Вход по правилам — это полностью заданная процедура покупки, продажи, реверса или удержания флэта. Длина средней, счётчик персистентности, необязательное повторное пересечение и необязательное вето индексного тренда тестируются вместе на периоде удержания системы.
Базовый триггер персистентности
Базовое правило сравнивает ряд индекса волатильности с 50-баровой простой скользящей средней и считает триггерным условием одиннадцать последовательных баров по одну сторону от этой средней.
Лонг по исполняемому символу выставляется после одиннадцати последовательных закрытий индекса волатильности ниже средней. Продажа выставляется после одиннадцати последовательных закрытий выше неё, как правило следующим баром по рынку.
Торгуемый фонд и второй поток данных
Проиллюстрированные торгуемые инструменты — биржевые фонды широкого индекса, такие как SPY и DDM. Ряд волатильности подаётся как второй поток данных, а не как символ исполнения.
Именованные входы и окно персистентности
Длина средней и число последовательных баров закодированы как именованные входы, чтобы ту же процедуру входа и выхода можно было оптимизировать или повторно протестировать в движке бэктеста.
Несколько реконструкций кодируют тест персистентности как лаговую сумму за одиннадцать баров, которая равна одиннадцати только когда каждый бар в окне находится по одну сторону от средней.
Подтверждение повторным пересечением как отдельный переключатель
Некоторые реконструкции добавляют подтверждение повторным пересечением. Ордер срабатывает только после окна персистентности и после того, как значение волатильности снова прошло через среднюю. Это подтверждение — конструкционный переключатель, а не часть базового одиннадцатибарового триггера.
Какое поле волатильности считается
Сравниваемое поле индекса волатильности не является единственным во всех реконструкциях. Могут использоваться close, low или high, а одна версия сочетает счётчик high против средней по high со счётчиком low против средней по low.
Реверс против выхода в кэш
Если самостоятельные выходы опущены, как минимум одна реконструкция делает реверс по противоположному сигналу персистентности вместо выхода в кэш, если только не добавлены дополнительные правила выхода.
Необязательное вето индексного тренда
Модифицированная конструкция добавляет фильтр персистентности той же длины на сам индекс. Лонг также требует, чтобы закрытие индекса оставалось выше его собственной средней, и позиция закрывается, если не выполняется либо счётчик волатильности, либо этот счётчик индексного тренда.
Редакторское прочтение переключателей
Редакторское прочтение TradersWeek состоит в том, что счётчик персистентности — это базовый конструкционный выбор, а подтверждение повторным пересечением, выбор ценового поля, обработка реверса против флэта и любое вето индексного тренда следует оставлять отдельными тестируемыми переключателями. Это прочтение — редакторское. Это не архивное утверждение о том, какой переключатель обязателен.
VIX против своей 50-барной скользящей средней на протяжении 2008 года
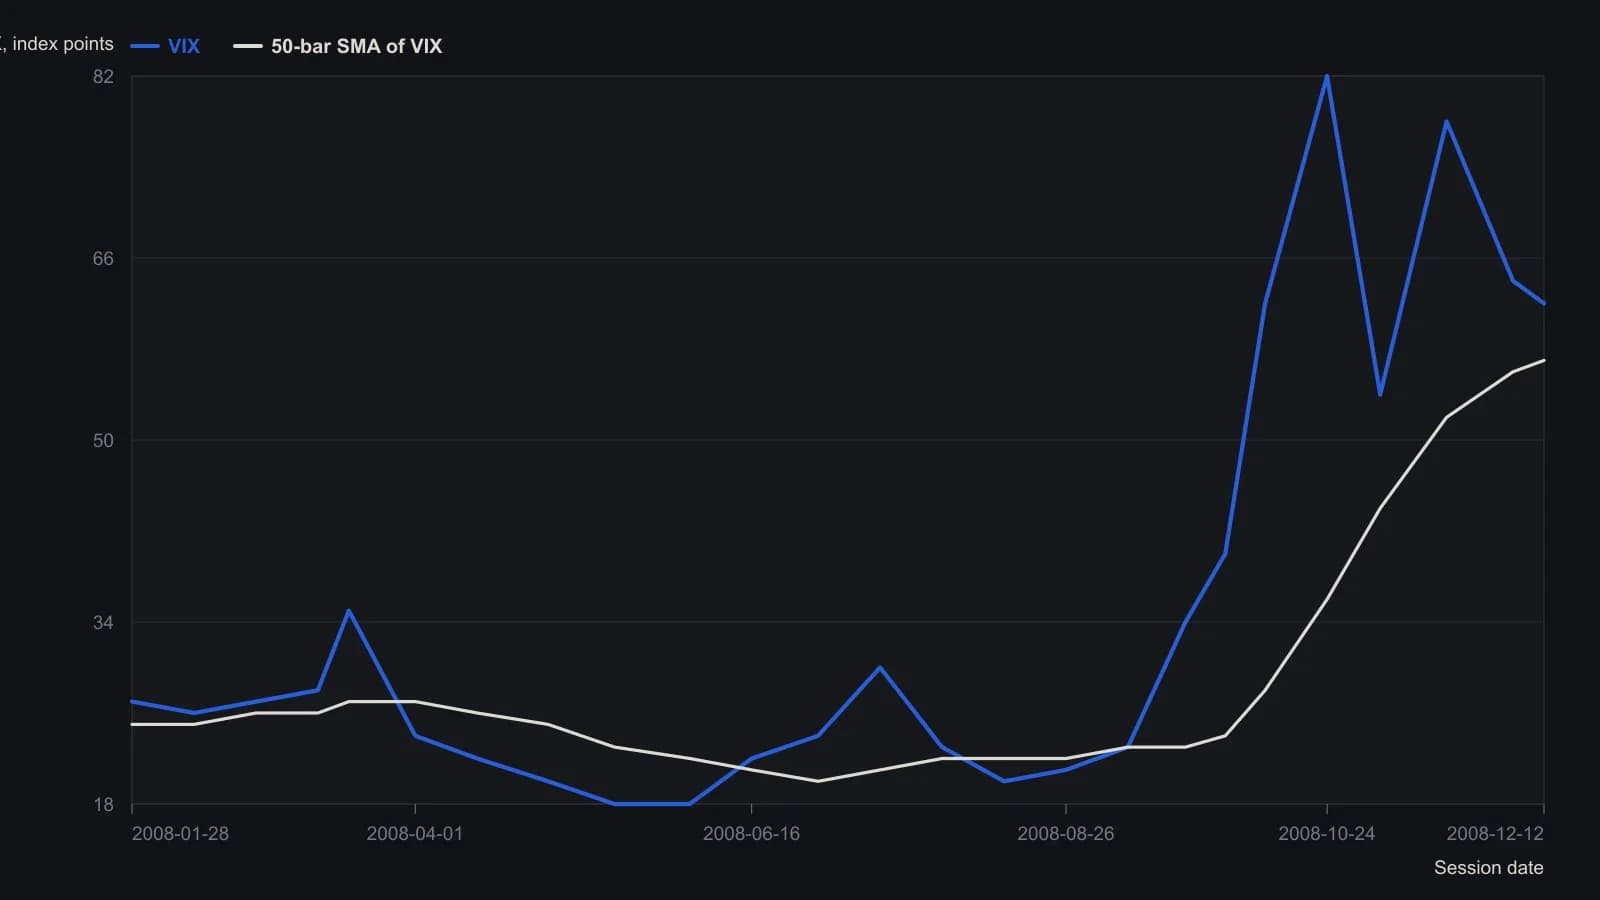
В выборке использованы входные параметры статьи: простая скользящая средняя за 50 баров и 11 подряд закрытий; закрытие VIX считается по второму потоку данных. Оцифровано с растра, поэтому показания — целые пункты индекса.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover