2003выпуск C031-4
Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
Среднесрочный тренд считается установленным только тогда, когда наклон 150-дневной экспоненциальной средней, 50-дневная средняя, выстроенная в стек с этой более медленной линией, и совпадающая последовательность свингов согласованы. Затем откат изучается через два коротких пересечения, а исходный стоп ставится чуть за экстремумом отката; если это расстояние уже превышает заранее заданный потолок риска, сетап пропускается.
- Среднесрочный тренд в этой конструкции рассчитан на планируемое удержание от одного до шести месяцев и считается установленным только тогда, когда наклон 150-дневной экспоненциальной средней, положение 50-дневной средней выше или ниже этой линии и совпадающая последовательность свинговых максимумов и минимумов совпадают.
- Откат, достаточно крупный для изучения, отмечается пересечением 5-дневной и 15-дневной экспоненциальных средних против подтверждённого тренда. Вход — более позднее пересечение 5-дневной и 10-дневной средних обратно по направлению этого тренда.
- Исходный стоп-лосс ставится чуть за экстремумом отката: чуть ниже минимума коррекции после входа вверх или чуть выше максимума ралли после входа вниз.
- Если расстояние от предполагаемого входа до этого стопа уже превышает заранее заданный потолок риска, проиллюстрированный как 10 процентов против 12-процентного расстояния до стопа, сетап пропускается.
Измеренный откат внутри среднесрочного тренда
Эта конструкция написана для участников, которые обычно планируют удерживать позицию от одного до шести месяцев. Среднесрочный тренд не берётся из одной средней. Он считается установленным только тогда, когда совпадают три условия: наклон 150-дневной экспоненциальной средней, положение 50-дневной экспоненциальной средней относительно этой 150-дневной средней и совпадающая последовательность свинговых максимумов и минимумов.
Откат — это временное движение против ещё сохраняющегося тренда, наблюдаемое как коррекция во время роста или ралли во время снижения. Экспоненциальное сглаживание дневных цен на интервалах 5, 10, 15, 50 и 150 дней задаёт стек тренда, откат и триггер возобновления.
Медленный стек и последовательность свингов
Экспоненциальное сглаживание на интервалах 150 и 50 дней задаёт медленный стек. Для восходящего тренда нужны восходящий наклон 150-дневной экспоненциальной средней, 50-дневная средняя выше 150-дневной средней и серия повышающихся максимумов и повышающихся минимумов. Для нисходящего тренда нужны обратный стек и серия понижающихся максимумов и понижающихся минимумов.
Наклон 50-дневной экспоненциальной средней рассматривается как вторичный. Для стека тренда требуется только её положение выше или ниже 150-дневной средней.
Две последовательные проверки пересечения
Когда среднесрочный тренд уже на месте, откат, достаточно крупный для изучения, отмечается пересечением скользящих средних: 5-дневная экспоненциальная средняя проходит через 15-дневную экспоненциальную среднюю против подтверждённого тренда. Пересечение 5-дневной линии ниже 15-дневной отмечает контрдвижение в восходящем тренде. Пересечение 5-дневной линии выше 15-дневной отмечает его в нисходящем тренде.
Триггер входа — более позднее пересечение скользящих средних: 5-дневная средняя проходит через 10-дневную среднюю обратно в направлении подтверждённого тренда. Редакторское примечание: первая проверка допускает откат; вторая проверка — единственный повторный вход, который предлагает этот рабочий процесс.
WMT дневной: 5-дневная EMA пересекает 15-дневную EMA сверху вниз внутри сложенного восходящего тренда
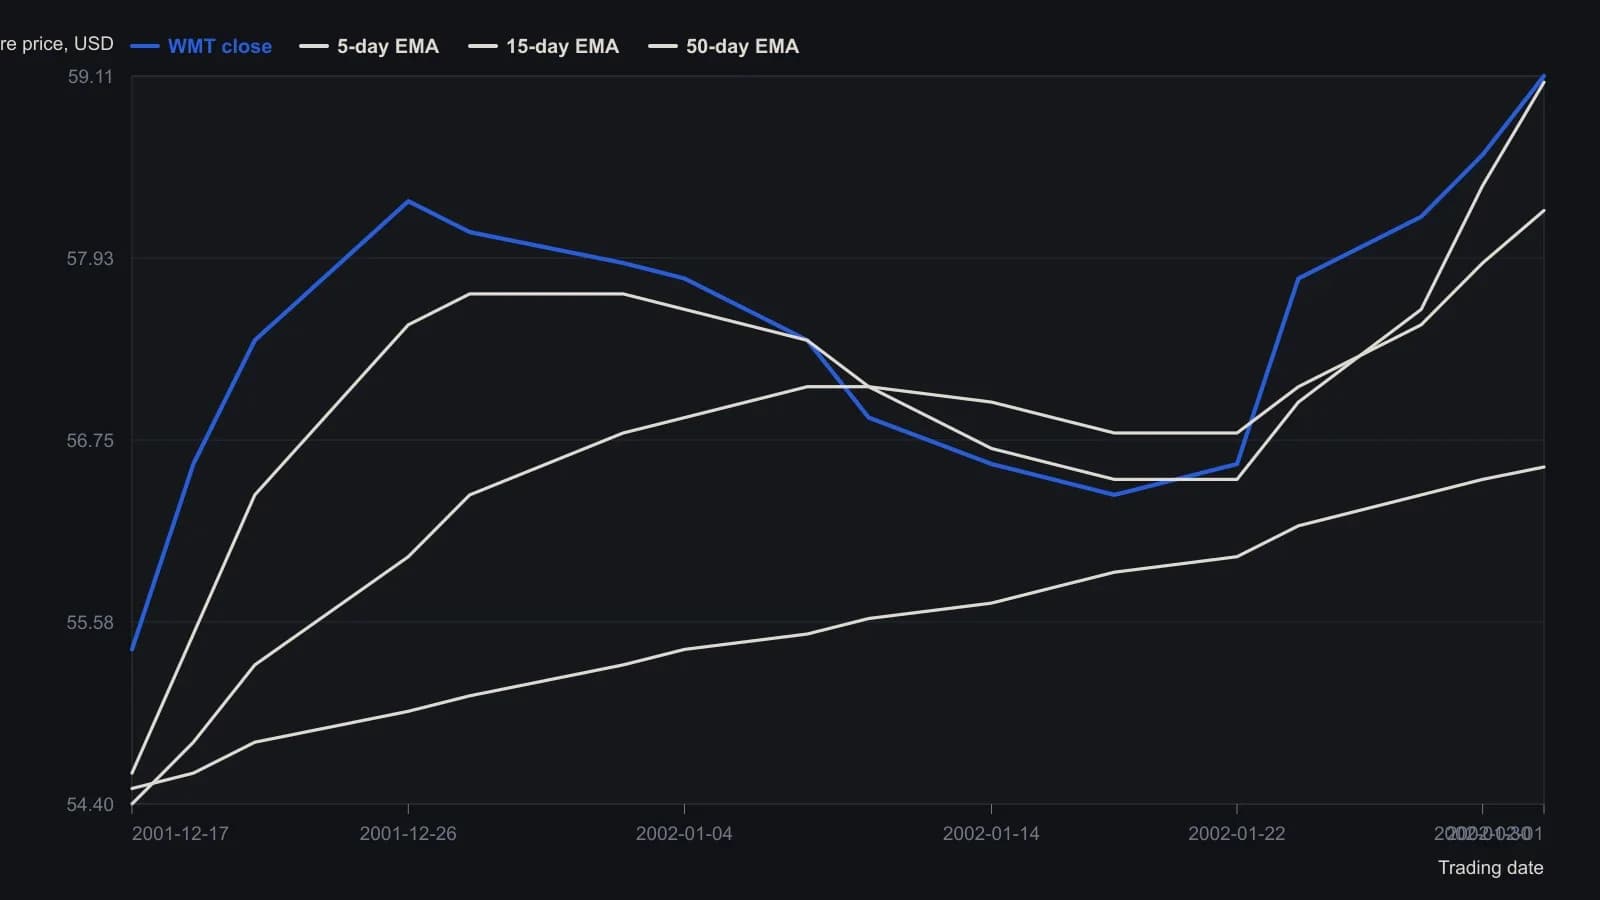
Источник отмечает пересечение 5-дневной/15-дневной как первый из двух тестов на коротком интервале; более поздний сигнал возобновления 5-дневная/10-дневная описан в тексте, но на этом рисунке не нанесён. Оцифровано с растра с шагом примерно в две–три сессии; последние значения EMA и OHLC — точные цифры из шапки (EMA 150/50/15/5 = 54.09/56.58/58.24/59.07; закрытие 59.11).
Стоп за экстремумом отката и вето по порогу риска
Исходный стоп-лосс — это стоп за экстремумом отката, поставленный чуть за завершённым экстремумом отката. После входа вверх он стоит чуть ниже минимума коррекции. После входа вниз он стоит чуть выше максимума ралли.
Тот же стоп-лосс действует и как вето. Если расстояние от предполагаемого входа до этого стопа превышает заранее заданный потолок риска, сетап пропускается, а не берётся. Архив иллюстрирует потолок как 10 процентов против 12-процентного расстояния до стопа.
Как три проверки стоят по порядку
Редакторская последовательность: экспоненциальное сглаживание строит среднесрочный тренд, отмечает откат и задаёт момент возобновления. Две проверки пересечения скользящих средних — единственные направленные сигналы в рабочем процессе. Стоп-лосс либо фиксирует отмену на экстремуме отката, либо применяет вето по порогу риска до открытия позиции.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover