2008выпуск C111-4
Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
Архив применял недельное пересечение 10-недельной и 40-недельной экспоненциальных средних как механическую процедуру только лонг к диверсифицированному набору отраслевых взаимных фондов. Вход и выход ждали недельного подтверждения, затем использовали закрытие первой сессии после этого подтверждения. Редакторское прочтение: проверяемый урок — оставаться вне спокойных рынков и держать правило на одних недельных часах.
- Механическое недельное правило входило и выходило только после того, как 10-недельная экспоненциальная средняя пересекала 40-недельную экспоненциальную среднюю, затем использовало закрытие первой сессии после этого недельного подтверждения.
- Следование за трендом подавалось как покупка после подтверждения, что крупное движение уже идёт, а не как попытка назвать вершины, основания или даты разворота.
- Нетрендовые, циклические или низковолатильные рынки следовало пропускать, а диверсифицированный набор отраслевых фондов оставлял возможность взять тренд, который появился на каком-то рынке.
- Самым жёстким операционным требованием было ждать недельного пересечения вниз, что часто означало наблюдать, как открытая прибыль сокращается, пока 10-недельная средняя не пробьёт 40-недельную среднюю.
Одно недельное правило для входа и выхода
Архив применял механическое недельное правило. Правило только лонг входило только после того, как 10-недельная экспоненциальная средняя пересекала сверху 40-недельную экспоненциальную среднюю, затем использовало закрытие первой сессии после этого недельного подтверждения.
Та же процедура выходила, когда 10-недельная экспоненциальная средняя пересекала обратно вниз 40-недельную экспоненциальную среднюю, снова на закрытии первой сессии после недельного подтверждения. Эти правила применялись к диверсифицированному набору отраслевых взаимных фондов на окне в 63 месяца с January 2002 по 6 April 2007.
Покупка после того, как движение уже идёт
Следование за трендом подавалось как покупка после пробоя или иного подтверждения, что крупное движение уже идёт, а не как попытка назвать вершины, основания или даты разворота.
Недельная пара 10-40 подавалась как снимающая необходимость судить о перекупленности или перепроданности, потому что вход ждал импульса, уже направленного в намеченную сторону.
Пропускайте спокойные рынки, держите диверсифицированный состав
Нетрендовые, циклические или низковолатильные рынки следовало пропускать. Использовался ряд диверсифицированных некоррелированных отраслевых фондов, чтобы возникающий тренд на каком-то рынке всё же можно было взять.
Материал предлагал подтверждать недельное пересечение 10-40 широкого индекса перед новыми входами в отраслевые фонды, исходя из наблюдения, что многие отраслевые фонды движутся вместе с этими широкими индексами.
Ожидание недельного выхода
Самым жёстким операционным требованием механического выхода было ждать недельного пересечения вниз, что часто означало наблюдать, как открытая прибыль сокращается, пока 10-недельная средняя не пробьёт 40-недельную среднюю.
Пример с драгоценными металлами отмечал, что более высокая волатильность, чем у фондов коммунального сектора или природных ресурсов, давала больше точек входа и выхода на том же недельном пересечении 10-40.
Только длинные недельные сделки по 10/40 экспоненциальным скользящим средним в секторных фондах Fidelity
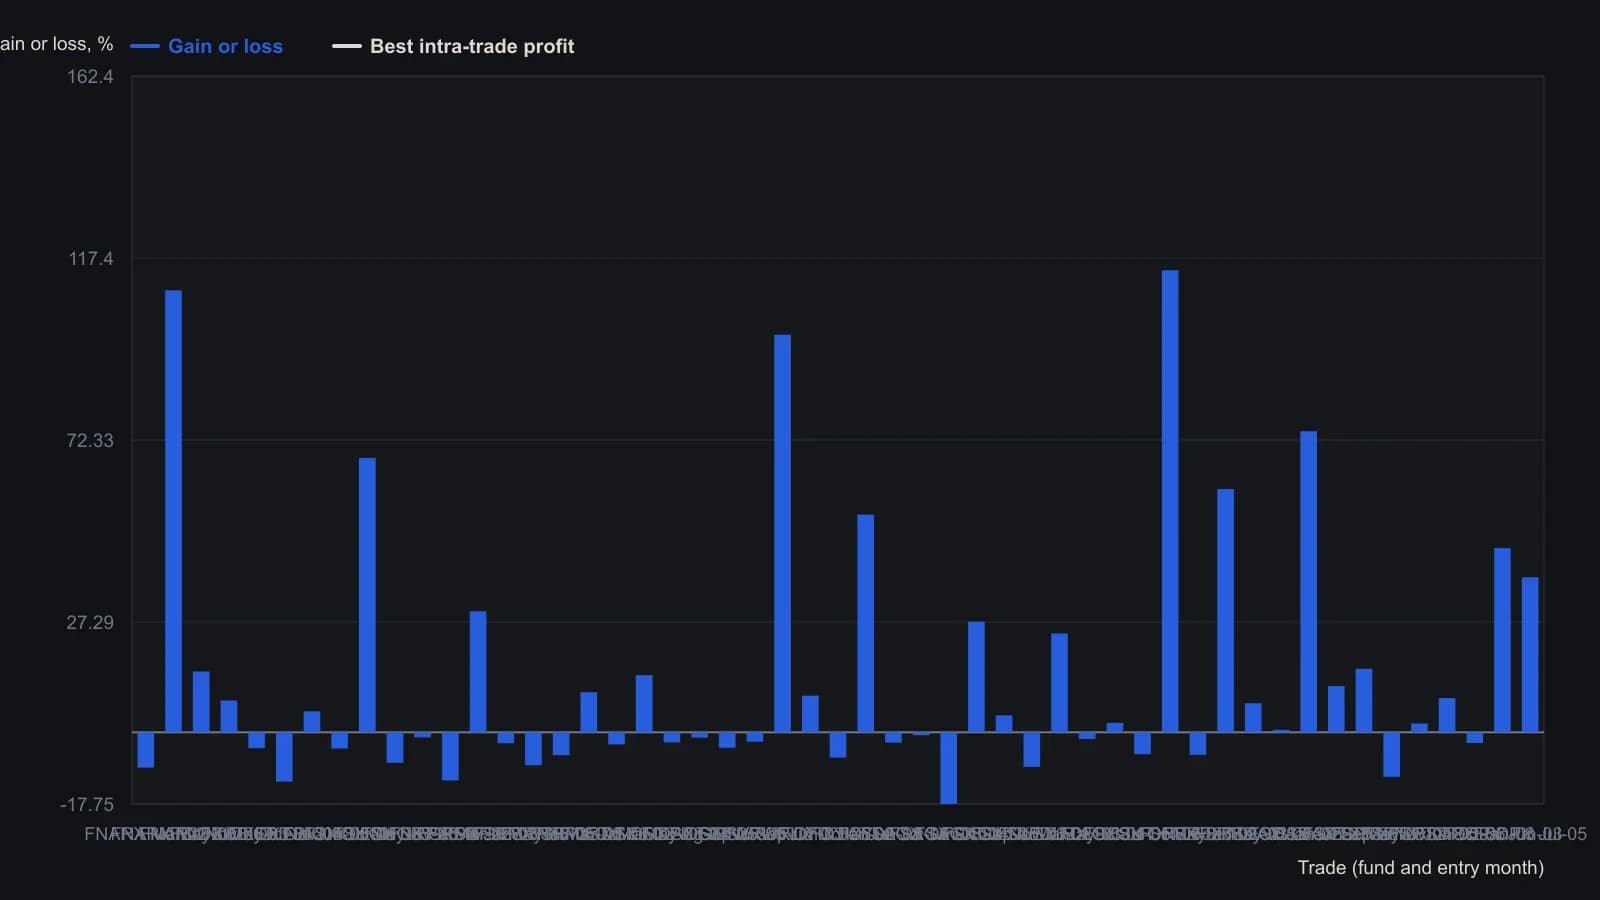
Входы и выходы ставятся по закрытию первой сессии после подтверждения недельного пересечения 10/40 экспоненциальных скользящих средних. Открытые сделки переоценены на 6 April 2007. Три сделки так и не вышли в плюс, поэтому у них нет столбика MaxProfit.
Все разборы дорожки · 57 разборов
- 1988Построение скользящих средних: веса, сглаживание и пересечения
- 1988Построение состояний ширины рынка и средних тренда
- 1989Оценка пересечения скользящих средних в системе, которая всегда находится в рынке
- 1989Построение симметричных накопителей коэффициентов рыночной ширины
- 1989Объективные тесты волновых отношений Фибоначчи по пересечениям скользящих средних
- 1990Построение скользящей средней, скорректированной по объёму
- 1991Построение механического кроссовера на синтетическом ценовом ряде
- 1991Двухскоростное чтение широты для среднесрочного направления рынка
- 1992Карта доходностей немецкой марки с таймингом по двойной средней и относительной силе
- 1992Подтверждение трендов валютных фондов пересечением и фильтром
- 1992Фильтр наклона скользящей средней для сигналов пересечения
- 1992Заполняемость режима и тесты на разделенных выборках для пересечений средних
- 1994Сезонность золотодобывающих акций и переключение дюрации облигационных фондов
- 1994Ценовой осциллятор из двух скользящих средних
- 1995Явные экспоненциальные веса и бинарные фильтры входа
- 1996Кроссовер валютных фьючерсов с наклоном, облигационным фильтром и стопом
- 1996Вход по пересечению средних двух рынков с фиксированным стопом
- 1997Конструкция фильтрованного пересечения трёх средних
- 1998Двухгрупповое сжатие экспоненциальных средних как трендовый фильтр
- 1998Построение тренд-фильтров r-squared с двумя lookback
- 1998Длина скользящей средней — это привычка, а не секрет
- 1999Решение закрытия, которое запускает пересечение скользящих средних
- 2000Kagi: контроль ян и инь против шума пересечения
- 2000Построение фильтров пересечения простой скользящей средней
- 2000Построение вертикально-горизонтального фильтра для допуска трендовых сигналов
- 2000Пересечение двух средних как проверка следования за трендом
- 2003Входы на откате при стеке экспоненциальных средних и стопы за экстремумом
- 2003Оценка пороговых уровней осциллятора в сравнении с оптимизированными пересечениями
- 2004Построение фильтра качества тренда на полуциклах
- 2004Товарные подгруппы, размеченные по пересечению, поддержке или схождению
- 2004Оценка кроссовер-систем следования за трендом на полном окне
- 2004Трендовые фильтры из двух средних как учебная критика наслоения индикаторов
- 2005Трёхслойное подтверждение по пересечению скользящих средних, свечам и Q-stick
- 2005График цен путов рядом с пробоем акции
- 2005Конструкция пересечения скользящей средней с фильтром по диапазону
- 2007Предвосхищение пересечения простых средних с помощью порогового закрытия
- 2007Предвосхищение пересечений скользящих средних на один бар вперёд
- 2007Пересечения скользящих средних по опережающему ряду со стохастиком и индексом относительной силы
- 2007Гипотезы пересечения SMA на следующем баре из теоретических значений пересечения
- 2007Предвосхищение пересечения скользящих средних до подтверждения
- 2007Стек скользящих средних на трёх горизонтах как задача построения
- 2007Подтверждение тренда наклоном регрессии и R-squared
- 2008Построение мультитаймфреймового сглаженного пересечения
- 2008Кластеры лучших дней против трендовых фильтров
- 2008Союзные рынки как шлюз подтверждения для сигналов пересечения и пробоя
- 2008Недельное пересечение экспоненциальных средних как механический кейс следования за трендом
- 2010Оценка 200-дневного пересечения как правил лонга, шорта и воздержания
- 2010Читайте тренд 10-and-40 на двух соседних таймфреймах
- 2012Единица дискретизации как параметр первого класса на двойных простых скользящих средних
- 2012Построение входов в индексный ETF по персистентности индекса волатильности
- 2013Базовые линии скользящих средних против сигналов пересечения
- 2013Построение пересечения типичной цены и heikin-ashi как единой механической процедуры
- 2016Трёхгейтовый чеклист для лонгов после sharp-drop
- 2016Недельный inflation-ratio crossover для сырьевых режимов
- 2017Нормализованное предупреждение Laguerre по нулевой оси как конструкция с двумя маркерами
- 2019Взвешенное по диапазону построение адаптивной экспоненциальной скользящей средней
- 2020Построить вход на втором откате после moving-average-crossover